3. 毎月いくら払っている?2026年4月〜6月の申請は平均4.3万円
住宅金融支援機構が2026年8月28日に公表した資料によると、2026年4月から6月に申請があった案件の資金計画は、平均で次のとおりでした。
- 必要な資金:2879万円
- 融資額:1415万円
- 毎月の支払額:4.3万円
融資額は必要な資金のおよそ半分で、残りは手元の資金などでまかなっている計算です。申込者の平均年齢は70.6歳で、使いみちの割合は次のようになっています。
使いみちは注文住宅が30.9%、戸建リフォームが27.7%で、この2つで半数を超える2/3
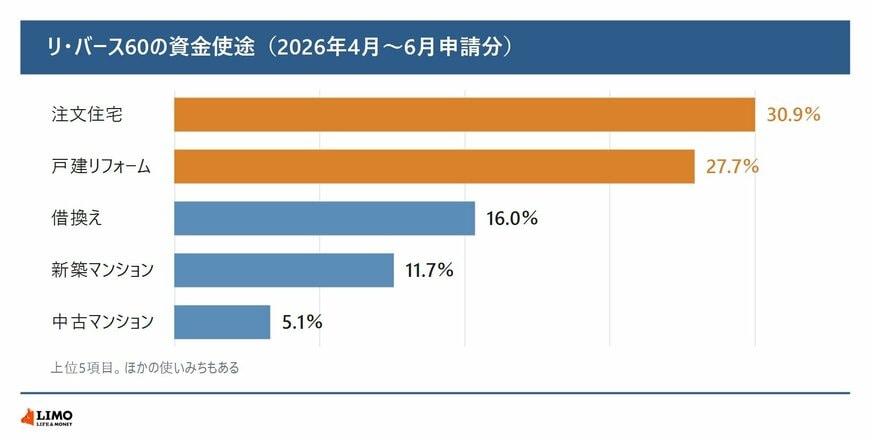
出所:住宅金融支援機構「【リ・バース60】の利用実績等について(2026年4月~6月分)」をもとにLIMO編集部作成
3.1 借りた理由は「住宅が古い」が45.3%
住宅金融支援機構の同じ資料では、住宅や住宅ローンが必要になった理由も集計しています。2026年4月から6月の申請分の割合は次のとおりです。
借りた理由は「住宅が古い」が45.3%で最も多く、借り換えの13.7%、住み替えの12.5%が続く3/3
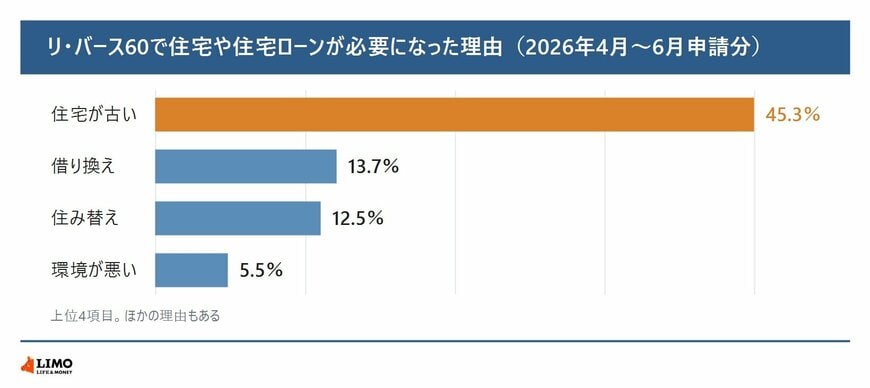
出所:住宅金融支援機構「【リ・バース60】の利用実績等について(2026年4月~6月分)」をもとにLIMO編集部作成
半数近くが「住宅が古い」を理由に挙げていて、長く住んできた家の傷みをきっかけに、建て替えやリフォームの資金として借りる人が多いことがわかります。
変動金利の場合は、金利が見直されると毎月の支払額が変わります。利息だけの支払いでも、金利が上がれば月々の負担は増えます。
4. 亡くなったあとはどうなる?相続人が返すか、自宅を売って返す
元金は、契約者が亡くなったときに、相続人が手元の資金などで一括して返すか、自宅(住宅と土地)を売った代金で返します。相続人が一括で返せば自宅を残せますが、売って返す場合は自宅を引き継げません。
4.1 夫婦で借りた場合は、2人とも亡くなったときに返す
夫婦などが連帯債務で借りた場合、元金を返すのは、主に借りた人と連帯債務者がともに亡くなったときです。夫婦のどちらかが亡くなっても、残った人は自宅に住み続けながら利息の支払いを続けられます。
また、相続人が引き継いだリ・バース60の債務を返すために、相続人自身が年齢などの条件を満たせば、新たにリ・バース60で借り換えることも使いみちの1つとして認められています。
4.2 ノンリコース型なら売っても足りない分は返さなくてよい
自宅を売っても元金を返しきれないときの扱いは、借りるときに選ぶ型で変わります。ノンリコース型なら相続人は残りを返す必要がなく、リコース型なら返す必要があります。
2025年度の申請分では、99.8%がノンリコース型を選んでいました。全期間固定金利のタイプは、ノンリコース型だけの取り扱いです。
4.3 返さなくてよくなった分に税金がかかることも
ノンリコース型で返す必要がなくなった残りの債務は、債務免除益とみなされ、一時所得として所得税などがかかる可能性があると、住宅金融支援機構は案内しています。
元金の返し方は相続人の負担にも関わるため、借りる前に家族と話し合い、税金の扱いは税務署や税理士に確かめておきましょう。

参考資料
- 住宅金融支援機構「【リ・バース60】」
- 住宅金融支援機構「【リ・バース60】の利用実績等について(2026年4月~6月分)」
- 住宅金融支援機構「【リ・バース60】の利用実績等について(2026年1月~3月及び2025年度分)」
中本 智恵