
自宅を担保にお金を借りるリバースモーゲージと聞くと、毎月の生活費を補う仕組みを思い浮かべる人もいるのではないでしょうか。ところが、住宅金融支援機構と金融機関が提携して扱う「リ・バース60」は、生活資金には使えません。
リ・バース60で借りたお金を使えるのは、建て替えやリフォーム、住み替え、住宅ローンの借り換えなど住宅に関わる資金です。借りられる額は自宅の担保評価額の50%か60%までで、評価額2000万円の自宅なら「1000万円か1200万円」が上限の目安になります。
毎月の支払いは利息だけですみますが、元金は亡くなったあとに相続人が返すか、自宅を売って返すことになります。
この記事では、リ・バース60で借りられる額の目安と、実際の毎月の支払額、亡くなったあとの返し方と税金の扱いを解説します。
1. リバースモーゲージ「リ・バース60」は何に使える?住宅の資金だけで、生活費には使えない
リ・バース60は、満60歳以上の人向けの住宅ローンです。住宅金融支援機構によると、使いみちは次のような住宅に関わる資金に限られます。
- 住宅の建設(建て替え)や購入(住み替え)
- リフォーム
- 住宅ローンの借り換え
- サービス付き高齢者向け住宅の入居一時金
- 子の世帯などが住む住宅を取得するための資金
生活資金や、投資用の物件を買う資金には使えません。老後の生活費を毎月受け取るような使い方はできないので、目的が生活費なら別の方法を考える必要があります。
2. リ・バース60でいくら借りられる?担保評価額の50%か60%まで
融資限度額は、担保にする住宅と土地の評価額の50%または60%です。ただし1億2000万円以下で、実際にかかる資金の範囲内に限られます。担保評価額ごとに目安を計算すると、次のとおりです。
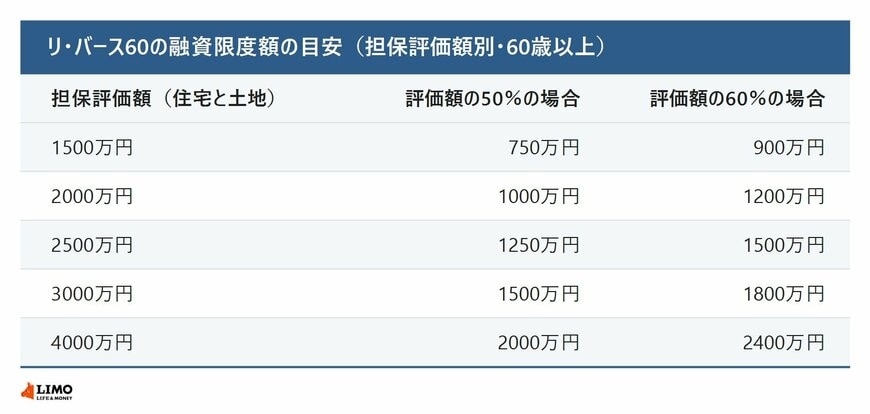
50%と60%のどちらになるかや、担保の評価の仕方は、扱う金融機関によって異なります。表は評価額に割合を掛けた目安で、実際に借りられる額は金融機関の審査で決まります。
2.1 50歳代は30%、長期優良住宅は55%か65%
満50歳以上60歳未満の人も利用できますが、融資限度額は担保評価額の30%になります。担保にする住宅が長期優良住宅で、満60歳以上の場合は、55%または65%です。

借りられる額は、年収よりも自宅の評価額で決まります。建て替えやリフォームの見積もりが評価額の半分を超えるときは、残りを手元の資金で用意できるかもあわせて考えておく必要があります。