
老後の生活費を計算するとき、住居費に月1万1416円と入れている人がいます。家計調査に出てくる、65歳以上の単身無職世帯の数字です。
ただしこの平均は、持ち家世帯が3分の2を占めた結果です。賃貸で暮らす人がそのまま当てはめると、見積もりが大きくずれます。
この記事では、賃貸を続けた場合に上乗せになる額を確認します。2ページ目では、金額とは別の壁と、そこで使える制度や相談先を見ていきます。
1. 【老後の住まい】平均の住居費は持ち家世帯の数字
総務省統計局の家計調査報告(家計収支編)2025年平均によると、65歳以上の単身無職世帯の実収入は月13万1456円、消費支出は14万8445円でした。
実収入から税や社会保険料などの非消費支出1万2990円を引いた可処分所得は11万8465円です。ここから消費支出を引いた不足額が月2万9980円になります。
賃貸だと住居費はどれだけ上乗せになるか1/2
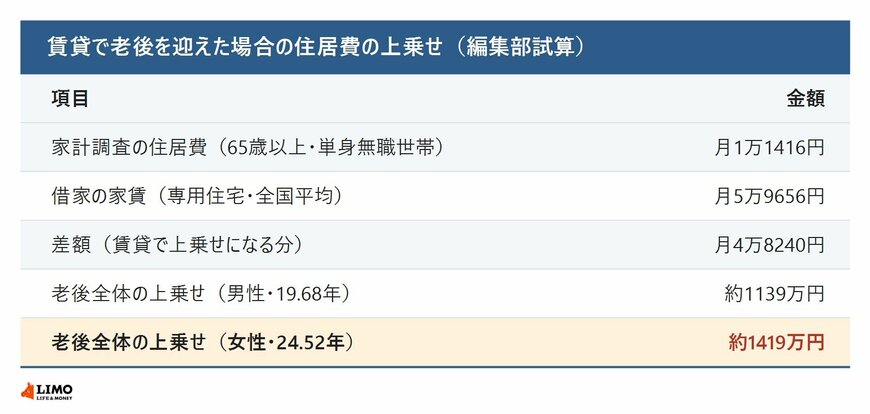
出所:総務省統計局「家計調査年報(家計収支編)2025年(令和7年)」・総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計 結果の概要」・厚生労働省「令和7年簡易生命表の概況」をもとにLIMO編集部作成
1.1 65歳以上の単身世帯は3人に2人が持ち家
この消費支出のうち住居費は1万1416円で、全体の7.7%にとどまります。低く見えるのには理由があります。
総務省統計局の令和5年住宅・土地統計調査によると、65歳以上の単身世帯のうち持ち家に住むのは67.5%、借家は32.2%です。住居費の平均は、ローンを完済した持ち家世帯が多数を占めた結果ということになります。
1.2 賃貸なら月4万8240円の上乗せ
同じ調査で、借家(専用住宅)の1か月あたり家賃の全国平均は5万9656円でした。2018年の調査から7.1%増えています。
家計調査の住居費1万1416円との差は4万8240円です。賃貸で暮らす人は、平均的な想定よりこの分だけ多く支出することになります。
厚生労働省の令和7年簡易生命表による65歳の平均余命(男性19.68年、女性24.52年)を掛けると、老後全体の上乗せは男性で約1139万円、女性で約1419万円になります。
ただし家計調査のこの区分は、世帯主の平均年齢が77.8歳です。65歳からの家計がこの水準で続くとみなした概算として受け取ってください。
1.3 試算ツールの初期設定に注意
実務で起きやすいのが、老後資金のシミュレーションツールや相談窓口で、住居費の初期設定が持ち家・ローン完済後になっているケースです。賃貸だと自分から伝えなければ、住居費が低いまま話が進みます。
計算するときは住居費の欄を必ず自分で確認し、いま払っている家賃か、老後も住み続けたい地域の相場に置き換えてください。
全国平均の5万9656円は、都市部なら上回り、地方なら下回ります。借家の種類による差はさらに大きく、同じ調査では公営借家が2万4961円、民営借家(木造)が5万4409円、民営借家(非木造)が6万8548円、UR・公社の借家が7万1831円でした。
高齢単身世帯のうち8.1%は公営借家に住んでいます。借家に住む人の4分の1にあたる割合です。
2. 金額より先にある「貸してもらえるか」
賃貸で老後を迎えるとき、多くの人は家賃の額に目を向けます。ただ、お金を用意できても住まいそのものを確保できないことがあります。
2.1 大家の約7割が入居に拒否感
国土交通省・厚生労働省・法務省による合同検討会の資料(令和3年度国土交通省調査)によると、高齢者の入居に対して賃貸人の約7割が拒否感を持っています。「公益財団法人日本賃貸住宅管理協会」の会員187団体に聞いた結果です。
入居制限を行っている76団体に、最も該当する理由をひとつ選んでもらうと、居室内での死亡事故等に対する不安が90.9%を占めました。資金力の問題ではなく、大家側の不安から生まれている構造的な壁だといえます。
賃貸で老後を迎える場合の負担に関する詳しい解説は、下記の記事より一部を引用・参照しています。