4. 【退職所得控除】勤続5年以下の場合は、2分の1計算の扱いが異なる
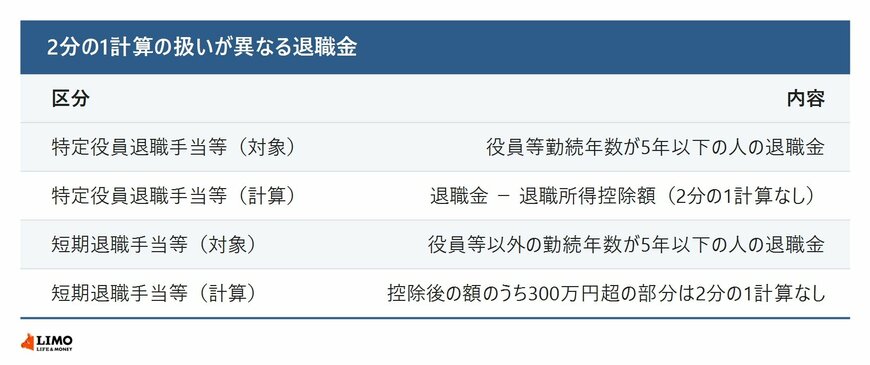
退職所得の金額は原則として2分の1にして計算しますが、勤続年数が短い場合などは扱いが異なります。
4.1 役員等で勤続5年以下なら2分の1計算はない
役員等としての勤続年数が5年以下の人が、その期間に対応して受け取る退職金は「特定役員退職手当等」にあたります。この場合、退職金から退職所得控除額を差し引いた額がそのまま退職所得の金額になり、2分の1計算はありません。ここでの役員等には、法人の取締役などのほか、国会議員や地方議会の議員、国家公務員・地方公務員も含まれます。
4.2 役員等以外でも、勤続5年以下なら300万円超の部分は2分の1計算なし
役員等以外の人でも、勤続年数が5年以下の場合の退職金は「短期退職手当等」にあたります。退職金から退職所得控除額を差し引いた額のうち、300万円を超える部分には2分の1計算が適用されません。
5. 【退職所得控除】「退職所得の受給に関する申告書」を出さないと20.42%が源泉徴収される
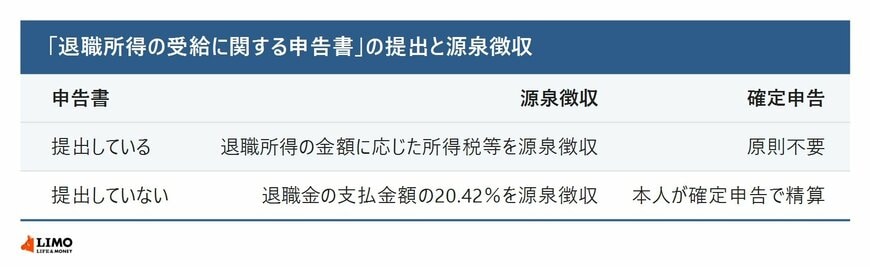
退職金を受け取るときには、勤務先に「退職所得の受給に関する申告書」を提出するかどうかで、源泉徴収の扱いが変わります。
5.1 提出していれば、原則として確定申告は不要
申告書を提出している場合は、勤務先が退職所得の金額に応じた所得税等を計算して源泉徴収するため、原則として確定申告は必要ありません。ただし、医療費控除などを受けるために確定申告をする場合は、退職所得の金額も申告書に記載する必要があります。
5.2 提出していないと、確定申告で精算する
申告書を提出していない場合は、退職金の支払金額の20.42%の所得税等が源泉徴収されます。払いすぎた税金などは、本人が確定申告をして精算します。
6. 【FPの視点】退職金を受け取る前に確かめておきたいこと
退職所得控除は、長く勤めた人ほど控除額が大きくなる仕組みです。退職金を受け取る前に、いくつか確かめておくと安心です。
6.1 自分の勤続年数と控除額を計算してみる
まずは、ご自身の勤続年数で退職所得控除額がいくらになるかを計算してみましょう。退職金の見込み額が控除額を下回れば、所得税はかからない計算になります。退職金の見込み額は、勤務先の退職金規程や人事・総務の担当部署で確認できます。
6.2 ほかにも退職金を受け取る場合は計算が変わることも
前の年以前に退職金を受け取ったことがある場合や、同じ年に2か所以上から退職金を受け取る場合などは、控除額の計算が異なることがあります。iDeCo(個人型確定拠出年金)などの一時金も退職所得とみなされるため、受け取る時期が近い場合は注意が必要です。分からない点は、税務署や税理士に相談しましょう。
7. まとめにかえて
退職金を一時金で受け取る場合、退職所得控除を差し引いた額の2分の1が退職所得の金額になります。控除額は勤続20年までは1年40万円、20年を超えると1年70万円で、勤続38年なら2060万円です。
厚生労働省の調査による平均額で試算すると、大卒の定年退職者の平均1896万円を勤続35年で受け取った場合の所得税と復興特別所得税は1万1741円でした。勤続年数が長いほど、退職金にかかる税金は小さくなる仕組みです。
税制は改正されることがあります。最新の内容は国税庁の情報で確認し、受け取り方に迷うときは税務署などに相談してみてください。
参考資料
村岸 理美