
退職金は、長年の勤務に対するまとまったお金です。老後の生活資金として大切に使いたいからこそ、「退職金にはどのくらい税金がかかるのか」が気になる方も多いのではないでしょうか。
筆者はFP(ファイナンシャルプランナー)として家計相談に携わってきましたが、「退職金の税金が心配」という声をよく耳にします。退職金を一時金で受け取る場合には「退職所得控除」があり、税負担が軽くなる仕組みになっています。
この記事では、国税庁の資料をもとに、退職所得控除の計算方法と勤続年数別の控除額を確認し、厚生労働省の調査による退職金の平均額で所得税を試算します。記事後半では、計算の扱いが異なるケースや、「退職所得の受給に関する申告書」についても整理します。
1. 【退職所得控除】勤続20年まで「1年40万円」20年超ではどうなる?控除の仕組みを確認
まずは、退職金にかかる税金の計算方法を、国税庁のタックスアンサー「No.1420 退職金を受け取ったとき(退職所得)」から確認します。
1.1 退職金から控除額を引いて、さらに2分の1にする
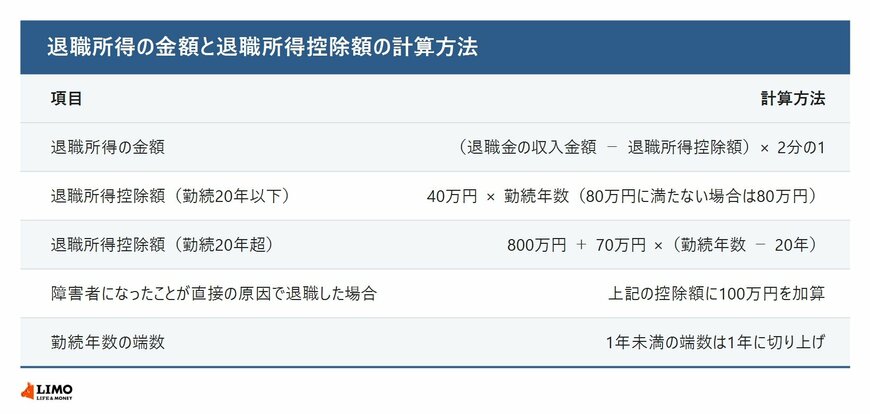
退職金は「退職所得」として、原則としてほかの所得と分けて税額を計算します。退職所得の金額は、退職金の収入金額から退職所得控除額を差し引き、その残りに2分の1をかけて求めます。
1.2 控除額は勤続年数で決まる
退職所得控除額は、勤続年数が20年以下なら「40万円×勤続年数」(80万円に満たない場合は80万円)、20年を超える場合は「800万円+70万円×(勤続年数−20年)」です。勤続年数に1年未満の端数があるときは、1年に切り上げます。
障害者になったことが直接の原因で退職した場合は、この控除額に100万円が加算されます。
2. 【退職所得控除】勤続30年なら1500万円、38年なら「2060万円」まで控除
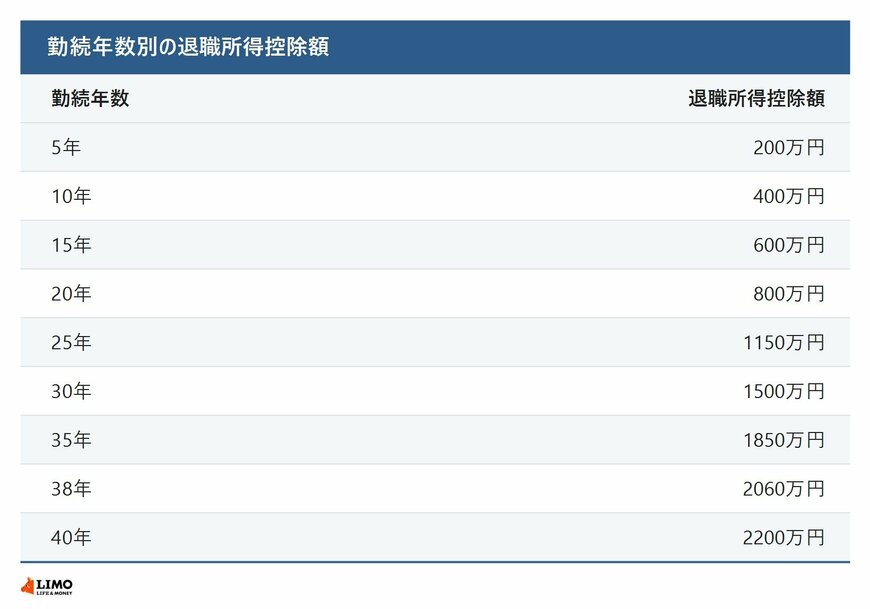
計算式にあてはめて、勤続年数ごとの退職所得控除額を見てみましょう。
2.1 勤続20年を超えると、控除額の伸びが大きくなる
勤続10年の控除額は400万円、20年は800万円です。20年を超えると1年あたり70万円ずつ増えるため、25年で1150万円、30年で1500万円、35年で1850万円になります。
たとえば22歳で就職して60歳で定年退職する場合、勤続年数は38年で、控除額は2060万円です。
3. 【退職所得控除】38年働き続けた人「退職金2037万円」の場合、税金はかかる?
では、退職金の平均額を受け取った場合、税金はどのくらいになるのでしょうか。厚生労働省の「令和5年就労条件総合調査」による、大学・大学院卒(管理・事務・技術職)の定年退職者の平均額で試算します。
3.1 勤続38年で2037万円なら、所得税はかからない
勤続35年以上の平均額2037万円を勤続38年で受け取った場合、退職所得控除額は2060万円で、退職金を上回ります。退職所得の金額は0円となり、所得税はかかりません。
定年退職者全体の平均1896万円を勤続35年で受け取った場合、控除額は1850万円です。退職所得の金額は(1896万円−1850万円)×2分の1で23万円となり、所得税と復興特別所得税は1万1741円になります。
3.2 勤続年数が短いと、税額は大きくなる
勤続25〜29年の平均1559万円を勤続25年で受け取った場合は、退職所得の金額が204万5000円で、所得税と復興特別所得税は10万9246円です。勤続20〜24年の平均1021万円を勤続20年で受け取った場合は、5万6410円でした。
退職金の平均額をもとに、所得税と復興特別所得税を試算しました。3/5
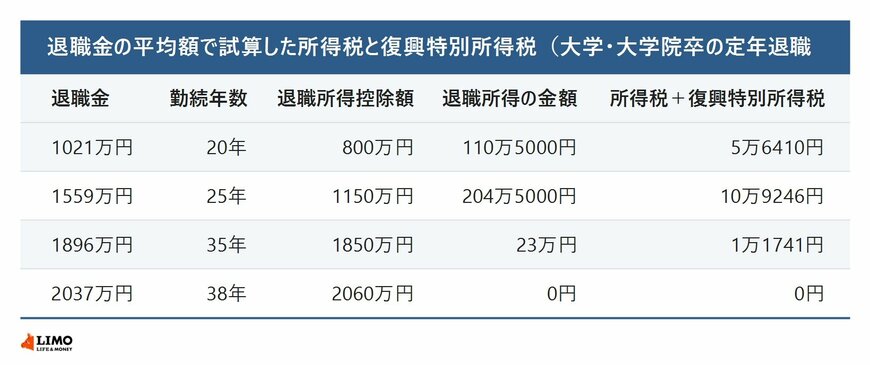
出所:国税庁「No.1420 退職金を受け取ったとき(退職所得)」、国税庁「No.2260 所得税の税率」、厚生労働省「令和5年就労条件総合調査の概況」をもとにLIMO編集部作成
試算は、退職所得の金額に所得税の速算表をあてはめ、復興特別所得税(所得税額の2.1%)を加えたものです。勤続年数は試算のために置いた仮定で、実際の税額は勤続年数や退職金の額によって変わります。また、退職金には住民税もかかりますが、この試算には含めていません。