2. 勤め先の企業規模で毎月の黒字はどれだけ違う?1000人以上と1〜9人を比較
毎月の家計の余力を知るために、総務省統計局が令和8年2月に公表した「家計調査(家計収支編 2025年平均結果)」から、世帯主の勤め先企業規模別の家計収支を比較してみましょう。
なお、ここでのデータは「二人以上の世帯のうち勤労者世帯」の月額平均です(※個人の給与と世帯の家計データは定義が異なるため単純比較はできません)。
ここでいう「黒字」とは、可処分所得(手取り収入)から消費支出を差し引いた金額を指します。※注意点として、この黒字額には貯蓄に回るお金だけでなく、将来のための保険料支払いや住宅ローン返済なども含まれているため、すべてが自由に使えるわけではありません。
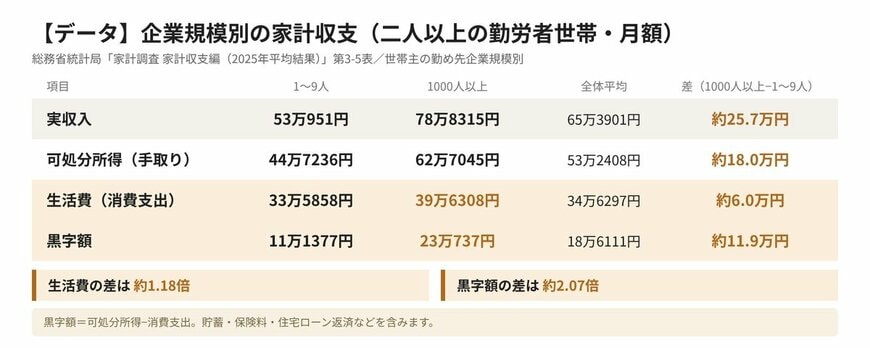
企業規模別に比較すると、毎月の家計の黒字額は、勤め先が1000人以上の大企業世帯で23万737円(約23.0万円)であるのに対し、1〜9人の小規模事業者世帯では11万1377円(約11.1万円)と、約2.07倍(約2倍)の開きが生じています。
2.1 1〜9人規模
- 実収入:53万951円(約53.1万円)
- 可処分所得(手取り):44万7236円(約44.7万円)
- 生活費(消費支出):33万5858円(約33.6万円)
- 黒字額(貯蓄・ローン返済等含む):11万1377円(約11.1万円)
2.2 1000人以上規模
- 実収入:78万8315円(約78.8万円)
- 可処分所得(手取り):62万7045円(約62.7万円)
- 生活費(消費支出):39万6308円(約39.6万円)
- 黒字額(貯蓄・ローン返済等含む):23万737円(約23.0万円)
2.3 全体平均
- 実収入:65万3901円
- 可処分所得(手取り):53万2408円
- 生活費(消費支出):34万6297円
- 黒字額(貯蓄・ローン返済等含む):18万6111円
※数値は1円単位の四捨五入表記です。
実収入の差を見ると、1000人以上(78万8315円)と1〜9人(53万951円)で毎月約25.7万円の差があります。
黒字額においても、23万737円 ÷ 11万1377円 = 約2.07倍の差となって現れています(黒字額の差は約11.9万円、約12万円差)。
このように差が出る背景には、基本給や賞与といった世帯主自身の収入差だけでなく、配偶者の就業状態や世帯人員といった世帯構成の違いも影響していると考えられるでしょう。
3. 世帯主の月収が30万円台でも、世帯では毎月約17.9万円の黒字になる理由
企業の規模だけでなく、「世帯主自身の月収」に応じた家計の黒字状況も確認してみましょう。
同じく家計調査の「世帯主の定期収入階級別」データを参照すると、世帯主の定期収入(月給・賞与除く)が30万〜34.9万円の階級の世帯において、毎月の黒字額は平均で17万9349円(約17.9万円)となっています。
なお、この階級の世帯主は、定期収入以外に賞与や臨時収入を含めた実際の世帯主収入(月平均39万340円/年換算で約468万円)を得ています。「世帯主の月収が30万円台」であっても、世帯全体の収入構造を見ると以下のようになっています。
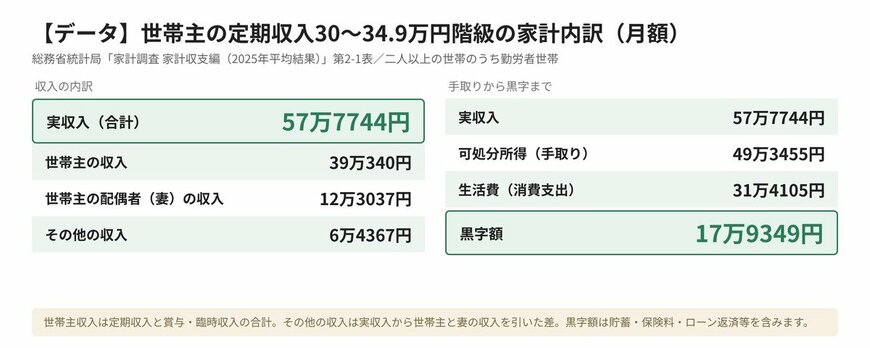
- 実収入合計:57万7744円(約57.8万円)
- 世帯主の収入:39万340円(※定期収入+賞与・臨時収入)
- 世帯主の配偶者(妻)の収入:12万3037円(約12.3万円)
- その他収入:6万4367円
- 可処分所得:49万3455円(約49.3万円)
- 消費支出:31万4105円(約31.4万円)
- 黒字額:17万9349円(約17.9万円) ※貯蓄、保険料支払い、ローン返済等を含む
このデータが示す通り、世帯主単体の定期収入だけでなく、配偶者の収入(平均約12.3万円)や賞与を含めた世帯全体で収入を得ていることが、毎月約17.9万円という黒字額(積立やローン返済を含む余力)を支える大きな要因となっているようです。