

配偶者が亡くなったとき、「遺族年金はいくらもらえるのか」よりも先に、「自分はそもそも遺族年金を受け取れるのか」でつまずく人は少なくありません。
自営業か会社員か、子どもがいるかいないか、死亡時の年齢が何歳かによって、受け取れる年金の種類も期間もまったく変わってくるからです。
さらに、65歳を過ぎて自分の老齢年金を受け取れるようになったとき、遺族年金と両方もらえるのか不安に思う人も多いでしょう。
本記事では、受給タイプを一目で判断できるフローチャートや、65歳以降の手取りイメージ、2028年4月に迫る制度改正の方向性、申請から振込までの資金繰り対策、再婚・事実婚時の注意点まで、遺族年金にまつわる実務的な疑問をまとめて確認していきます。
1. 遺族年金受給パターンの判定フローチャート
遺族年金は、亡くなった方の年金の加入状況や、遺された配偶者の年齢・性別によって、受け取れる年金の種類や期間が大きく変わります。
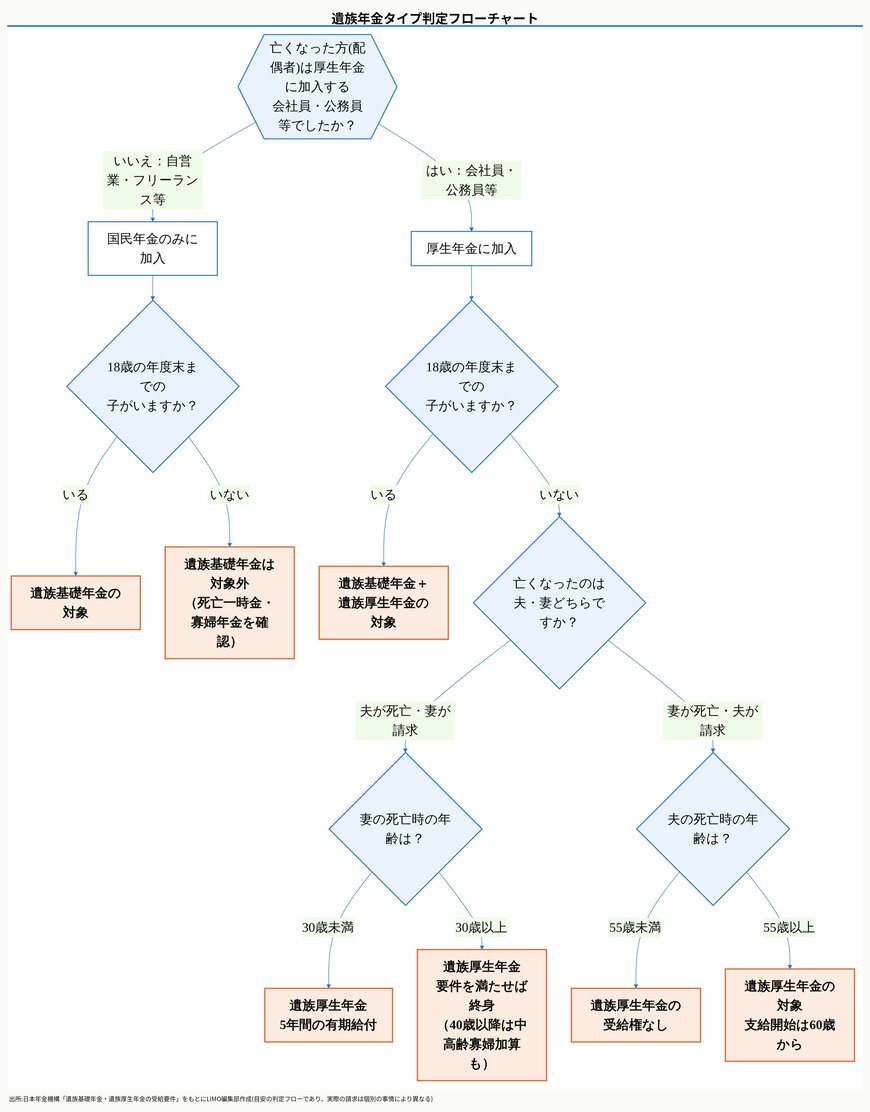
次のフローチャートで、自分がどのパターンに当てはまるかを確認してみましょう。
遺族年金タイプ判定フローチャート1/3
LIMO編集部作成
フローチャートの通り、亡くなった方が自営業者などで国民年金のみに加入していた場合、受け取れるのは遺族基礎年金のみです。
対象になるのは「18歳になった年度の3月31日までの子」がいる配偶者と、その子に限られます。子がいない配偶者は、遺族基礎年金の対象外です。
一方、亡くなった方が会社員や公務員など厚生年金に加入していた場合は、子の有無にかかわらず遺族厚生年金の対象になり得ます。
子がいる場合は遺族基礎年金と遺族厚生年金の両方を受け取れますが、子がいない場合は、亡くなったのが夫か妻か、そして遺された配偶者の年齢によって扱いが大きく異なります。
1.1 「夫が死亡」と「妻が死亡」で何が変わる?
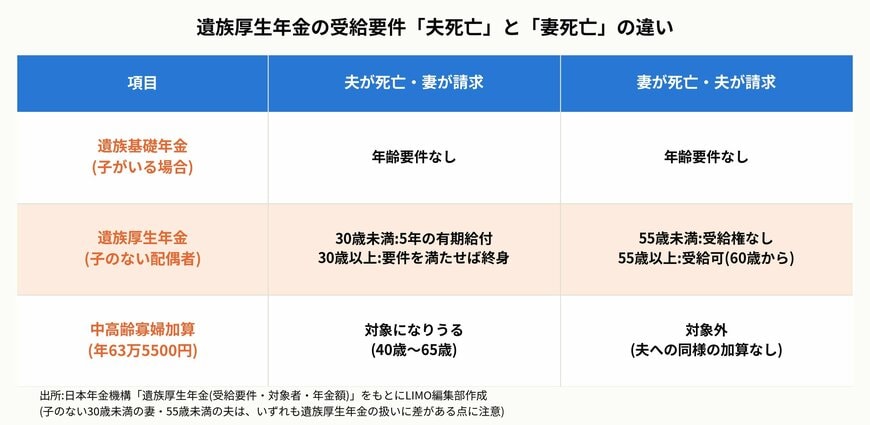
子のない配偶者が遺族厚生年金を受け取れるかどうかは、性別と年齢によって大きく異なります。具体的な違いを比較表で見てみましょう。
遺族厚生年金の受給要件「夫死亡」と「妻死亡」の違い2/3
LIMO編集部作成
表の通り、子のない30歳未満の妻は、遺族厚生年金を受け取れても5年間の有期給付にとどまります。
一方、30歳以上で死別した子のない妻は、要件を満たせば終身で受け取れるうえ、40歳から65歳になるまでの間は中高齢寡婦加算として年63万5500円が上乗せされます。
対して子のない夫は、死亡当時55歳以上でなければそもそも遺族厚生年金の受給権が発生せず、55歳以上であっても実際に支給が始まるのは60歳からです。夫には中高齢寡婦加算に相当する仕組みもありません。
こうした男女差は、以前は専業主婦世帯を前提とした制度設計だったことの名残りですが、後述する通り2028年4月から見直しが始まります。
2. 65歳以降「自分の年金」と遺族年金は両方もらえる?併給の仕組みと手取り試算
公的年金は「1人1年金」が原則で、同じ人が複数の年金を満額で重ねて受け取ることはできません。
ただし支給事由が異なる年金同士では、一定の範囲で組み合わせて受け取れる場合があります。65歳以降、自分の老齢年金と遺族厚生年金の受給権がある人は、その仕組みを理解しておくことが大切です。
2.1 老齢基礎年金とは全額併給、老齢厚生年金とは差額のみ
65歳以上で老齢基礎年金を受け取っている人が遺族厚生年金の受給権を得た場合、老齢基礎年金は全額、遺族厚生年金もあわせて受け取れます。
これに対し、65歳以上で老齢厚生年金を受け取っている人の場合は扱いが異なります。自分の老齢厚生年金が優先して全額支給され、遺族厚生年金のうち老齢厚生年金に相当する部分は支給停止となります。
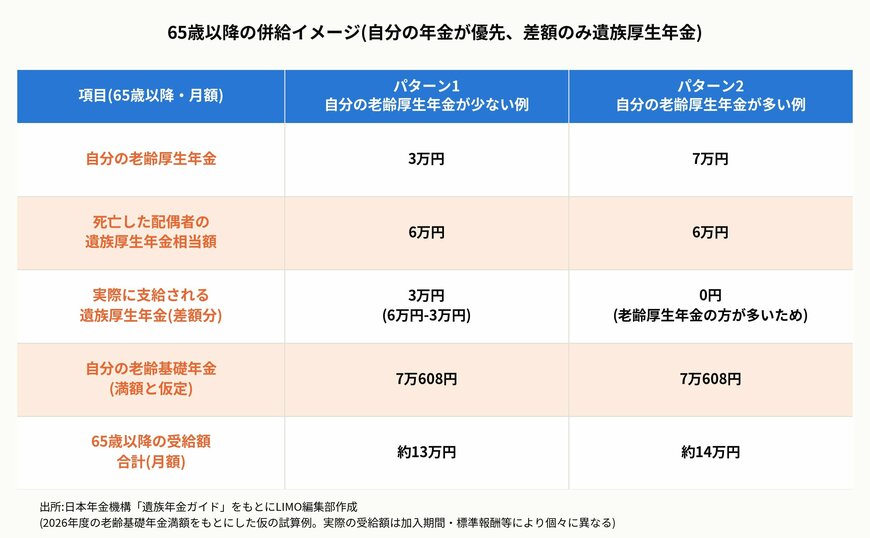
つまり、遺族厚生年金として実際に上乗せされるのは、老齢厚生年金との差額部分だけです。具体的な数字で確認してみましょう。
65歳以降の併給イメージ(自分の年金が優先、差額のみ遺族厚生年金)3/3
LIMO編集部作成
パターン1のように自分の老齢厚生年金が月3万円、亡くなった配偶者の遺族厚生年金相当額が月6万円の場合、差額の3万円分が遺族厚生年金として上乗せされ、老齢基礎年金とあわせて月13万円程度を受け取れます。
一方パターン2のように自分の老齢厚生年金が月7万円と、遺族厚生年金相当額の6万円を上回っている場合は、遺族厚生年金は全額支給停止となり、老齢基礎年金とあわせて自分の年金のみの月14万円程度の受給になります。
いずれにしても遺族厚生年金の額そのものが増えるわけではなく、自分の老齢厚生年金が少ないほど、遺族厚生年金による上乗せの恩恵を受けやすいという関係になっています。


