2. 扶養からの加入と、国民年金・国保からの切り替えでは影響が違う
給与から引かれる保険料が同じでも、家計の負担が同じだけ増えるとは限りません。ここからは、加入前に払っていた保険料と比べてみます。
2.1 第3号被保険者だった場合は、新たな負担が生じる
国民年金の第3号被保険者は、原則として、厚生年金に加入する配偶者に扶養されている20歳以上60歳未満の人です。本人が国民年金保険料を個別に納める必要はありません。
健康保険でも被扶養者になっていれば、通常、本人分の保険料負担はありません。その状態から勤務先の社会保険に加入すると、新たに保険料を負担することになります。
例えば、加入前後で年収120万円が変わらない場合、今回の試算では月約1万3900円の負担増です。税などの変化を除けば、その分だけ家計で使えるお金が減ります。
2.2 第1号被保険者だった場合は、負担が軽くなることもある
一方、国民年金と国民健康保険を自分で払っていた方は、それまでの負担が勤務先の保険料に置き換わります。
2026年度の国民年金保険料は月1万7920円です。これに国保の負担を加えて、加入後と比べてみましょう。
国保は新宿区を例に、単身・20歳以上40歳未満で、前年も同額の給与収入だけだったと仮定します。2026年度の国保は2025年中の所得を使うため、この収入帯の給与所得控除は65万円です。
試算に使う国保の料率などは、次のとおりです。
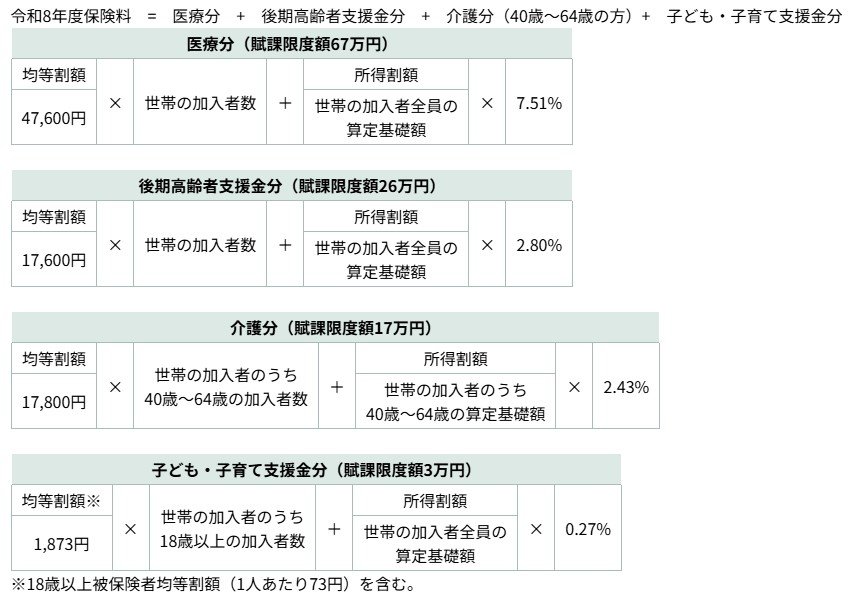
- 医療分:均等割4万7600円、所得割7.51%
- 後期高齢者支援金分:均等割1万7600円、所得割2.80%
- 子ども・子育て支援金分:18歳以上の均等割を含め1873円、所得割0.27%
所得割は、給与所得から基礎控除43万円を差し引いて計算します。均等割は、今回の単身世帯の条件では年収120万円で5割軽減、150万円で2割軽減に該当します。
国民年金を免除・猶予なしで満額納付していた場合、比較は次のようになります。
年収120万円
国保は年約4万6200円。国民年金との合計は月換算約2万1800円で、加入後の約1万3900円より月約7800円高い
年収150万円
国保は年約9万8100円。国民年金との合計は月換算約2万6100円で、加入後の約1万7900円より月約8200円高い
※新宿区の国保と、協会けんぽの全国平均料率による比較です。国保を通年で負担する場合と勤務先の保険に通年で加入する場合を比べており、年度途中の精算額ではありません。
この条件では、勤務先の社会保険に入ったほうが負担は軽くなります。
ただし、国民年金の免除・猶予を受けている方や、国保に減免がある方は、同じ結果になるとは限りません。ご自身の納付書や通知書を見ながら、実際に払っている額で比べることが大切です。