3. 年金を受け取りながら働くとき、注意したい点は3つ
厚生労働省や日本年金機構の資料によると、65歳以降も厚生年金保険に加入しながら働く場合、年金と給与の合計額によって年金の一部が支給停止される場合があります。ここでは、働きながら年金を受け取る人が知っておきたい注意点を3つ見ていきましょう。
3.1 1つ目:在職老齢年金の基準額
日本年金機構が公開するリーフレット「在職老齢年金の支給停止の仕組み」によると、老齢厚生年金の基本月額と、賃金・賞与から算出する総報酬月額相当額の合計が一定の基準額(支給停止調整額)を超えると、超えた分の半額が支給停止される仕組みになっています。
基準額は令和7年度が月51万円でしたが、厚生労働省の資料によれば令和8年(2026年)4月から月65万円に引き上げられる予定です。たとえば基本月額10万円、総報酬月額相当額46万円の場合、合計56万円は現行の基準額51万円を5万円上回るため、その半額にあたる年間30万円(月2万5000円換算)が支給停止される計算になります。
基準額が65万円に引き上げられれば、このケースでは基準額を下回るため支給停止は生じません。なお、老齢基礎年金はこの計算の対象に含まれず、減額されない点も見落とされがちなポイントです。
3.2 2つ目:高年齢雇用継続給付の支給率引き下げ
厚生労働省のハローワークインターネットサービスによると、高年齢雇用継続給付は60歳以上65歳未満の一般被保険者で、雇用保険の被保険者期間が5年以上ある人が対象です。
60歳到達時点の賃金と比べて各月の賃金が64%以下に低下した場合、各月賃金の10%相当が支給されます(令和7年4月以降に60歳に到達した人が対象。令和7年3月31日以前に60歳に到達した人は経過措置があり、61%以下で15%相当となります)。
この支給率は令和7年4月の制度改正で従来より引き下げられました。あわせて、各月の賃金が一定額(令和7年8月時点で39万7369円)を超える場合は支給されない点にも注意が必要です。
3.3 3つ目:給与が変わったときの届け出
標準報酬月額が変わると総報酬月額相当額も変わり、支給停止額の見直しにつながります。転職や勤務時間の変更があった際は、年金事務所やねんきんダイヤルに確認しておくと安心です。
4. 高齢世帯の家計はどうなっているのか
金融経済教育推進機構(J-FLEC)が2025年12月18日に公表した「家計の金融行動に関する世論調査(2025年)」によると、二人以上世帯全体の金融資産保有額は平均1940万円、単身世帯では919万円でした。
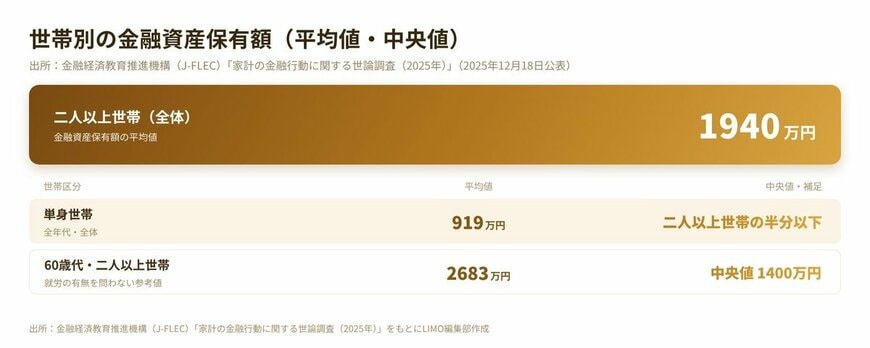
年代別にみると、60歳代の二人以上世帯では平均2683万円、中央値1400万円という結果が示されています。
平均値と中央値に大きな差があることから、資産を多く保有する一部の世帯が平均を押し上げている可能性があり、中央値のほうが実態に近い目安と言えるでしょう。
定年後も働き続けることは、年金だけに頼らない家計の選択肢の一つといえますが、資産状況には世帯ごとに大きなばらつきがある点も踏まえておく必要があります。
5. まとめにかえて|働き方に応じて年金・雇用保険の制度を確認しておきましょう
65歳以上の就業者数、非正規雇用の割合はいずれも統計上過去最高水準にあります。
定年後も働くことが珍しくない時代になりつつある一方で、働き方が変わることで年金や雇用保険の扱いも変わる点には注意が必要です。
在職老齢年金の基準額や高年齢雇用継続給付の支給率は、法改正によって変わることもあるでしょう。実際に受け取る年金額や給付額を確認する際は、日本年金機構やハローワークなど所管機関の最新情報にあたることをおすすめします。