

5. 無職高齢世帯の生活費は何にいくら使っているのか。夫婦のみ世帯は食料に7万8964円で29.9%
先ほどの二人以上世帯の消費支出26万3979円の中身をみていきます。金額の大きい順に並べると、次のようになります。
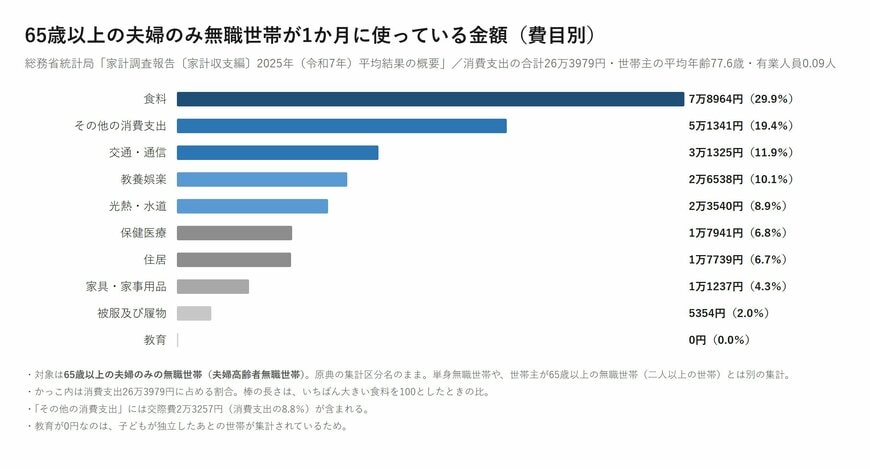
- 食料 7万8964円(29.9%)
- その他の消費支出 5万1341円(19.4%)
- 交通・通信 3万1325円(11.9%)
- 教養娯楽 2万6538円(10.1%)
- 光熱・水道 2万3540円(8.9%)
- 保健医療 1万7941円(6.8%)
- 住居 1万7739円(6.7%)
- 家具・家事用品 1万1237円(4.3%)
- 被服及び履物 5354円(2.0%)
- 教育 0円(0.0%)
食料が3割近くを占めて、いちばん大きい費目です。次に大きい「その他の消費支出」には交際費が含まれていて、その交際費だけで2万3257円、消費支出の8.8%にあたります。
住居が6.7%にとどまっているのは、持ち家の世帯が含まれているためとみられます。家賃を払っている世帯では、この割合はもっと高くなるはずです。
教育が0円なのは、子どもが独立したあとの世帯だからです。現役のころに大きかった費目が消えている一方で、保健医療は1万7941円まで増えています。費目の顔ぶれそのものが、現役のころとは入れ替わっていると考えられるでしょう。
金額が動かしにくいものと、動かしやすいものが混じっている点にも目を向けたいところです。光熱・水道や保健医療は減らしにくく、教養娯楽や交際費は自分で決められます。合計だけを見ていると、この違いは見えてきません。
6. 平均貯蓄額は2494万円。前年より66万円減って、6年ぶりの減少
最後に貯蓄です。家計調査報告(貯蓄・負債編)2025年によると、世帯主が65歳以上の無職世帯(二人以上の世帯)の貯蓄現在高は2494万円でした。
前年に比べて66万円、率にして2.6%の減少です。この統計で貯蓄が減ったのは6年ぶりのことでした。
二人以上の無職世帯が持つ貯蓄2494万円の中身と、1年でどう動いたか2/2
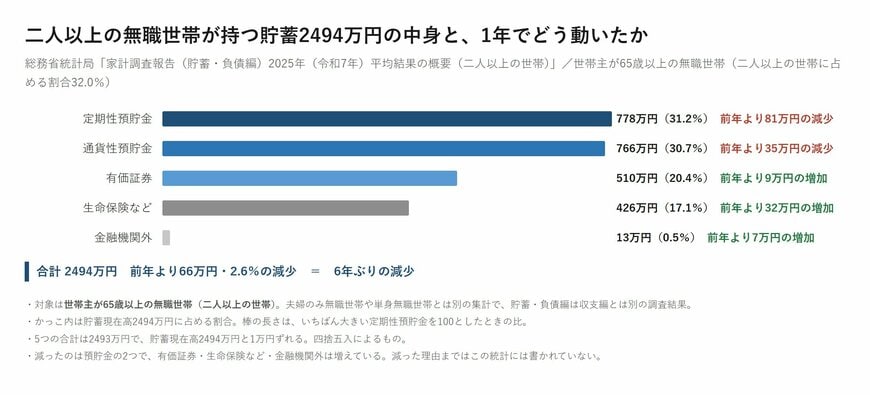
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」 をもとにLIMO編集部作成
中身をみると、減ったものと増えたものが分かれています。定期性預貯金は778万円で前年より81万円の減少、通貨性預貯金は766万円で35万円の減少でした。一方で有価証券は510万円、生命保険などは426万円で、どちらも前年より増えています。
預貯金が減って、有価証券と保険が増えている形です。取り崩しに使われているのが預貯金のほうだと読むこともできますし、置き場所が動いたと読むこともできます。この統計だけでは、どちらとは決められません。
ただ、これは平均です。同じ統計の別の集計をみると、世帯主が65歳以上の世帯のうち、貯蓄が300万円に満たない世帯が14.9%ありました。その一方で2500万円以上の世帯が36.3%です。平均という1つの数字の内側に、これだけの幅があります。
7. 自分の家計と並べるときに見る3つと、その順番
ここまでの数字は、いずれも平均です。ご自身の家計と並べるときに、手元で確かめられることが3つあります。
1つ目は、収入がどこから来ているかです。この統計では実収入の9割前後が社会保障給付でした。ご自身の場合にどうなっているかは、年金振込通知書で確かめられます。天引きされるものが項目ごとに印字されているので、振込額ではなく天引き前の金額で比べると、この統計と同じ物差しになります。
2つ目は、1か月に出ていく金額です。通帳やクレジットカードの明細を2、3か月ぶん並べると、おおよその平均が出ます。上の費目別の割合と見くらべると、自分の家計でどこが重いのかが見えてきます。食料が3割を超えているのか、それとも保健医療のほうが大きいのか、といった具合です。
3つ目は、足りない分をどこから埋めているかです。毎月いくら取り崩しているのかは、預金残高の1年前との差で確かめられます。この統計の夫婦のみ世帯なら、12か月で50万円ほどの取り崩しになる計算です。
順番は、収入、支出、そして取り崩しです。収入の中身が分からないまま支出だけを見ても、足りているかどうかは判断できません。
年金の記録そのものに不安があるときは、ねんきんネットやねんきん定期便で加入期間と見込みの金額を確かめられます。分からないことがあれば、年金事務所とねんきんダイヤルが窓口です。
8. 編集部よりコメント
この統計は、同じ世帯を毎年追いかけた調査ではありません。毎年それぞれの年に集計された世帯の平均なので、去年の世帯が66万円を取り崩した、という意味にはなりません。集計される世帯の顔ぶれが変われば、平均のほうも動きます。
その中で定期性預貯金の81万円減は、率にすると9.4%でした。金額でも割合でも、4つのなかでいちばん大きく動いてはいました。
あくまで今回ご紹介したのは平均です。大切なのは自分の家計や貯蓄を振り返ること。働く高齢者も増えていますが、「何歳まで、何で、どれくらいの頻度で」働くかは自身でも考えておきたいところです。仕事をするか、しないかで家計や貯蓄もかわりますから、平均をみたらわが家の場合について考えてみましょう。


参考資料
- 総務省統計局「統計トピックスNo.149 統計からみた我が国の高齢者-「敬老の日」にちなんで-」(令和8年9月20日)
- 総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」
宮野 茉莉子


