
児童手当の料率について知りたい方は、実は児童手当そのものの支給額ではなく、給与計算や社会保険料の中に出てくる「子ども・子育て拠出金率」を探しているのではないでしょうか。
しかも令和8年4月からは、名前がよく似た「子ども・子育て支援金」という別の制度も始まっており、両者を混同しやすい状況になっています。日本年金機構・こども家庭庁の公式情報にもとづき、それぞれの料率と仕組みの違いを整理します。
1. 「子ども・子育て拠出金」は、会社が全額負担する既存の制度
まず、以前から存在する「子ども・子育て拠出金」がどのような制度か確認します。
1.1 拠出金率は令和8年度も1000分の3.6(0.36%)で据え置き
日本年金機構が公表している情報によると、子ども・子育て拠出金率は令和2年4月に1000分の3.4(0.34%)から1000分の3.6(0.36%)に改定され、その後も据え置かれています。日本年金機構は事業主向けに、令和8年度の拠出金率も令和7年度と同率の1000分の3.6(0.36%)となる予定で、令和8年4月分の保険料(納付期限:6月1日)から適用されると案内しています。
この拠出金は、児童手当や地域の子ども・子育て支援事業などの財源の一部として使われています。
1.2 拠出金は被保険者の負担ゼロ、全額を事業主が負担する
厚生年金保険料は会社と従業員が折半で負担しますが、子ども・子育て拠出金は全額を事業主が負担する仕組みです。従業員本人の給与から天引きされることはありません。
計算式は「標準報酬月額(および標準賞与額)×拠出金率」で、厚生年金保険料の計算と同じ標準報酬月額を使いますが、率は厚生年金保険料率とは別のものです。
2. 【編集者の視点】
「児童手当の財源は税金だけでまかなわれている」と思われがちですが、実際には子ども・子育て拠出金という、企業が納める保険料的な仕組みも財源の一部になっています。この点は、家計側の記事だけを読んでいるとなかなか見えてきません。
従業員本人の給与明細に載らないという性質上、「会社がどれだけ子育て支援の財源に貢献しているか」は、経営者や人事労務担当者以外にはほとんど意識されない仕組みだといえます。制度の全体像を理解するには、家計側の給付だけでなく、企業側の負担にも目を向ける必要があります。
特に中小企業の経営者にとっては、社会保険料の一部として毎月発生するコストであるにもかかわらず、その使途や意義が実感しにくい項目でもあります。制度の趣旨を理解しておくことは、単なるコスト管理以上の意味を持つはずです。
次のページでは、令和8年4月から新たに始まった「子ども・子育て支援金」という別の制度と、この拠出金との違いを確認しましょう。
3. 令和8年度から始まった「子ども・子育て支援金」は、名前は似ていても別の制度
「子ども・子育て拠出金」と非常によく似た名前の「子ども・子育て支援金」という制度が、令和8年度から新たに始まっています。名前が似ているために、同じ制度の話だと誤解されるケースが見られます。
3.1 支援金は本人と会社が折半、医療保険料に上乗せして徴収
こども家庭庁の説明によると、被用者保険に加入している人の支援金額(月額)は「標準報酬月額×支援金率」で計算され、令和8年度の一律の支援金率は0.23%です。
支援金額の半分は企業が負担し、残り半分を本人が負担する仕組みで、実際の負担額は標準報酬月額に0.0023を乗じた金額のさらに半分になります。令和8年4月分の保険料(5月に給与天引き)から徴収が始まっています。
国民健康保険や後期高齢者医療制度に加入している人については、支援金額は市町村や広域連合が定める条例にもとづいて所得等に応じて決まり、料率も自治体ごとに異なります。
3.2 賞与からも徴収され、育児休業中は免除される
こども家庭庁のQ&Aによると、企業の従業員については、給料だけでなくボーナス(賞与)からも支援金が徴収されます。これは、健康保険制度や厚生年金保険制度と同様の扱いです。
一方で、企業の従業員が育児休業を取得している間は、医療保険料や厚生年金保険料と同様に、支援金についても免除される仕組みになっています。子育て世帯にとっては、負担が発生するタイミングと免除されるタイミングの両方を押さえておくと安心です。
3.3 【「子ども・子育て拠出金」と「子ども・子育て支援金」の違い】
前提条件:被用者保険(会社員等)の場合、令和8年度の制度にもとづく比較1/2
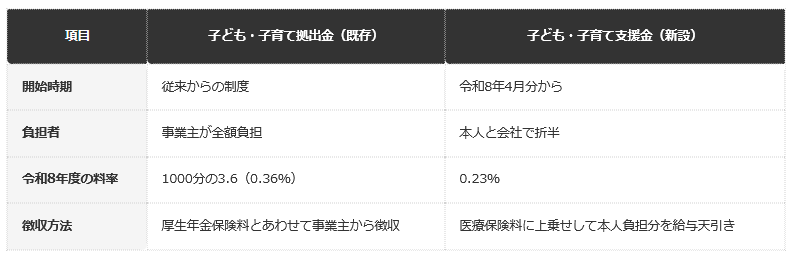
出所:日本年金機構「子ども・子育て拠出金率が改定されました」・こども家庭庁「子ども・子育て支援金制度について」を基にLIMO編集部作成
子ども・子育て拠出金(既存の制度)
- 開始時期:従来からの制度
- 負担者:事業主が全額負担、本人の給与天引きはなし
- 令和8年度の料率:1000分の3.6(0.36%)
- 徴収方法:厚生年金保険料とあわせて事業主から徴収
子ども・子育て支援金(新設)
- 開始時期:令和8年4月分から
- 負担者:本人と会社で折半
- 令和8年度の料率:0.23%
- 徴収方法:医療保険料に上乗せして、本人負担分を給与天引き
4. 【編集者の視点】
この2つの制度は、名前に「子ども・子育て」という同じ言葉が入っているうえ、どちらも児童手当をはじめとする子育て支援策の財源に関わる制度であるため、混同されやすいと感じています。
決定的に違うのは「誰が負担するか」という点です。子ども・子育て拠出金は会社が全額負担する制度で、従業員本人の手取りには直接影響しません。一方、令和8年4月分から始まった子ども・子育て支援金は、本人負担分が給与から天引きされるため、給与明細を見て初めて「新しい天引き項目が増えた」と気づいた方も多いはずです。
給与明細や保険料額表に見慣れない項目が増えたと感じたときは、それが会社側の負担のみで完結する拠出金の話なのか、自分自身の手取りに影響する支援金の話なのかを、まず区別して確認することをおすすめします。
5. 給与計算の実務では、拠出金は厚生年金保険料と一緒に計算される
ここからは、実際に給与計算・経理の実務で子ども・子育て拠出金がどう扱われるかを確認します。
5.1 標準報酬月額・標準賞与額をもとに、月々と賞与時に計算する
子ども・子育て拠出金は、厚生年金保険の被保険者を雇用する事業主に納付義務があります。毎月の給与からは、厚生年金保険料の計算に使う「標準報酬月額」に拠出金率を掛けて算出し、賞与からも「標準賞与額」に拠出金率を掛けて算出します。
厚生年金保険料は労使折半のため、給与明細上は会社負担分と本人負担分の両方が記載されることがありますが、子ども・子育て拠出金は全額が事業主負担のため、通常、従業員向けの給与明細には本人負担額として表示されません。
5.2 厚生年金保険料と一体で徴収されるため、納付を忘れることはない
子ども・子育て拠出金は、厚生年金保険料および子ども・子育て拠出金をあわせた形で、日本年金機構が事業主から徴収する仕組みになっています。事業主が毎月納める社会保険料の中に、厚生年金保険料とセットで組み込まれているため、拠出金だけを個別に見落として未納になるリスクは実務上小さいといえます。
ただし、給与計算ソフトや保険料額表を確認する際、厚生年金保険料率と拠出金率を混同して二重計算・計算漏れをしてしまうケースはあり得ます。保険料額表を見るときは、厚生年金保険料率の欄と、子ども・子育て拠出金率の欄が別々に記載されている点を確認しておくと安心です。
5.3 従業員の年齢・雇用形態にかかわらず、事業主の負担義務は変わらない
子ども・子育て拠出金は、厚生年金保険の適用事業所であれば、雇用している従業員に子どもがいるかどうか、従業員自身の年齢にかかわらず、一律に納付義務が生じます。「独身の従業員しかいないから対象外」「高齢の従業員だから関係ない」といった判断はできません。
これは、拠出金が個々の従業員向けの給付ではなく、社会全体の子育て支援の財源として位置づけられているためです。この仕組みは、令和8年度から始まった子ども・子育て支援金が、子育て世帯に限らず幅広い世代が負担する制度として設計されていることとも共通しています。
※本記事は、編集部が日本年金機構およびこども家庭庁の公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
5.4 拠出金率は過去にも段階的に引き上げられてきた
子ども・子育て拠出金率は、これまでも段階的に引き上げられてきた経緯があります。日本年金機構の案内によると、令和2年4月に1000分の3.4(0.34%)から1000分の3.6(0.36%)へと改定されており、それ以降は令和8年度時点まで同じ料率が据え置かれています。
それ以前の時期についても、平成から令和にかけて拠出金率は複数回引き上げられてきました。少子化対策の財源需要が高まるたびに、この拠出金率も見直しの対象になってきたという経緯があります。
5.5 【子ども・子育て拠出金率の主な改定推移】
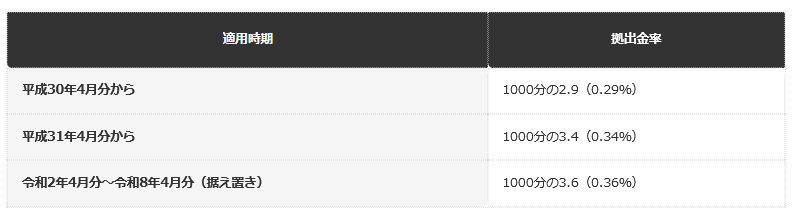
- 平成30年4月分から:1000分の2.9(0.29%)
- 平成31年4月分から:1000分の3.4(0.34%)
- 令和2年4月分から令和8年4月分まで(据え置き):1000分の3.6(0.36%)
料率が変わると、厚生年金保険料とは別枠で事業主の負担額が変動するため、給与計算担当者は保険料額表の改定時期に、拠出金率も含めて確認しておく必要があります。
6. まとめ
- 「児童手当 料率」という検索語の多くは、実際には「子ども・子育て拠出金率」を指していると考えられます。令和8年度の拠出金率は1000分の3.6(0.36%)で、事業主が全額を負担します。
- 令和8年4月分からは、名前が似た別の制度「子ども・子育て支援金」(令和8年度の料率0.23%)が始まっており、こちらは本人と会社で折半して負担します。
- 拠出金は厚生年金保険料と同じ標準報酬月額・標準賞与額をもとに計算されますが、料率も負担者も厚生年金保険料や支援金とは別のものです。
- 拠出金・支援金とも、賞与からの徴収と育児休業中の免除という点では、厚生年金保険料・医療保険料と同様の扱いです。
「子ども・子育て拠出金」と「子ども・子育て支援金」は、名称が似ているだけでなく、どちらも子育て支援の財源という共通点があるため、給与明細や保険料の説明を読んでも混同しやすい制度です。まずは「誰が負担する制度なのか」という一点で区別すると、整理がしやすくなります。
実際の料率や適用時期は年度によって改定される可能性があるため、給与計算の実務にあたる方は、日本年金機構やこども家庭庁の最新の公式情報を確認することをおすすめします。給与計算ソフトを利用している場合も、年度が変わるタイミングで料率が自動更新されているかを一度確認しておくと安心です。
特に、子ども・子育て支援金は始まったばかりの制度であり、令和9年度以降も料率の見直しが行われる見込みです。子ども・子育て拠出金と支援金は改定時期や発表元がそれぞれ別なので、両方の最新情報を個別に確認しておくことが実務上のポイントになります。
「児童手当 料率」という一見シンプルな検索語の裏には、家計側の給付制度と企業側の負担制度という、まったく異なる2つの世界が広がっています。どちらの立場から知りたい情報なのかを最初に整理しておくと、必要な公式情報にたどり着きやすくなります。
なお、児童手当そのものの支給額・支給対象年齢については、児童手当の所得制限は令和6年10月に撤廃済みでも詳しく解説しています。財源側の仕組みと、実際に家庭が受け取る給付の仕組みは、あわせて理解しておくと制度全体の見通しがよくなります。
7. よくある質問
7.1 Q. 「児童手当 料率」を調べていたら「子ども・子育て拠出金」という言葉が出てきました。同じものですか?
A. 児童手当そのものに「料率」はありませんが、児童手当等の財源の一部となる「子ども・子育て拠出金」には、標準報酬月額に乗じる「拠出金率」があります。「児童手当 料率」という検索語の多くは、この拠出金率を指していると考えられます。
7.2 Q. 子ども・子育て拠出金は従業員本人も負担するのですか?
A. いいえ。子ども・子育て拠出金は事業主が全額を負担する制度で、従業員本人の給与から天引きされることはありません。
7.3 Q. 子ども・子育て支援金と子ども・子育て拠出金は同じ制度ですか?
A. 別の制度です。子ども・子育て拠出金は事業主が全額を負担する既存の制度で、令和8年度の料率は1000分の3.6(0.36%)です。子ども・子育て支援金は令和8年4月分から新たに始まった制度で、本人と会社が折半して負担し、令和8年度の料率は0.23%です。
7.4 Q. 育児休業中も子ども・子育て支援金は徴収されますか?
A. こども家庭庁のQ&Aによると、企業の従業員が育児休業を取得している期間は、医療保険料や厚生年金保険料と同様に、支援金についても免除されます。
7.5 Q. 子ども・子育て拠出金は、ボーナス(賞与)からも徴収されますか?
A. 子ども・子育て支援金については、こども家庭庁のQ&Aでボーナスからも徴収される(健康保険・厚生年金保険と同様の扱い)ことが明記されています。子ども・子育て拠出金についても、標準賞与額に拠出金率を掛けて算出する仕組みのため、賞与時にも事業主負担が発生します。
7.6 Q. 個人事業主やフリーランスも子ども・子育て拠出金を負担しますか?
A. 子ども・子育て拠出金は、厚生年金保険の適用事業所が納付するものです。厚生年金保険に加入していない個人事業主やフリーランス自身が、この拠出金を直接負担することはありません。ただし、従業員を雇用して厚生年金保険の適用事業所となっている場合は、事業主として納付義務が生じます。
参考資料
齊藤 慧