4. 成長を期待された米州での失速
株価が伸び悩むもう一つの大きな理由が、海外事業、特に米州(Americas)での苦戦です。
電通グループと聞くと、国内向けのビジネスが中心の会社というイメージを持つかもしれません。しかし実際には、上期の収益のうち日本が占めるのは41.2%で、海外3地域(米州、EMEA(欧州・中東・アフリカ)、APAC(アジア太平洋))の合計は58.3%です。
株主が電通グループに期待していたのは、「日本国内での安定した稼ぎ」に加えて、「成長率の高い米国市場での事業拡大」でした。しかし、その期待は足元の数字によって裏切られる形となっています。
地域別 調整後営業利益3/3
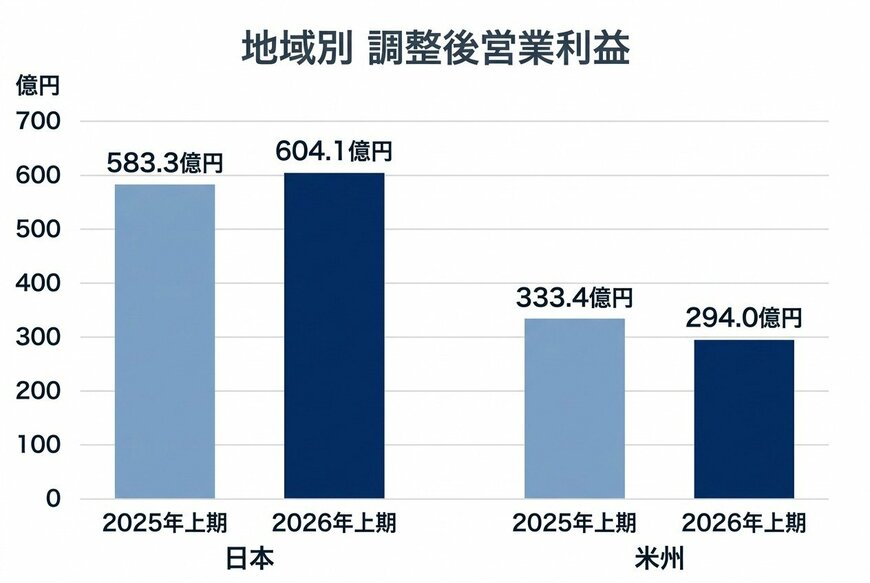
出所:株式会社電通グループ「2026年12月期 第2四半期決算短信」を基にイズミダイズム作成
上期の地域別の調整後営業利益を見ると、日本が604.1億円(前年同期比3.6%増)と堅調に推移しているのに対し、米州は294.0億円にとどまり、前年同期の333.4億円から11.8%の減益となっています。
注目すべきは、日本と米州に投じられている資産の規模がほぼ同等であるということです。それにもかかわらず、米州から生み出される利益は日本の半分以下に落ち込んでいます。為替とM&Aの影響を取り除いた自力の成長率(オーガニック成長率)を見ても、米州は上期でマイナス5.0%と厳しい状況にあります。
泉田氏は、「アメリカのGDP比で、Americasのパフォーマンスはどうなんですかって比較されていっちゃうと、やっぱりそのマネジメント良くないよねという話にはなっちゃう」と指摘し、グローバルな視点を持つ投資家からの厳しい評価に繋がっていると分析します。
5. 広告株を評価するための「モノサシ」
ここで、広告代理店の株価を市場がどのように評価するのか、その基本的なメカニズムを知っておくことが重要です。
泉田氏は、広告代理店の株を見る際の一般的な視点として、「基本シクリカルなんですよ。景気敏感株で、かつGDPに対してどれだけ売上成長したかって必ず見るんです」と解説します。
広告費というのは、企業の業績や国の経済成長(GDP)と密接に連動します。景気が良くなれば企業は広告宣伝費を増やし、景気が悪くなれば真っ先に削られやすい性質を持っています。
また、企業が広告を打つという意思決定のタイミングについて、泉田氏は「景気が良くなったからと、消費が回復してきたから打とう、なのでちょっとディレイするんですよ」と述べ、実際の景気回復から意思決定までに遅れが生じる構造を説明します。
現在、アメリカのGDPは成長を続けています。本来であれば、その経済成長の波に乗って米州の広告事業も伸びていなければならないはずです。しかし、マクロ経済が成長しているにもかかわらず、電通グループの米州事業がマイナス成長に陥っているという事実が、市場からの警戒感を高めていると考えられます。
6. まとめ:投資家が注目すべき次の観測点
今回の決算発表を受けて、電通グループの株価が下落した背景には、「黒字転換」という見出しの裏にある一過性要因の存在、本業の通期見通しが減益のままであること、コスト削減頼みの増益構造、そして成長を期待されてきた米州事業の失速という、複数の要因が絡み合っていると考えられます。
泉田氏は今後の見通しについて、「成長の方向性というか、実現可能性がちょっと見えにくい現状で、当面リストラが先行しそうだなという印象はありましたね」と総括しています。
投資家が今後、電通グループの業績回復を判断する上で注目すべきポイントはどこでしょうか。
それは、「米州の調整後営業利益が、日本の半分以下という状態から抜け出せるか」という1点に絞られます。次の四半期決算において、米州の調整後営業利益の絶対額と、オーガニック成長率がプラスに転じているかどうかを確認することが、株価の本格的な反転を見極めるための重要な観測点となります。
なお本記事は足元の業績と事業構造に焦点を当てており、現在の株価水準が割安か割高かという評価、株主還元の方針、個別の広告案件の受注動向には触れていません。とくに受注の動きは米州の利益が戻るかどうかを左右する部分であり、ここが見えないままでは上の観測点だけで結論を出すことはできません。
参考資料
- 株式会社電通グループ「2026年12月期 第2四半期決算短信」(2026年8月14日)
- 株式会社電通グループ「2026年12月期 第2四半期 決算説明会資料」(2026年8月14日)
- 株式会社電通グループ「2026年12月期 第2四半期 決算説明会 質疑応答」(2026年8月14日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: 株式会社電通グループ IRライブラリ
※リンクは記事作成時点のものです。