
電通グループが2026年8月14日に発表した2026年12月期の上期決算では、前年の赤字から「黒字転換」を果たしたという見出しが躍りました。しかし、赤字から黒字への転換というポジティブなニュースが出たにもかかわらず、決算発表後の株価は力強く上昇するどころか、下落する動きが見られたと泉田氏は指摘します。一体なぜ、業績が回復したように見えるのに、株価はそれを素直に評価しないのでしょうか。この理由について、元機関投資家の泉田良輔氏が株価の動きと会社からのメッセージを読み解き、プロの投資家ならではの視点で迫ります。
1. なぜ「黒字転換」でも株価は下落したのか
2026年12月期の上期(1〜6月)決算において、電通グループの収益は7,173.5億円(前年同期比4.9%増)でした。そして、最終的な利益を示す親会社の所有者に帰属する中間利益は、前年同期の736.5億円の赤字から、462.8億円の黒字へと大きく転換しました。
これだけを見ると、「前年同期は赤字だった会社が黒字転換したのだから、業績は回復しており、株価も評価されるはずだ」と考えるのが自然です。実際に、決算発表を見た多くの投資家がそのような期待を抱いたと考えられます。
実は、この黒字の中身を細かく見ていくと、見出しの印象とは少し話が違ってきます。
株式市場は、表面的な数字の変化だけでなく、その数字が「何によって作られたのか」という中身を厳しく吟味します。この中身を正しく読み解くことは、電通グループの株を保有している人や、同社のグローバル展開による成長を期待して投資を検討している人にとって、今後の投資判断を左右する重要な手がかりとなります。
2. 見出しの数字と「本業の実力」の違い
なぜ株価は黒字転換を素直に評価しなかったのでしょうか。その最大の理由は、今回の黒字化が本業の稼ぐ力が高まった結果というよりも、一過性の要因による部分が大きいからです。
営業利益の黒字転換と一過性要因1/3
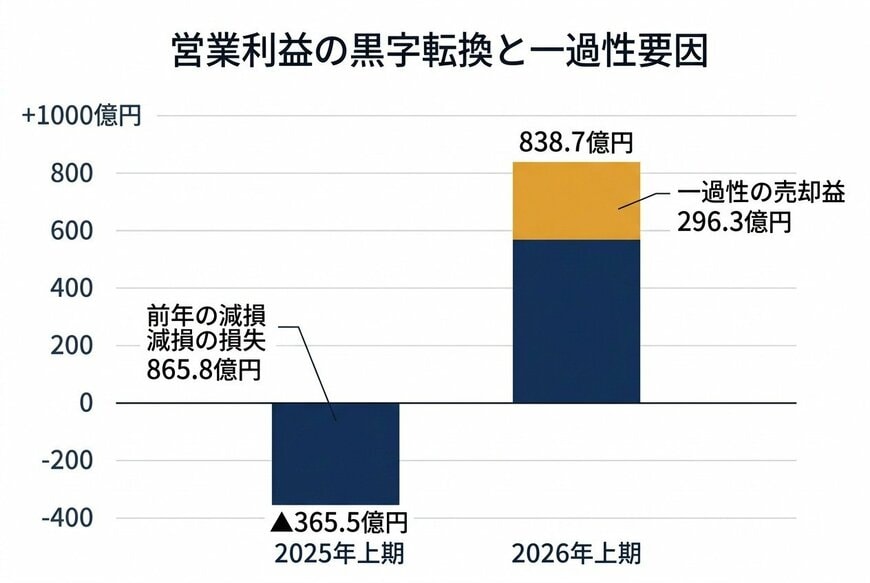
出所:株式会社電通グループ「2026年12月期 第2四半期決算短信」を基にイズミダイズム作成
上期の営業利益は838.7億円の黒字となりましたが、この中には第1四半期に計上された「電通銀座ビルの譲渡益」という296.3億円の一過性のプラスが含まれています。また、前年同期の営業利益が365.5億円の赤字だった背景には、865.8億円の減損損失(資産の価値を引き下げる会計処理)が計上されていたという事情があります。
つまり、前年は巨額のマイナス要因があり、今年は不動産売却という大きなプラス要因があったため、見た目上の数字が劇的に改善したように見えるのです。
そこで、投資家が企業の本業の実力を測るために注目するのが「調整後営業利益」という指標です。これは、営業利益から買収に伴う無形資産の償却費や、構造改革費用、固定資産の売却損益といった一時的な要因を取り除いた、恒常的な事業の業績を測るためのものです。
電通グループの上期の調整後営業利益は719.8億円で、前年同期比6.6%増となりました。この水準について泉田氏は、「上期の進捗だけ見ると、上方修正しても良かったんじゃないかなという印象はあります」と自身の見解を述べています。
通期予想に対する上期の進捗率を計算すると、収益が48.1%、調整後営業利益が43.3%、最終利益が66.4%です。半分を大きく超えているのは最終利益だけで、本業の利益にあたる調整後営業利益は43.3%と半分に届いていません。
しかし、会社側は通期の業績予想を据え置きました。全社の調整後営業利益は通期で1,663億円、つまり前年比で3.6%の「減益」となる予想のままです。上期の進捗が速く見えるのは、あくまで一過性の売却益が乗っている最終利益の部分であり、本業の利益は通期で減益を見込んでいるという会社からのメッセージが変わらなかったことが、株価が反応しなかった一因と考えられます。
3. 増益の要因は「事業の成長」ではない
さらに、本業の実力を示す調整後営業利益が上期で45億円(6.6%)増えた中身についても、注意深く見る必要があります。
調整後営業利益 貢献分析(2026年度上期)2/3
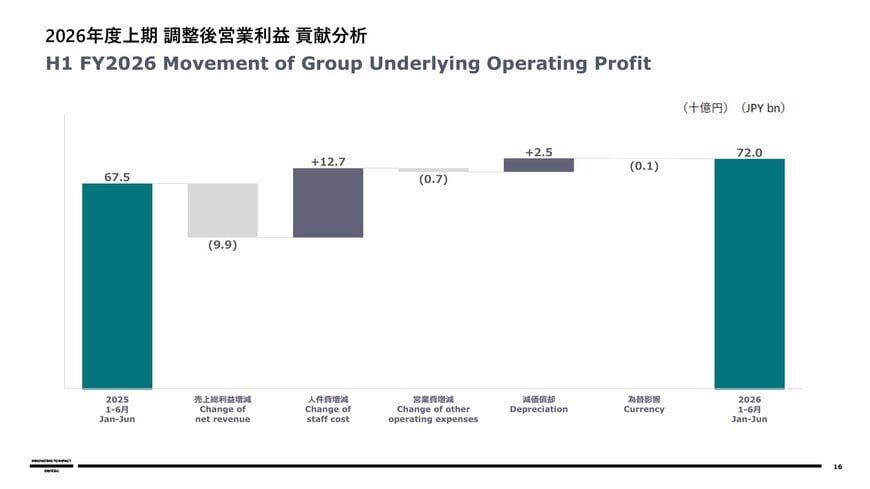
出所:株式会社電通グループ「2026年12月期 第2四半期 決算説明会資料」(2026年8月14日)p.16
決算説明会資料にある調整後営業利益の増減要因を分解した図(ウォーターフォールチャート)を見ると、増益の理由が明らかになります。なお会社の図は十億円単位で表記されているため、以下では億円に読み替えて説明します。この図は、為替の影響を独立した項目として切り出した「為替影響排除ベース」で作成されています。
これを見ると、利益を押し上げた最大の要因は「人件費の増減」であり、プラス127億円の寄与となっています。一方で、本業の儲けの源泉である「売上総利益」(収益から原価を差し引いた、いわゆる粗利)の寄与はマイナス99億円と、最大の押し下げ要因になっています。
会計上の売上総利益自体は前年同期比で3.7%増加していますが、為替の恩恵などを除いたベースで見ると、実質的にはマイナスとなっているのです。これについて泉田氏は、「人件費減でカバーしましたという話なので」と指摘し、事業の収益力が高まったわけではなく、コスト削減によってひねり出した利益であることを分析しています。
つまり、事業そのものが力強く伸びて利益が増えたわけではないという実態が、株価の上値を重くしていると考えられます。