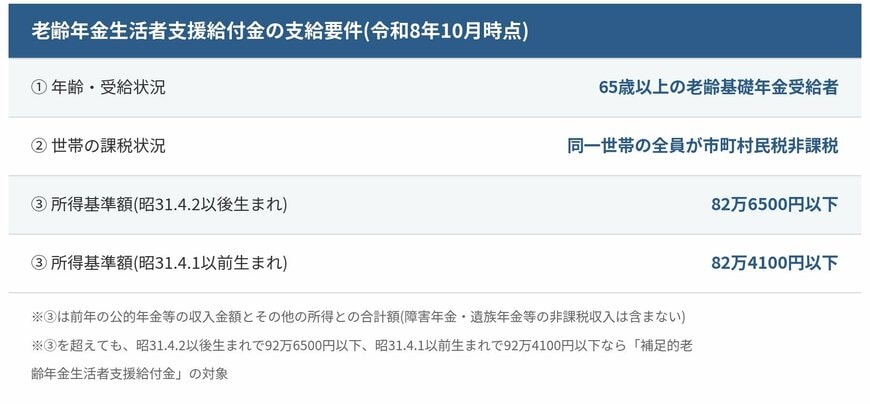
【年金生活者支援給付金】配偶者が配当を確定申告すると、受け取れなくなることがある。「世帯全員が非課税」の要件を解説 2026.09.19 12:12 公開 執筆者和田 直子 年金生活者支援給付金のハガキが届かない、または急に対象外になった場合、思わぬ原因が潜んでいるかもしれません。本給付金の受給には本人だけでなく「世帯全員が住民税非課税」であることが必須です。実は、配偶者が株式の配当金を確定申告したことで世帯全体の非課税基準を超えてしまうケースが存在します。なぜ配偶者の確定申告が給付金に影響するのか、制度の基本と見落としがちな注意点を詳しく解説します。 この記事のポイント 老齢給付金の本人所得基準は昭和31年4月2日以後生まれで年82万6500円以下など年齢別の条件が定められている 本人の所得要件を満たしていても給付金を受給するには世帯構成員全員が住民税非課税でなければならない 配偶者が株の配当金を確定申告すると所得が住民税の合計所得金額に算入され世帯全体の非課税判定から外れる場合がある 源泉徴収のみの申告不要制度を選択すれば世帯非課税を維持できるため確定申告の節税効果と給付金額の慎重な比較が必要となる 記事の続きを読む 1/2 出所:日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」をもとにLIMO編集部作成 Check! 次のページでは、受給要件となる具体的な所得基準額や、配偶者の確定申告によって「世帯非課税」が崩れてしまう詳細なメカニズムを図表とあわせて分かりやすく解き明かします。さらに、配当控除や損益通算による税金面のメリットと、手元に残る給付金の影響をどのように天秤にかけて選択すべきか、迷った際の具体的な判断軸と相談先までを網羅して詳しく整理しました。 画像と一緒に記事を読む 関連記事 【500円玉貯金】100万円貯まった!銀行で「紙幣に両替」と「口座に入金」どちらが手数料を低く抑えられる?主要銀行で比較 コツコツ貯めた500円玉貯金が100万円分に達し、紙幣に交換しようと銀行に持ち込む人も多いでしょう。しかし、窓口で選ぶ手続きの違いによって手数料が大幅に変わり、手元に残る金額に差が出ることをご存じでしょうか。「口座への預け入れ」と「窓口での両替」では無料枠や加算ルールが全く異なります。主要銀行における手数料の違いや、無駄な出費を抑えるための持ち込み手順を整理しました。 【年金生活者支援給付金】をもらう人が使える「医療・介護・保険料」の減免制度5選 "申請漏れ"を防ぐには 9月から、日本年金機構の緑色の封筒が新たに届き始めています。「年金生活者支援給付金」の対象になった人へのお知らせですが、この給付金を受け取れる世帯には、実はほかにも医療費や介護費、保険料の負担を軽くする制度がいくつも用意されています。給付金そのものの金額だけでなく、申請しなければ使えないこれらの優遇制度についても、見落としてしまうと家計にとってはもったいない話です。 【金利を比較】「個人向け国債・新窓販国債・定期預金」9月に選ぶならどれ?途中解約リスクも含めた最適な選び方 個人向け国債と新窓販国債、9月募集分の金利がようやく全て出そろいました。実は同じタイミングで、国債の税金の扱いを見直す議論も動き出していることをご存じでしょうか。もし税負担が軽くなれば、銀行の定期預金との比較の仕方まで変わってきそうです。今回はそうした最新の動きも踏まえながら、個人向け国債・新窓販国債・定期預金のなかで今どの金利が魅力的なのかをまとめて確認していきます。 【個人向け国債】相続したときの評価額はいくらか。2026年9月募集分の年1.95%、額面「100万円」で試算 10月スタート!「育児免除制度」で国民年金保険料が最大13カ月免除に。老後の年金額は平均いくら? LIMOをGoogle検索のお気に入りに登録!詳しくはこちら→ copy URL 関連タグ #年金生活者支援給付金 #住民税非課税世帯 #資産運用