

年金生活者支援給付金の請求書が届かなかった、あるいはこれまで受け取れていたのに急に対象外になった、という方の中には、意外な原因が隠れていることがあります。
年金生活者支援給付金は、請求する本人だけでなく、世帯全員の市町村民税が非課税であることが条件です。
世帯に配偶者がいる場合、配偶者の所得の申告方法によって、この要件を満たせなくなることがあります。
この記事では、年金生活者支援給付金の基準をおさらいしたうえで、配当所得の申告方法が受給にどう影響するかを確認していきます。
1. 年金生活者支援給付金の基準をおさらい
まずは、年金生活者支援給付金の支給要件を確認します。
1.1 本人の所得基準は82万6500円
老齢年金生活者支援給付金は、65歳以上で老齢基礎年金を受けていること、前年の年金収入とその他の所得の合計が一定額以下であることが条件です。令和8年10月分から、昭和31年4月2日以後生まれの方は82万6500円以下、昭和31年4月1日以前生まれの方は82万4100円以下が基準になります。障害年金・遺族年金など非課税の収入はこの合計に含まれません。
年金生活者支援給付金の対象者や金額の全体像については、LIMOの記事「年金生活者支援給付金とは?2026年最新の対象者・いくらもらえるか・ハガキが届かない理由を徹底解説」で詳しく解説しています。
1.2 世帯全員の住民税非課税も条件
本人の所得基準を満たしていても、それだけでは支給されません。請求する方の世帯全員の市町村民税が非課税であることも、あわせて満たす必要がある要件です。
年金生活者支援給付金は、3つの要件をすべて満たす方が対象1/2
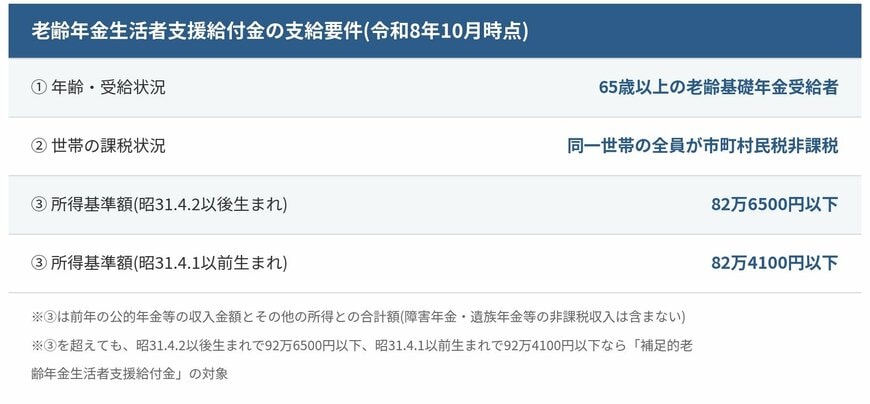
出所:日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」をもとにLIMO編集部作成
2. 配偶者の確定申告が、なぜ受給に影響するのか
ここからが本題です。世帯の住民税非課税が崩れる、意外な原因を確認します。
2.1 配当は申告しなければ住民税に影響しない
上場株式の配当は、証券会社の特定口座で源泉徴収を選んでいれば確定申告をする必要がありません。申告不要制度を選んだ場合、その配当は住民税の合計所得金額に算入されず、非課税の判定にも影響しません。
2.2 確定申告をすると、世帯の非課税判定に算入される
一方、配当控除を受けるために総合課税で申告したり、譲渡損失の繰越控除のために申告分離課税で申告したりすると、その所得が住民税の合計所得金額に算入されます。近年の税制改正により、所得税と住民税で異なる課税方式を選ぶこともできなくなったため、所得税で申告すればそのまま住民税にも反映されます。配偶者の所得がこれによって住民税の非課税基準を超えると、配偶者が課税対象になり、世帯全体では非課税でなくなってしまいます。
本人が非課税の基準を満たしていても、配偶者の申告方法によって世帯としての非課税が崩れることがある2/2
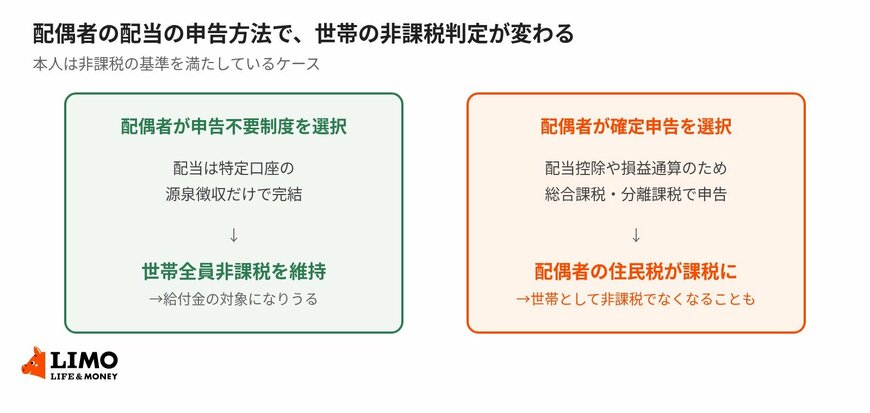
出所:LIMO編集部作成
3. 実際にどんなケースで起こりうるか
最後に、具体的にどのような場面でこの影響が出るのかを確認します。
3.1 配当控除や損益通算のために申告するケース
配偶者が保有する株式の配当について、配当控除を受けるために総合課税で確定申告するケースや、株式を売却して損失が出た年に、翌年以降に繰り越して利益と相殺するために申告分離課税で確定申告するケースが考えられます。いずれも税務上のメリットを目的とした選択ですが、副次的に住民税の合計所得金額を押し上げることがあります。
3.2 本人が非課税でも、配偶者の申告で世帯が崩れることがある
年金生活者支援給付金の請求者本人が非課税の基準を満たしていても、同じ世帯の配偶者が確定申告によって住民税が課税になれば、「世帯全員が非課税」という要件は満たせなくなります。世帯の誰か一人の申告方法が、請求者本人の受給可否に影響することがある、という点に注意が必要です。
年金の給付金は本人の所得だけで判断されると思われがちですが、世帯単位で見る制度も少なくありません。配偶者の資産運用の選択が、思わぬところで影響することがあると知っておいていただきたいです。


