

3. 生涯で見ると、保険料と受給額の差はどれくらいか
ここまでは月額ベースで見てきましたが、生涯を通じた総額で見ると、払う保険料と受け取る年金の規模感はどう変わるのでしょうか。
3.1 単純計算で比べてみる
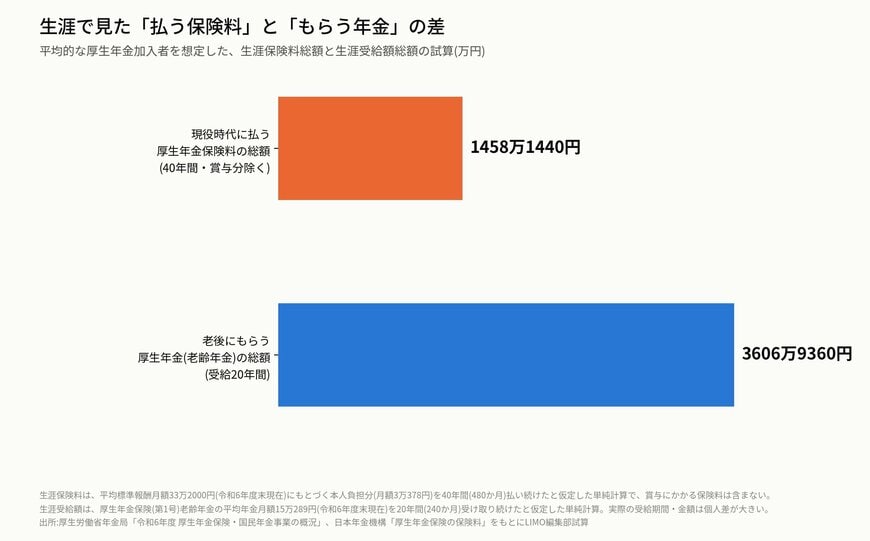
平均標準報酬月額33万2000円(本人負担の保険料月額3万378円)で40年間(480か月)働き続けたと仮定すると、生涯で払う保険料の総額は、単純計算で1458万1440円になります。
一方、平均年金月額15万289円の老齢年金を20年間(240か月)受け取り続けたと仮定すると、生涯で受け取る年金の総額は、単純計算で3606万9360円になります。
生涯で見た「払う保険料」と「もらう年金」の差4/4
LIMO編集部作成
あくまで平均値と単純な仮定にもとづく試算ではありますが、生涯で受け取る年金総額は、生涯で払う保険料総額のおよそ2.5倍という計算になります。
この試算には、賞与にかかる保険料や、老齢基礎年金の保険料(国民年金保険料分)は含んでいません。
また、受給期間は20年間と仮定していますが、実際に何年受け取れるかは、何歳から受給を始め、何歳まで生きるかによって一人ひとり異なります。
「払った保険料より多くもらえるのか」という視点だけで年金を見ると、損得の話に偏りがちです。
厚生年金には、老後の生活を支える役割だけでなく、万一のときの障害年金や遺族年金といった保障も含まれています。
生涯の総額を比べる試算は、あくまで制度の規模感をつかむ一つの目安として捉えるとよいでしょう。
厚生年金には、老後の生活を支える役割だけでなく、万一のときの障害年金や遺族年金といった保障も含まれています。
生涯の総額を比べる試算は、あくまで制度の規模感をつかむ一つの目安として捉えるとよいでしょう。
4. まとめ
厚生年金保険料は、標準報酬月額に18.3%(本人負担9.15%)を乗じて計算され、平均的な保険料は月額3万378円(令和6年度末現在)です。
一方、老後に受け取る老齢年金の平均月額は15万289円(令和6年度末現在)で、平均的な保険料の約5倍にあたります。
40年間の保険料と20年間の受給を単純に総額で比べると、生涯で受け取る年金は生涯で払う保険料のおよそ2.5倍という試算になります。
ご自身の平均標準報酬月額や将来の見込み受給額は、給与明細や「ねんきんネット」「ねんきん定期便」で確認できます。
参考資料
和田 直子


