

「シーゲル 株式投資 第6版」で検索してこの記事にたどり着いた方も、「株式投資 名言」「株式投資 有名人」で検索してきた方も、知りたいことの根っこは同じかもしれません。
有名な投資家の言葉や、長年読み継がれる名著には、何を信じて投資判断の指針にすればいいのか、という不安に対するヒントが詰まっていそうに見えます。
ただし、名言や名著は「知っている」だけでは意味がありません。この記事では、ジェレミー・シーゲル教授の名著『株式投資』と、ウォーレン・バフェット氏の名言を題材に、その言葉が生まれた背景や検証可能性まで踏み込んで整理します。
1. ジェレミー・シーゲル教授とウォーレン・バフェット氏、まず何者か
「株式投資の名著」「有名投資家」と聞いて名前が挙がりやすいのが、この2人です。まずそれぞれの基本的な立場を押さえておきます。
1.1 シーゲル教授は、株式の長期リターンを実証データで示した経済学者
ジェレミー・シーゲル氏は、ペンシルベニア大学ウォートン・スクールの名誉教授です。1994年には、ビジネスウィーク誌が実施したビジネススクール教授のランキングで最高評価を受けた実績を持ちます。
出版社の紹介記事によれば、シーゲル氏の授業は成績基準で受講が制限されるほどの人気講義だったとされています。学術的な裏付けと、教育現場での評価の両方を持つ人物です。
著書『株式投資』(原題:Stocks for the Long Run)は、株式の長期リターンを実証データで示した研究書として知られています。
1.2 バフェット氏は、48年分の書簡を公開し続ける「投資の神様」
ウォーレン・バフェット氏は、投資会社バークシャー・ハサウェイの会長です。同社は米国証券取引委員会(SEC)に年次報告書(Form 10-K)を提出する公開企業で、経営実績は法定開示の対象になっています。
バフェット氏の株主向け書簡は、バークシャー・ハサウェイの公式サイトで1977年分から2024年分まで、48年分がそのまま公開されています。
本を出さずとも、この書簡だけで思想の変遷を追える点は、後述する「発信者の検証可能性」を考えるうえでも重要な手がかりになります。
1.3 そもそも「格言」と「名言」は何が違うのか
「株式投資 格言」と「株式投資 名言」は、似ているようで性質が異なる言葉です。
相場格言の多くは、誰が最初に言い出したのか特定できない、長年の言い伝えとして広まった集合知です。出典をさかのぼって確認する手段が、そもそもありません。
一方、この記事で扱うバフェット氏の言葉のように、特定の個人が特定の年月に発した「名言」は、出典をさかのぼって、書かれた文脈まで確認できます。
本記事では、出典を確認できる名言・名著を中心に、その背景まで掘り下げます。
例えば「二度に買うべし、二度に売るべし」のような日本の相場格言は、長年語り継がれてきた言い伝えであり、誰か一人の発言として特定できるものではありません。集合知としての価値はありますが、本記事のように出典に遡って文脈を検証する対象には向いていません。
2. 名著『株式投資』は初版から何が変わった?第4版と第6版を比べてわかること
「名著だから今読んでも同じ内容のはず」と思われがちですが、実際には版を重ねるごとに中身が更新されています。
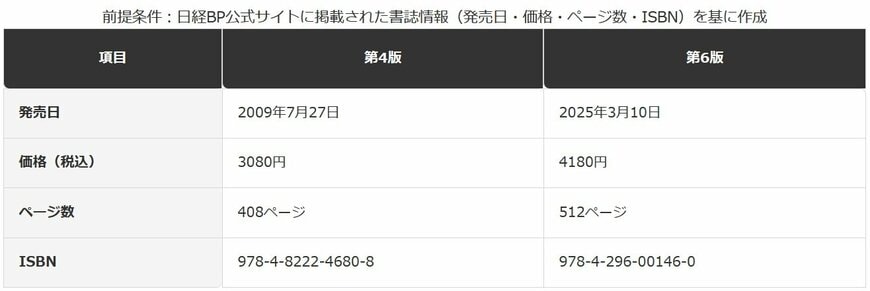
2.1 【第4版・第6版の書誌データ】
第4版(2009年7月27日発売)
- 価格:3080円
- ページ数:408ページ
第6版(2025年3月10日発売)
- 価格:4180円
- ページ数:512ページ
16年間で価格は1100円上がり、ページ数も104ページ増えています。日経BPの公式ページによれば、初版から約30年分のデータが追加され、新たに6章が加わったことが理由です。
出版社の解説では、この改訂版の核となる主張として「このようなボラティリティの高騰にもかかわらず、株式の優れたリターンは、この30年間持続しているだけでなく、むしろ増加している」という一文が紹介されています。
3. 【編集者の視点】
「名著だから今読んでも通用する」という理解は、半分正しく半分不正確です。
長期投資の考え方そのものは古びませんが、株式投資のおすすめ本を選ぶ際に見落とされがちなのが、まさにこの「版」の情報です。
初版の主張がどのデータに基づいていたかは、版によって土台となる期間そのものが延びています。2009年の第4版と2025年の第6版とでは、著者が参照した実証データの範囲が16年分違います。
実務上の防衛策はシンプルです。書店やネット書店で気になる本を見つけたら、まず奥付や商品ページで「第何版」「発売年」を確認する習慣をつけることです。
同じ書名でも版によって収録章や参照データが異なるため、古い版のレビューだけを読んで内容を判断しないことも大切です。気になる版がいつのものか迷ったときは、出版社の公式サイトや国立国会図書館サーチのような公的な書誌検索で確認できます。
特に翻訳書は、原著の版と邦訳版の版数がずれることもあります。「第◯版」という表記だけでなく、発売年もあわせて確認すると、より確実です。
株式投資のおすすめ本を選ぶときの基準そのものは、株式投資の本を選ぶ前にでも詳しく整理しています。
4. バフェットの名言「他人が強欲なときに恐れよ」は、暴落を言い当てていた
「株式投資 名言」で検索すると必ずと言っていいほど登場するのが、バフェット氏のこの言葉です。ただし、この名言が「いつ」「どんな文脈で」書かれたものかまで知られていることは、あまり多くありません。
4.1 1986年の株主向け書簡と、その約7カ月半後の史実
バフェット氏は、1987年2月27日付のバークシャー・ハサウェイ株主向け書簡(1986年度分)で、次のように書いています。
"we simply attempt to be fearful when others are greedy and to be greedy only when others are fearful"(我々はただ、他人が強欲なときに恐れ、他人が恐れているときにのみ強欲になろうとしているだけだ)
出典:Berkshire Hathaway「Chairman's Letter 1986」
この書簡でバフェット氏は、当時のウォール・ストリートには恐怖が見られず、楽観(陶酔感)が支配していると述べていました。
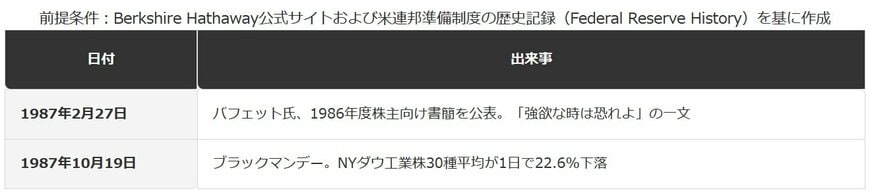
4.2 【年表のまとめ】
書簡の公表
- 1987年2月27日:1986年度株主向け書簡を公表
その約7カ月半後
- 1987年10月19日:NYダウ工業株30種平均が1日で22.6%下落
約7カ月半という期間は、書簡の日付とブラックマンデーの日付から編集部で計算しました。バフェット氏がこの下落を予言していたと断定することはできませんが、当時の楽観的な相場への警戒感を、後から振り返って裏付ける史実として押さえておく価値はあります。
5. 「有名投資家」の実績は、同じように検証できるとは限らない
「株式投資 テスタ」「株式投資 有名人」といった検索も多く見られます。SNSで実績を発信する個人投資家に関心を持つのは自然なことです。
ただし、有名投資家といっても、その実績を第三者が確認できる度合いには大きな差があります。
5.1 バークシャー・ハサウェイは、監査済みの開示情報として実績が残る
バフェット氏の運用実績は、SECに提出される年次報告書という、法定開示の枠組みの中で公表され続けています。48年分の株主向け書簡も、誰でも無料で確認できます。
一方、SNSやテレビ番組を通じて話題になる個人投資家の運用実績は、多くの場合、本人の自己申告に基づく情報です。第三者が独立に検証できる公的な開示制度の対象にはなっていません。
6. 【編集者の視点】
「有名投資家の名言」を読むときに見落としやすいのが、その言葉の発信者が「何を根拠に」有名なのか、という視点です。
上場企業の経営者としての実績なのか、個人の自己申告なのか、学術研究に基づく実証データなのかによって、その言葉の重みは本来変わってくるはずです。
実務の罠としてありがちなのは、「有名だから正しい」「フォロワーが多いから信頼できる」という短絡です。発信力の大きさと、主張の裏付けの確かさは、必ずしも一致しません。
防衛策は、名言そのものよりも、その名言の発信者がどんな立場で、どんな情報を公開しているのかを確認する習慣です。上場企業の経営者であれば、有価証券報告書や年次報告書といった開示書類が手がかりになります。
個人投資家の体験談は、参考にする分には構いませんが、再現性を期待しすぎないことが実務上の防衛策になります。判断に迷う場合は、証券会社が提供する中立的な学習コンテンツと照らし合わせる方法もあります。
気になる書籍が「本当にその著者本人の実績に基づく内容か」を確かめたいときは、国立国会図書館サーチのような公的な書誌検索で、出版年や版の履歴を確認する方法もあります。SNSの発信だけでは追えない情報です。
7. 名言・名著の教えを「知る」だけで終わらせないために
シーゲル教授の実証研究も、バフェット氏の名言も、根底にある考え方は「長期で株式を持ち続けること」に集約されます。
ただ、この考え方を知っているだけでは、実際の資産形成にはつながりません。継続するための制度的な後押しが必要です。
金融庁によると、2024年から始まった新しいNISAでは、非課税保有期間がそれまでの「つみたてNISA20年間・一般NISA5年間」から無期限に変わりました。
シーゲル教授の研究は、株式を長期で持ち続けることの実証的な裏付けであり、バフェット氏の名言は、その長期保有を実行する上での心構えです。どちらも「短期で売買を繰り返さない」という点で方向性が一致しています。
暴落時にあわてて売らずに済むかどうかは、精神論だけでなく、非課税期間を気にせず長く持ち続けられる制度を使っているかどうかにも左右されます。株式投資の始め方については、証券口座の開設手順を含めてこちらで解説しています。
また、バフェット氏が経営するバークシャー・ハサウェイという会社そのものの収益構造に関心がある方は、バークシャー・ハサウェイの稼ぐ仕組みを分析した記事もあわせてご覧ください。
※本記事は、編集部がBerkshire Hathaway・米連邦準備制度(Federal Reserve History)・米証券取引委員会(SEC)・金融庁が公表する公式の一次資料、および出版社公式サイトの書誌情報を直接確認の上、執筆・検証しています。
8. まとめ
- シーゲル教授の名著『株式投資』は、第4版(2009年・3080円・408ページ)から第6版(2025年・4180円・512ページ)へと、約30年分のデータと新章を加えて改訂されています。
- バフェット氏の名言「他人が強欲なときに恐れよ」は1987年2月の株主向け書簡が原典で、その約7カ月半後にブラックマンデー(NYダウ22.6%下落)が起きています。
- 有名投資家の実績には、上場企業の法定開示のように第三者が検証できるものと、個人の自己申告にとどまるものがあり、その違いを見極める視点が実務上の防衛策になります。
名言や名著は、投資を始めるきっかけとしては十分な力を持っています。ただし、その言葉がいつ・どんな立場から発せられたものかを確認する一手間が、読み方の解像度を上げてくれます。
気になる名著を手に取ったら、まず奥付の発行年を確認し、名言が印象に残ったら、その発信者がどんな情報を公開している人物なのかを調べてみてください。それだけで、次に読む一冊との付き合い方が変わってくるはずです。
「株式投資 格言」「株式投資 有名人」といった検索の先には、誰かの言葉を信じたいという素朴な気持ちがあります。その気持ち自体は自然なものですが、最終的な判断の材料にするなら、出典まで確認できる情報かどうかを見極める一手間を、ぜひ習慣にしてみてください。
9. よくある質問
9.1 Q. シーゲル教授の『株式投資』は、第4版と第6版のどちらを読めばいいですか?
A. 最新のデータや章立てを求めるなら、2025年発売の第6版が新しい情報を反映しています。第4版は2009年発売で、その後の金融危機やコロナ禍などのデータは含まれていません。図書館などで両方の目次を比較してから選ぶ方法もあります。
9.2 Q. バフェットの名言「他人が強欲なときに恐れよ」は、どこで読めますか?
A. バークシャー・ハサウェイの公式サイトで、1977年分から2024年分までの株主向け書簡がすべて無料で公開されています。この名言は1987年2月27日付の1986年度分の書簡に記載されています。
9.3 Q. 株式投資の格言やSNSで話題の投資家の話は、参考にしてもいいですか?
A. きっかけとして参考にすること自体は問題ありません。ただし、個人の体験談は自己申告にとどまることが多く、上場企業の年次報告書のように第三者が検証できる情報とは性質が異なる点を意識しておくと、読み方を誤りにくくなります。
9.4 Q. 株式投資の本を選ぶときに、他に気をつけることはありますか?
A. 出版年や版を確認することに加えて、著者がどんな実務経験を持つ人物かも選書の基準になります。証券口座の開設方法など基礎知識から学びたい場合は、まず入門書と組み合わせて読む方法もあります。
9.5 Q. 「株式投資 格言」と「株式投資 名言」は同じ意味ですか?
A. どちらも投資の教訓を短い言葉で伝える点は共通していますが、成り立ちが異なります。格言の多くは特定の発言者を持たない言い伝えである一方、名言は特定の個人が特定の時期に発した言葉で、出典をさかのぼって確認できるという違いがあります。

参考資料
- Berkshire Hathaway「Chairman's Letter 1986」
- Berkshire Hathaway「Letters to Shareholders」(1977年〜2024年分一覧)
- Federal Reserve History「Stock Market Crash of 1987」
- U.S. Securities and Exchange Commission「EDGAR:Berkshire Hathaway Inc. Form 10-K提出記録」
- 金融庁「NISAを知る」
- 日経BOOKプラス「株式投資 第6版 長期投資で成功するための完全ガイド」書籍ページ
- 日経BOOKプラス「株式投資 第4版」書籍ページ
- 日経BOOKプラス「監訳者が解説『株式投資 第6版 長期投資で成功するための完全ガイド』」
- 国立国会図書館サーチ「株式投資:長期投資で成功するための完全ガイド」書誌情報
LIMO編集部ウェルスマネジメント班


