

1. 「ユニクロの会社」という一言が取りこぼすもの
社名から事業を言い当てるのは難しい。ファーストリテイリングという名前が示すのは「速い小売」という業態の宣言であって、扱う商品でも、稼ぎ頭の所在でもない。だから多くの人は、店頭で見かける看板のほうから会社を想像する。私もそうだった。
ところが、同社が開示するセグメントは一つではない。国内ユニクロ事業、海外ユニクロ事業、ジーユー事業、グローバルブランド事業の4つが並んでいる。
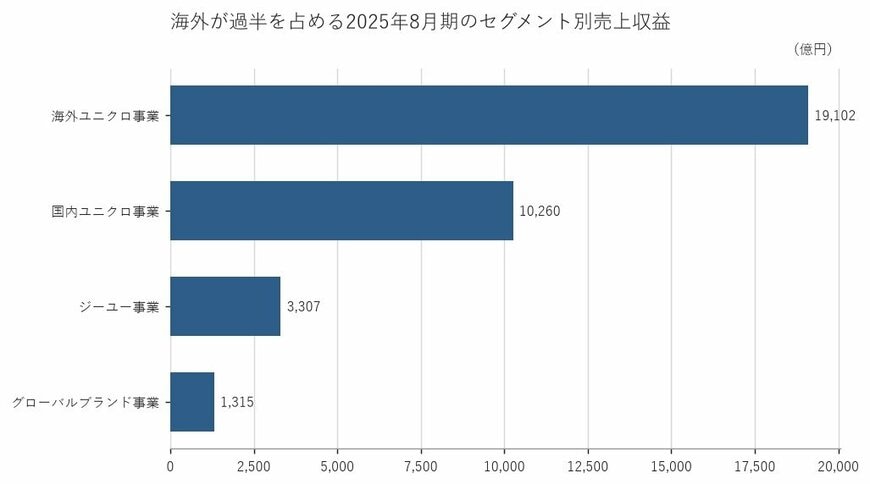
2025年8月期の売上収益(IFRS)は3兆4,005億円。このうち海外ユニクロ事業が1兆9,102億円で、構成比は56.2%にあたる。国内ユニクロ事業は1兆260億円で30.2%。日本のユニクロは、すでに最大の稼ぎ頭ではない。
数字の並びとしては地味に見えるかもしれない。だが「ユニクロの会社」という連想は、暗黙のうちに「日本のユニクロの会社」を指していることが多い。ズレはそこにある。
しかも海外の比率は年を追って効いてきている。2025年8月期の海外ユニクロ事業は売上収益が前期比11.6%増、国内ユニクロ事業は同10.1%増。母数の大きいほうが速く伸びれば、重心はさらに外へ動く。
2. 海外が国内の1.8倍。セグメント別の数字が描く収益の重心
構成比だけでは足りない。利益の側から見ると、この会社の姿はもう少し立体的になる。
2025年8月期の海外ユニクロ事業は、売上収益1兆9,102億円に対して営業利益3,093億円。営業利益率は16.2%で、前期比では増収11.6%、増益9.1%だった。
一方の国内ユニクロ事業は、売上収益1兆260億円に営業利益1,844億円。営業利益率は18.0%と、海外を上回る。増収10.1%に対して増益18.4%だから、伸びの質でも国内が勝っている。
ここに一つ目の面白さがある。規模では海外が国内の1.8倍を稼ぐが、率では国内のほうが厚い。海外は成長、国内は成熟という単純な二分では、この並びを説明できない。
残る2つはどうか。ジーユー事業は売上収益3,307億円で構成比9.7%、営業利益305億円、営業利益率9.2%。増収3.6%に対して営業利益は▲9.5%と減益で着地している。グローバルブランド事業は売上収益1,315億円、構成比3.9%で、営業損益は▲9.5億円の赤字だった。
グループの陣容を見ると、この4つの区分が机上の整理ではないことが分かる。海外ユニクロ事業には、韓国、中国、英国、オーストラリア、タイ、ベトナム、インド、インドネシアの現地法人がそれぞれぶら下がる。ジーユー事業は株式会社ジーユーと、上海に置いた現地法人が担う。
グローバルブランド事業を構成するのは、米国ニューヨーク州のTheory LLC、国内の株式会社プラステ、そしてフランスのFAST RETAILING FRANCE S.A.S.だ。名前を並べただけでも、この会社がユニクロ単体の器ではないことが伝わってくる。
もっとも、規模で言えばグローバルブランド事業は全体の4%に満たない。連想とのズレを作っているのは、ブランドの数ではなく、ユニクロという同じ看板の内側にある国内と海外の非対称のほうだ。
同じ1割の増収でも、母数が倍近く違えば、連結に積み上がる金額はまるで違う。海外ユニクロ事業の伸びが全体を押し上げる構図は、当面変わりにくいだろう。
下の図は、2025年8月期のセグメント別の売上収益を並べたものだ。海外ユニクロ事業の棒が抜けて長く、国内ユニクロ事業がそれに続く。ジーユー事業とグローバルブランド事業は、規模の面では脇役の位置にある。
1/2
出所:株式会社ファーストリテイリング 有価証券報告書をもとに筆者作成
3. 昨秋の停滞から初夏の高い水準へ、そして切り下がりへ
2/2
出所:各種資料をもとに筆者作成
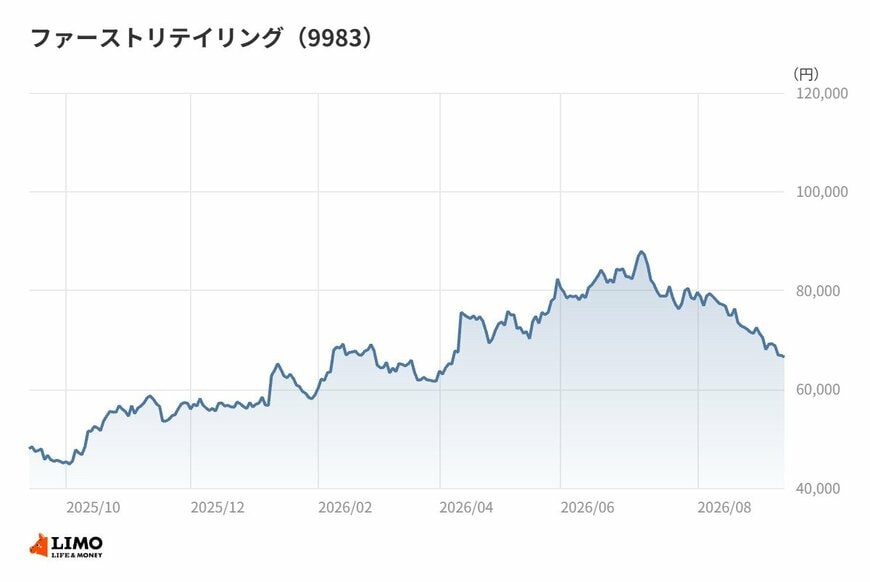
この構造を、市場はどう評価してきたのか。月末終値の並びをたどってみる。
2025年10月末の終値は5万6,000円台。11月末は5万7,000円台、12月末は5万6,000円台と、昨秋から年末にかけては方向感の乏しい推移だった。2025年10月末以降の月末終値では、この10月末が最も低い水準にあたる。
動きが出たのは年明けからだ。2026年1月末は5万8,000円台、2月末には6万9,000円台へと大きく水準を切り上げた。3月末はいったん6万1,000円台まで下押ししたが、4月末は7万3,000円台、5月末と6月末はいずれも8万2,000円台に乗せている。2025年10月末以降の月末終値では、6月末が最も高い水準となった。
そこからは方向が変わる。7月末は7万8,000円台、8月末は7万2,000円台と切り下がり、2026年9月時点の終値は6万6,000円台にある。初夏の高い水準からは、緩やかにではなく、はっきりと水準を落とした形だ。
なぜ切り下がったのか。ここは断定しにくい。決算そのものは増収増益の途上にあり、業績が崩れたわけではない。為替や内外の株式市場全体の地合い、あるいは高い水準まで買われたあとの利益確定が意識された可能性はある。
ただ、はっきり言えることが一つある。昨秋からの上昇局面でも、直近の下落局面でも、セグメント別の収益の重心は動いていない。株価のボラティリティと、事業構造が変わる速度は別物だ。
4. 筆者コメント
なぜ「ユニクロの会社」という像は、これだけ構成比がずれてもなお更新されないのだろうか。
理由の一つは、見え方と稼ぎ方がずれているからだと考えている。日本の消費者が日常的に目にするのは国内の店舗であり、海外の店舗は視界に入らない。見えるものが記憶を作り、記憶がイメージを固定する。
もう一つは、看板が同じであることだ。国内と海外で別のブランドを掲げていれば、投資家も消費者も両者を切り分けて認識しただろう。同じ「ユニクロ」であるがゆえに、地理的な重心の移動が意識されにくい。
だが、率の面では国内のほうが厚いという先の並びを思い出してほしい。海外が成長を担うという見方は正しいが、それだけでは片手落ちだ。規模の重心と収益性の重心は、必ずしも同じ場所にはない。この会社を見るときは、その二つを分けて眺めることをおすすめしたい。


