

「NISAを始めるなら、個別の株式を買うべきか、投資信託を買うべきか」——証券口座を開いた直後に、多くの人がこの選択でつまずきます。どちらも値上がり益や分配金・配当が期待できる点は同じに見えるため、「なんとなく」で選んでしまう人も少なくありません。
しかし株式投資と投資信託は、値段の決まり方も手数料のかかり方も、投資家に認められる権利も根本的な仕組みが異なります。知らずに選ぶと、「分配金が出て儲かったと思ったら実は元本が減っていた」「注文したのに、いくらで買えたのか翌日までわからなかった」といった戸惑いに直面しかねません。
この記事では、公的機関・業界団体の資料に基づいて、株式投資と投資信託の違いを整理していきます(株式投資の始め方で解説した証券口座の基礎知識をお持ちの方は、そのまま読み進めてください)。
1. 「株式投資」と「投資信託」、そもそも何を買っているのかが違う
両者の違いは、まず「何にお金を出しているのか」の区別から出発します。
1.1 個別企業に直接出資するか、まとめられた資金の一部を持つか
株式投資は、証券取引所に上場している個別の企業の株式を、証券会社を通じて直接購入する取引です。買った銘柄・数量に応じて、その企業の株主になります。
一方、投資信託は、多くの投資家から集めたお金をひとつの大きな資金としてまとめ、運用会社が株式や債券などに投資・運用する金融商品です。運用の成果は、投資額に応じて分配されます。
1.2 運用の意思決定を「自分でする」か「専門家に任せる」か
株式投資では、どの企業に投資するかを自分で調べて決めます。業績や事業内容を分析する知識と時間が必要です。
投資信託では、経済・金融の専門知識を持つ運用会社が投資家に代わって投資先を選び運用します。一般社団法人資産運用業協会も、投資信託の魅力として「少ない金額から購入できる」「分散投資できる」「専門家が運用する」の3点を挙げています。
2. 「分配金」が出た=儲かった、とは限らない
投資信託にも、株式の配当金にあたる「収益分配金」があります。中身を知らないまま「分配金が多い投資信託はお得」と考えると、思わぬ誤解につながります。
2.1 同じ分配金でも、「儲け」か「元本の払い戻し」かは人によって違う
収益分配金には、運用益から支払われ課税対象となる「普通分配金」と、個別元本の一部を払い戻すため非課税となる「元本払戻金(特別分配金)」の2種類があります。
どちらになるかは、投資信託全体の運用成績ではなく、投資家それぞれが「いくらで買ったか(個別元本)」によって決まります。同じ金額の分配金を受け取っても、購入時期が違えば内訳も変わるということです。
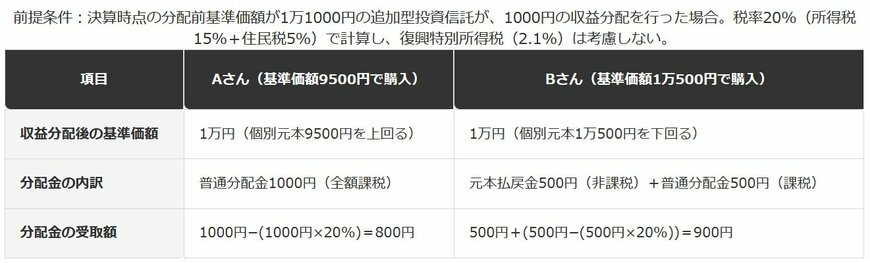
2.2 【同じ「1000円の分配金」でも受取額が変わるカラクリ】
基準価額9500円で購入したAさんの場合
- 収益分配後の基準価額:1万円(Aさんの個別元本9500円を上回る)
- 分配金の内訳:普通分配金1000円(全額課税)
- 受取額:1000円−(1000円×20%)=800円
基準価額1万500円で購入したBさんの場合
- 収益分配後の基準価額:1万円(Bさんの個別元本1万500円を下回る)
- 分配金の内訳:元本払戻金(特別分配金)500円(非課税)+普通分配金500円(課税)
- 受取額:500円+(500円−(500円×20%))=900円
元本払戻金が支払われると、その分だけ個別元本自体が下方修正されます。毎月決算を行う「毎月分配型」は、分配のたびに基準価額が下がる仕組み上、元本払戻金が発生しやすい点に注意が必要です。
3. 【編集者の視点】
実務でつまずきやすいのは、「分配金の額」だけを見て投資信託を選んでしまうケースです。分配金は投資信託自身の信託財産から支払われるため、支払われた分だけ純資産総額は減り、基準価額はその分下がります。
つまり、分配金を多く出している投資信託が、必ずしも運用成績の良いファンドとは限りません。基準価額を切り崩しながら分配を続けているケースもあります。
防衛策としては、購入前に交付目論見書で分配方針を確認し、購入後も運用報告書の「分配金再投資基準価額」の推移をチェックする習慣を持つことです。分配金による目減りの影響を除いた、本来の運用成績を確認できます。
特に毎月分配型を検討する場合は、基準価額と個別元本の関係を必ず確認しましょう。不明な点は、証券会社や銀行の窓口で「今回の分配金のうち、元本払戻金はいくらか」を具体的に質問することをおすすめします。
4. 買った瞬間の値段が分からない「ブラインド方式」という仕組み
株式は取引所の値動きを見ながらリアルタイムで注文できますが、投資信託の注文はこれとは異なる仕組みで成り立っています。
4.1 「いくらで買えたか」は、注文した後でなければ分からない
証券取引所で取引される株式は、板情報を見ながら「今の株価」を確認して注文できます。指値注文を使えば希望する価格で売買することも可能です。
これに対して投資信託の購入・換金の申込みは、原則として申込み日の証券取引所の立会終了時間までに締め切られます。一般社団法人資産運用業協会によると、既知の価額で注文できると既存の受益者の利益が害されるため、受益者の平等性を確保する目的で当日の基準価額がわからない状況で申し込む「ブラインド方式」がとられています。
追加型株式投資信託の購入価額は、申し込んだ日または翌営業日の基準価額が原則です。株式のように「見えている値段」で売買する感覚のまま注文すると、約定金額を後から知って戸惑うことになりかねません。
5. 手数料は「買うとき」だけか、「持っている間」もかかるか
株式投資と投資信託は、コストのかかるタイミングも異なります。
5.1 「信託報酬」は、保有している間ずっと差し引かれ続ける
株式投資でかかる費用は、基本的に売買時の売買委託手数料だけです。保有中の管理コストはありません。
これに対して投資信託には、購入時手数料に加え、保有中は信託財産から「信託報酬(運用管理費用)」が毎日差し引かれ続けます。一般社団法人資産運用業協会によると、信託報酬は運用会社・信託銀行・販売会社の3者に配分される仕組みです。
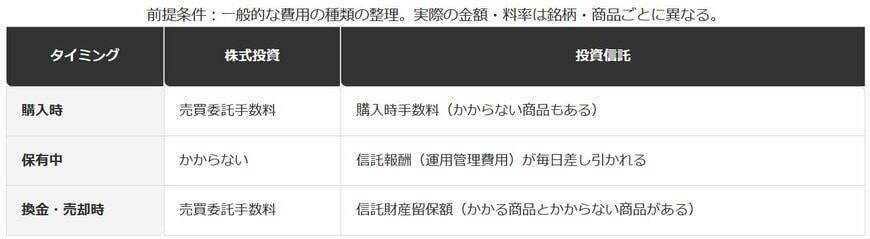
5.2 【株式投資と投資信託、コストがかかるタイミング】
株式投資の場合
- 購入時:売買委託手数料
- 保有中:かからない
- 売却時:売買委託手数料
投資信託の場合
- 購入時:購入時手数料(かからない商品もある)
- 保有中:信託報酬(運用管理費用)が毎日差し引かれる
- 換金時:信託財産留保額(かかる商品とかからない商品がある)
信託報酬は日々の基準価額の計算にすでに織り込まれているため、分配金と違って請求書のような形で目に見える請求は来ません。
6. 【編集者の視点】
信託報酬は「年率0.数%」という小さな数字で示されがちですが、「保有中ずっと」かかり続ける点が、売買のたび一度だけ発生する株式の手数料と決定的に違います。
長期の積立ほど、信託報酬の累積負担は大きくなります。同じ国内株式インデックスファンド同士でも信託報酬率には差があるため、購入前に比較する価値があります。
確認する際は、料率表示だけで判断せず、投資信託説明書(交付目論見書)の「手続き・手数料」の項目に必ず目を通しましょう。
7. 「議決権」「株主優待」は、株式を直接持つ人だけの権利
リターン以外にも、株式投資と投資信託では投資家に認められる「権利」そのものが異なります。
7.1 投資信託の受益者は、個別企業の株主総会に出席できない
日本取引所グループの用語集によると、株主は会社への出資を通じて経営に参加する権利を持ちます。1単元株以上を保有する株主は、会社の最高意思決定機関である株主総会に出席し、議案に賛成・反対の意思表示をする議決権を行使できます。
一方、投資信託が組み入れている株式の名義は信託銀行にあり、実際に議決権を行使するのは運用会社です。投資家自身が、間接的に保有する個別企業の株主総会に出席することはできません。
金融庁が策定した「日本版スチュワードシップ・コード」の受け入れを表明した機関投資家には、議決権行使の基準や結果の公表が求められます。金融庁によると、2026年6月30日時点で受け入れを表明した354機関のうち222機関が投信・投資顧問会社等です。
また、株主優待も株式を直接保有する株主だけの仕組みで、投資信託の間接保有では受け取れません。
8. 「安定重視」か「配当・優待狙い」か。データに見る二つの投資家像
実際に株式や投資信託を選んでいる人は、何を重視しているのでしょうか。日本証券業協会の調査から、対照的な傾向が見えてきます。
8.1 投資信託を選ぶ人は「安定性」を、株式を選ぶ人は「配当・優待」を重視する
日本証券業協会が2025年4月に実施した調査によると、投資信託の購入時に重視する点は「安定性やリスクの低さ」が「成長性や収益性の高さ」をわずかに上回りました。
一方、株式の投資方針では、長期保有派が半数近くを占めるものの、配当や株主優待という継続的な受け取りを目的に株式を持つ投資家も一定数います。
同じ調査で新設された「上場株式等の投資単位の理想水準」の平均は14万9000円でした。投資信託が少額から購入できる商品もあるのに対し、株式投資にはまとまった資金感覚を持つ人が多い実態がうかがえます。
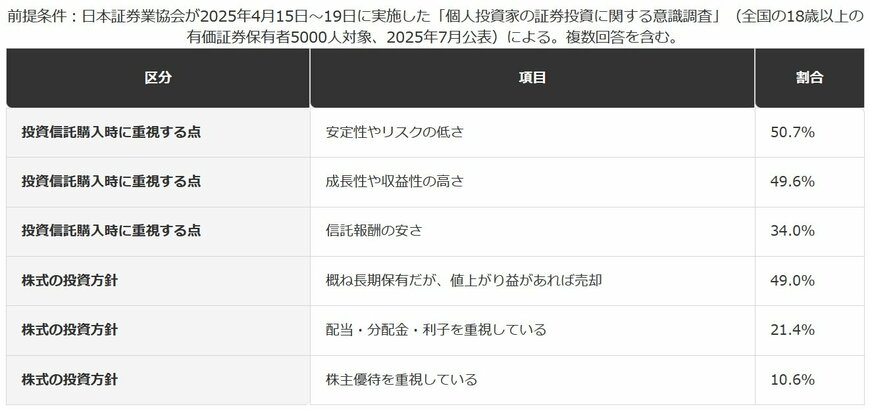
8.2 【投資信託を選ぶ理由・株式を選ぶ理由】
投資信託の購入時に重視する点(全体・複数回答)
- 安定性やリスクの低さ:50.7%
- 成長性や収益性の高さ:49.6%
- 信託報酬の安さ:34.0%
株式の投資方針(全体)
- 概ね長期保有だが、値上がり益があれば売却:49.0%
- 配当・分配金・利子を重視している:21.4%
- 株主優待を重視している:10.6%
なお、新NISAでは、株式は成長投資枠でのみ購入でき、つみたて投資枠は長期の積立・分散投資に適した一定の要件を満たす投資信託等に限られています。まとまった資金で株式投資を始める場合の枠の使い方も踏まえ、どちらの枠を優先的に使うかを考えておくとよいでしょう。
9. 【編集者の視点】
「安定性重視なら投資信託、配当・優待も楽しみたいなら株式投資」という単純な二択に見えますが、実際はどちらか一方だけを選ぶ必要はありません。
少額から始めたい人は、まず投資信託の積立から入り、慣れた段階で株式を組み合わせる順番も選択肢です。
大切なのは、「安定性」「成長性」「配当・優待」のどれを優先したいかを購入前に言葉にしておくことです。目的があいまいだと値動きに一喜一憂しやすくなります。
制度は変更されることがあるため、枠の使い方に迷ったら証券会社や銀行の窓口、金融庁のNISA特設サイトで確認してください。
※本記事は、編集部が一般社団法人資産運用業協会・日本取引所グループ・日本証券業協会・金融庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
10. まとめ
- 株式投資は個別企業の株式を直接購入する取引で、投資信託は多くの投資家の資金をまとめて専門家が運用する商品です。
- 投資信託の分配金は、運用益から支払われ課税対象となる「普通分配金」と、元本の払い戻しにあたり非課税となる「元本払戻金(特別分配金)」に分かれ、同じ金額でも購入時期によって内訳が変わります。
- 投資信託の注文は、当日の基準価額がわからない状態で申し込む「ブラインド方式」がとられています。
- 株式投資の費用は基本的に売買時の手数料のみですが、投資信託は保有期間中も信託報酬が差し引かれ続けます。
- 株主総会での議決権や株主優待は、株式を直接保有する株主だけに認められた権利です。
「どちらが優れているか」という比較よりも、仕組みの違いを知ったうえで自分の目的に合わせて選ぶことが大切です。
実際に始める際は、証券会社が交付する目論見書や取引報告書に一度目を通す習慣をつけてみましょう。
11. よくある質問
11.1 Q. 投資信託と株式、初心者はどちらから始めるべきですか?
A. 一概にどちらが良いとは言えません。少額から分散投資をしたい人には投資信託が、企業分析に関心があり配当や株主優待も楽しみたい人には株式投資が選択肢になります。まずは少額から試してみることが大切です。
11.2 Q. 投資信託の分配金には税金がかかりますか?
A. 収益分配金のうち、運用益から支払われる「普通分配金」には20.315%(所得税及び復興特別所得税15.315%+住民税5%)の税金がかかります。一方、元本の一部払い戻しにあたる「元本払戻金(特別分配金)」は非課税です。
11.3 Q. NISA口座では株式と投資信託、どちらも購入できますか?
A. 新NISAの成長投資枠では、上場株式・投資信託等の両方を購入できます。一方、つみたて投資枠は、長期の積立・分散投資に適した一定の要件を満たす投資信託等に限られ、個別株式は対象になりません。
11.4 Q. 投資信託を保有していても、株主総会に出席できますか?
A. できません。投資信託が組み入れている株式の名義は信託銀行にあり、議決権を行使するのは運用会社です。個別企業の株主として株主総会に出席したい場合は、その企業の株式を直接保有する必要があります。

参考資料
- 一般社団法人資産運用業協会「わかりやすい投資信託ガイド」(2026年2月現在)
- 日本取引所グループ「用語集:議決権」
- 金融庁「スチュワードシップ・コードの受入れを表明した機関投資家のリストの公表について」(2026年6月30日時点)
- 日本証券業協会「個人投資家の証券投資に関する意識調査(調査結果概要)」(2025年7月公表)
LIMO編集部ウェルスマネジメント班


