


「準富裕層」という言葉を目にして、「自分はどのくらい近いのだろう」と気になったことはありませんか。富裕層ほど遠い存在ではなさそうに感じる一方で、具体的にいくらから該当するのか、はっきり説明できる人は多くありません。
この記事では、野村総合研究所(NRI)の最新推計をもとに、準富裕層の定義と該当ラインを整理します。あわせて、総務省の家計調査データと突き合わせたときに見えてくる、「貯蓄が多い=準富裕層に近い」とは限らないという見落としがちなポイントも紹介します。
なお、富裕層の割合や資産形成に関する基礎的なデータは、下記の記事より一部を引用・参照しています。

1. 「準富裕層」とは純金融資産「5000万円以上1億円未満」の世帯——2023年時点で403.9万世帯
「準富裕層」にも、富裕層と同じく国が定めた公式の定義はありません。広く使われているのは、野村総合研究所が世帯を資産規模で5段階に分類する推計の中で示す基準です。
1.1 「純金融資産」という物差しの中身
NRIの分類が使う「純金融資産保有額」は、預貯金・株式・投資信託・一時払い生命保険の解約返戻金などの金融資産を合計し、そこから住宅ローンなどの負債を差し引いた金額です。
不動産そのものの評価額は含まれません。マイホームの資産価値が大きくても、金融資産と負債の差額が小さければ、準富裕層には分類されない仕組みです。
1.2 2023年時点で準富裕層は403.9万世帯
NRIの推計では、純金融資産5000万円以上1億円未満の「準富裕層」は、2023年時点で403.9万世帯です。2021年の325.4万世帯から増加しています。
NRIが示す5階層の世帯数をすべて合計すると、日本の総世帯数は約5570万世帯と推計されます。準富裕層の403.9万世帯は、この中の7.25%にあたります(編集部試算)。
大まかに言えば、単身世帯も含めた日本の世帯のうちおよそ14世帯に1世帯が準富裕層に該当する計算です。決して縁遠い存在ではないことが分かります。
2. アッパーマス層・富裕層との境目——準富裕層は5段階のうち「上から3番目」
準富裕層がどのあたりに位置するのかは、隣り合う階層と比べると分かりやすくなります。
2.1 下は「アッパーマス層」、上は「富裕層」
純金融資産3000万円以上5000万円未満は「アッパーマス層」、1億円以上5億円未満は「富裕層」です。準富裕層はちょうどこの2つに挟まれた層にあたります。
2023年時点の世帯数は、アッパーマス層が576.5万世帯、準富裕層が403.9万世帯、富裕層が153.5万世帯です。純金融資産が増えるほど、世帯数は少なくなっていきます。
富裕層・超富裕層の定義や、2023年に中間層で起きた変化、「いつの間にか富裕層」という新しい富裕層像については、「富裕層」の基準は年収ではなく「1億円」の資産?野村総合研究所の最新推計で分かった、2023年に日本の中間層で起きた過去最大の変化と、新たに生まれた富裕層像とはで詳しく解説しています。
2.2 準富裕層と富裕層を分けるのは「あと5000万円」
準富裕層と富裕層の境目は、純金融資産5000万円の差です。金額だけを見ると大きな壁のようですが、投資信託や株式の値上がりによって、複数年かけてこの差が縮まるケースもあります。
3. 「貯蓄が2500万円以上」でも準富裕層とは限らない——総務省データで見る誤解しやすいポイント
ここからは、準富裕層の基準である「純金融資産」と、総務省の家計調査が示す「貯蓄現在高」の違いを見ていきます。この2つを混同すると、自分の位置を見誤りやすくなります。
3.1 家計調査の「貯蓄現在高」は負債を差し引く前の金額
総務省統計局「家計調査報告(貯蓄・負債編)2025年平均結果」によると、二人以上の世帯における貯蓄現在高の平均値は2059万円、貯蓄を保有する世帯の中央値は1264万円です。
ただし、この「貯蓄現在高」は預貯金・有価証券・生命保険などの合計額であり、住宅ローンなどの負債はまだ差し引かれていません。NRIの「純金融資産」とは、この負債を差し引くかどうかという点で異なります。
貯蓄現在高2500万円以上の世帯が占める割合(2025年・二人以上の世帯)1/2
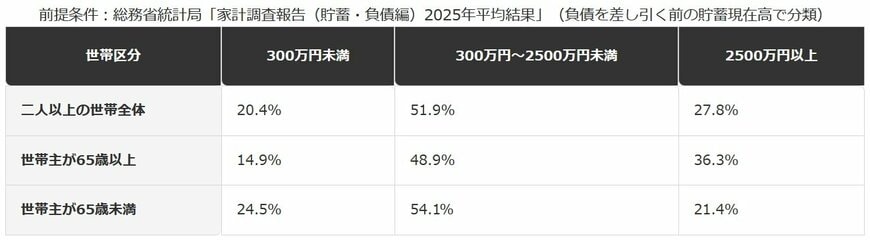
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」2026年5月19日公表を基にLIMO編集部作成
3.2 【貯蓄現在高2500万円以上の世帯が占める割合(2025年・二人以上の世帯)】
世帯全体でみると
- 300万円未満:20.4%
- 300万円〜2500万円未満:51.9%
- 2500万円以上:27.8%
世帯主の年齢別にみると
- 65歳以上・2500万円以上:36.3%
- 65歳未満・2500万円以上:21.4%
NRIの推計で純金融資産5000万円以上(準富裕層・富裕層・超富裕層の合計)にあたる世帯は、単身世帯も含めた日本の総世帯のうち約10.2%です(編集部試算)。一方、家計調査で貯蓄現在高2500万円以上の世帯は、二人以上の世帯に限ると27.8%に上ります。
対象とする世帯の範囲(単身世帯を含むか、二人以上の世帯に限るか)が異なるため、この2つの割合を単純比較はできません。それでも、基準額は家計調査の方が低いのに、割合は家計調査の方が大きく上回っている点は見逃せません。負債を差し引くかどうかだけでも、これだけ数字の見え方が変わることが分かります。
3.3 貯蓄現在高の上位20%でも平均6113万円
家計調査には、貯蓄現在高で世帯を5つに等分した「五分位階級」の集計もあります。2025年の第Ⅴ階級(上位20%の世帯)は、貯蓄現在高が3259万円以上の層で、平均は6113万円です。
この6113万円という平均値だけを見ると、準富裕層の入り口(純金融資産5000万円)に届いていそうに見えます。ですがこれも負債を差し引く前の金額であり、実際の純金融資産はここから負債現在高を引いた後でなければ分かりません。
4. 【編集者の視点】
「貯蓄現在高が2500万円あるから、そろそろ準富裕層かもしれない」という考え方には、見落としがちな罠があります。家計調査の貯蓄現在高は、住宅ローンなどの負債を差し引く前の金額だという点です。
準富裕層の基準である純金融資産は、貯蓄現在高から負債現在高を差し引いて初めて分かります。貯蓄だけを見て自分の位置を判断すると、実際の純金融資産よりも高く見積もってしまう可能性があります。
自分の純金融資産を知りたい場合は、預貯金・株式・投資信託・保険の解約返戻金の合計から、住宅ローンや自動車ローンなどの残高をすべて差し引く必要があります。片方だけを見て安心するのは避けたいところです。
特に住宅ローンが残っている世帯は、次の章で紹介する具体例のように、貯蓄現在高と純金融資産の差が大きくなりがちです。ローンの残高を定期的に確認する習慣を持つことが第一歩になります。
5. 住宅ローンが「純資産」を大きく削る——持ち家世帯の実例で見る貯蓄と純資産のギャップ
貯蓄現在高と純金融資産の差は、住宅ローンが残っている世帯ほど大きくなります。総務省の家計調査から、具体的な数字で確認してみます。
5.1 住宅ローン返済世帯は貯蓄より負債の方が多い
家計調査によると、二人以上の世帯のうち勤労者世帯の持ち家世帯(世帯主の平均年齢52.0歳)について、住宅ローンの有無別に1世帯当たりの貯蓄現在高と負債現在高をみると、次のようになります。
持ち家世帯(勤労者世帯)の貯蓄現在高と負債現在高(2025年)2/2
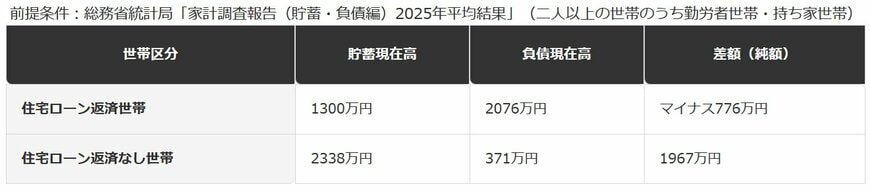
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」2026年5月19日公表を基にLIMO編集部作成
5.2 【持ち家世帯(勤労者世帯)の貯蓄現在高と負債現在高(2025年)】
住宅ローン返済世帯(平均年齢47.0歳)
- 貯蓄現在高:1300万円
- 負債現在高:2076万円
- 差額:マイナス776万円
住宅ローン返済なし世帯(平均年齢57.1歳)
- 貯蓄現在高:2338万円
- 負債現在高:371万円
- 差額:1967万円
住宅ローン返済世帯は、貯蓄現在高が1300万円あっても、負債現在高2076万円を差し引くとマイナス776万円になります(編集部試算)。貯蓄だけを見れば準富裕層の入り口が見えてきそうでも、純金融資産の考え方ではむしろマイナスの世帯があるということです。
一方、住宅ローンを完済した世帯は、貯蓄現在高2338万円に対し負債現在高は371万円にとどまり、差額は1967万円のプラスです。同じ「持ち家世帯」でも、ローンの有無で純資産の姿は大きく変わります。
6. 【編集者の視点】
住宅ローン返済世帯の純額がマイナスになるという結果は、決して珍しい家計を指しているわけではありません。多くの世帯が住宅取得のタイミングで一時的に負債が資産を上回る状態を経験します。
大切なのは、この状態を「純金融資産で見ればまだ準富裕層には遠い」という現在地の確認材料として使うことです。住宅ローンの返済が進むにつれて、負債現在高は徐々に減り、純金融資産は増えていきます。
繰り上げ返済を検討する際は、手元の流動性を犠牲にしてまで急ぐ必要はありません。教育費や生活防衛資金とのバランスを見ながら、無理のない範囲で負債を減らしていく視点が実務的です。
住宅ローンの残高やボーナス返済の予定は、金融機関から届く返済予定表で確認できます。年に一度など決まったタイミングで残高を確認し、資産形成の計画に反映させる習慣をおすすめします。
7. 自分の「純金融資産」を計算してみる——準富裕層ラインまでの距離を測る3ステップ
準富裕層に近いかどうかを知るには、平均や中央値と比べるより、自分自身の純金融資産を計算してみる方が確実です。ここでは3つのステップで整理します。
7.1 ステップ1:金融資産を洗い出す
預貯金、株式、投資信託、一時払い生命保険の解約返戻金など、換金性の高い資産をすべて書き出します。証券会社や銀行のマイページ、保険証券を横断的に確認する必要があります。
7.2 ステップ2:負債を洗い出す
住宅ローン、自動車ローン、カードローンなど、残高がある負債をすべて書き出します。住宅ローンは返済予定表、その他は各社の明細やアプリで残高を確認できます。
7.3 ステップ3:資産から負債を差し引く
ステップ1の合計から、ステップ2の合計を差し引いた金額が、あなたの純金融資産です。この金額が5000万円以上1億円未満であれば、準富裕層の基準に該当します。
例えば、預貯金と投資信託・保険を合わせて4600万円の金融資産があり、住宅ローン残高が1200万円残っている場合、純金融資産は3400万円で、この時点ではまだアッパーマス層にとどまります(編集部作成の仮の例)。
資産形成を続けてきた世帯に共通する行動パターンについては、資産1億円以上の富裕層に共通する3つの特徴!お金が自然と貯まる人の思考と行動もあわせて参考になります。
※本記事は、編集部が野村総合研究所・総務省統計局が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
8. まとめ
- 「準富裕層」に国の公式な定義はなく、野村総合研究所は純金融資産5000万円以上1億円未満の世帯と定義しています。
- 2023年時点で準富裕層は403.9万世帯、日本の総世帯のおよそ7.25%にあたります。
- 総務省の家計調査における「貯蓄現在高」は負債を差し引く前の金額で、NRIの「純金融資産」とは性質が異なります。
- 住宅ローン返済世帯は、貯蓄現在高より負債現在高の方が多く、純額がマイナスになるケースもあります。
- 自分の純金融資産は、金融資産の合計から負債の合計を差し引くことで確認できます。
準富裕層という言葉は、貯蓄額の大きさだけで判断されがちですが、実際の基準は負債を差し引いた後の純金融資産です。同じ貯蓄額でも、ローンの有無によって純資産の姿は大きく変わります。
自分がどのくらいの位置にいるのか気になった場合は、まず金融資産と負債をそれぞれ洗い出し、差し引いた金額を確認することから始めてみてください。数字を一度整理するだけで、見え方が変わるはずです。
9. よくある質問
9.1 Q. 準富裕層とは、簡単に言うとどういう世帯ですか?
A. 野村総合研究所の分類では、預貯金や株式などの金融資産から負債を差し引いた「純金融資産」が5000万円以上1億円未満の世帯を準富裕層と呼びます。2023年時点で403.9万世帯と推計されています。
9.2 Q. 貯蓄が2500万円あれば準富裕層に近いと考えてよいですか?
A. 一概には言えません。総務省の家計調査でいう「貯蓄現在高」は住宅ローンなどの負債を差し引く前の金額であり、NRIが準富裕層の基準に使う「純金融資産」とは異なる指標です。負債の残高次第で純金融資産は大きく変わります。
9.3 Q. 準富裕層と富裕層の違いは何ですか?
A. 野村総合研究所の分類では、純金融資産5000万円以上1億円未満が準富裕層、1億円以上5億円未満が富裕層です。2023年時点で準富裕層は403.9万世帯、富裕層は153.5万世帯と推計されています。
9.4 Q. 住宅ローンが残っていると準富裕層にはなれませんか?
A. なれないわけではありません。ただし純金融資産は負債を差し引いた後の金額のため、住宅ローンの残高が大きいうちは、貯蓄現在高が多くても純金融資産は少なく計算されます。返済が進むにつれて純金融資産は増えていきます。
9.5 Q. アッパーマス層は準富裕層に含まれますか?
A. 含まれません。アッパーマス層は純金融資産3000万円以上5000万円未満の世帯を指し、準富裕層(5000万円以上1億円未満)より下の階層にあたります。2023年時点で576.5万世帯と推計されています。
参考資料
- 野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日公表)
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」(2026年5月19日公表)
LIMO編集部ウェルスマネジメント班


