ひとり親になったとき、税金の面でどんな控除が使えるのかを整理できている人は多くありません。
似た名前の控除が2つあり、金額も要件も違います。ひとり親控除と寡婦控除です。
この記事では、国税庁のタックスアンサーをもとに、2つの控除の違いを確認します。
1. 【ひとり親控除】寡婦控除とは要件も金額も違う
ひとり親控除は令和2年分の所得税から適用されるようになった、比較的新しい控除です。それまでの寡婦控除・寡夫控除とは別に置かれています。
1.1 控除額は35万円
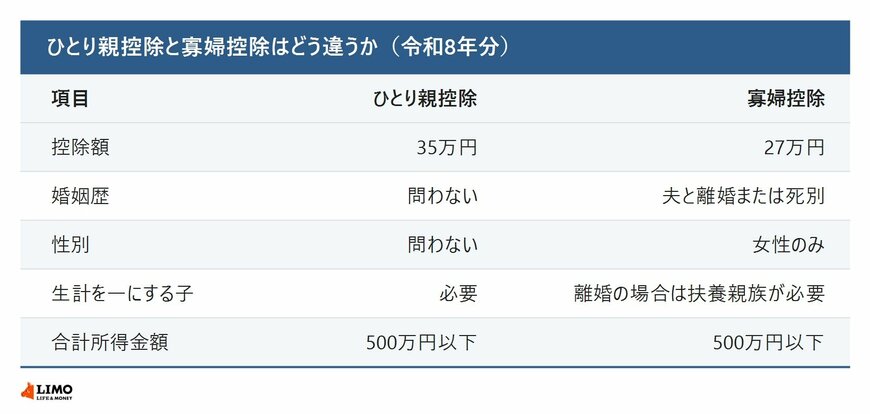
国税庁によると、ひとり親控除の金額は35万円です。寡婦控除は27万円ですから、8万円の差があります。
寡婦控除には令和元年分以前まで特別の寡婦という区分があり、そちらは35万円でしたが、令和2年分以後は27万円に一本化されました。
1.2 ひとり親控除は婚姻歴も性別も問わない
ひとり親とは、原則としてその年の12月31日の現況で、婚姻をしていないことまたは配偶者の生死の明らかでない一定の人のうち、3つの要件をすべて満たす人です。
1つ目は、その人と事実上婚姻関係と同様の事情にあると認められる一定の人がいないこと。2つ目は、生計を一にする子がいること。3つ目は、合計所得金額が500万円以下であることです。
結婚したことがあるかどうかを問いません。男性でも対象になります。ここが寡婦控除との大きな違いです。
1.3 子の所得にも要件がある
2つ目の要件にある子は、その年分の総所得金額等が58万円以下で、他の人の同一生計配偶者や扶養親族になっていない人に限られます。
令和2年分から令和6年分までは48万円以下でした。さらに令和8年12月1日に施行され令和8年分から適用される金額は62万円以下です。年分によって数字が動いている項目になります。
2. 寡婦控除のほうは条件が分かれる
寡婦控除は、ひとり親に該当しない人が対象です。
2.1 離婚か死別かで扶養親族の要件が変わる
寡婦とは、原則としてその年の12月31日の現況で、ひとり親に該当せず、次のいずれかに当てはまる人です。夫と離婚した後婚姻をしておらず扶養親族がいる人で合計所得金額が500万円以下の人か、夫と死別した後婚姻をしていない人または夫の生死が明らかでない一定の人で合計所得金額が500万円以下の人です。
死別の場合は扶養親族の要件がありません。離婚の場合は扶養親族がいることが必要です。同じ寡婦控除でも、入口が2つに分かれています。
2.2 事実上の婚姻関係があると対象外
どちらの控除も、納税者と事実上婚姻関係と同様の事情にあると認められる一定の人がいる場合は対象になりません。
この点は共通です。届出をしていなくても、実態として同様の関係があれば外れます。
住民税の非課税ラインについては、下記の記事より一部を引用・参照しています。