3. もうひとつ、判定に入らないお金がある
法律が課税を禁じている給付のほかにも、合計所得金額に算入されない収入があります。投資から生じる収益です。
3.1 算入されるかどうかは選び方で変わる
LIMOの記事「住民税非課税世帯なのに「金持ち」なのはなぜ?資産と所得の判定基準の違いを解説」から引用します。
- 課税口座の配当(申告不要制度):源泉徴収済みで算入されない
- 課税口座の配当(総合課税等で申告):確定申告により算入される
- 新NISAの運用益(非課税保有限度額内):そもそも非課税で算入されない
出所:LIMO「住民税非課税世帯なのに「金持ち」なのはなぜ?資産と所得の判定基準の違いを解説」
上場株式の配当は、源泉徴収だけで済ませて確定申告をしなければ、合計所得金額に算入されません。申告するかどうかを自分で選べるという点が、法律が課税を禁じている給付とは違うところです。
ただし選べる幅は以前より狭くなっています。かつては所得税で総合課税を選んで配当控除を受けつつ、住民税では申告不要を選ぶという組み合わせができました。参照元の記事によると、2023年分の所得税確定申告、住民税でいえば2024年度分から、この使い分けは廃止されています。
3.2 資産そのものは見ていない
住民税の均等割がかからないかどうかの判定に使われるのは、地方税法第295条第3項により前年の合計所得金額です。所得割のほうは同法附則第3条の3で総所得金額等を見ますが、どちらも所得の金額であって、預貯金の残高や不動産の評価額といった資産の保有状況は含まれません。
退職金を取り崩して暮らしている世帯は、取り崩し自体が所得ではないため、合計所得金額はゼロに近くなります。数千万円を持っていても非課税世帯に該当しうるのは、この構造によるものです。
法律が禁じているもの、申告で変わるもの、そもそも所得ではないものが混ざっています2/2
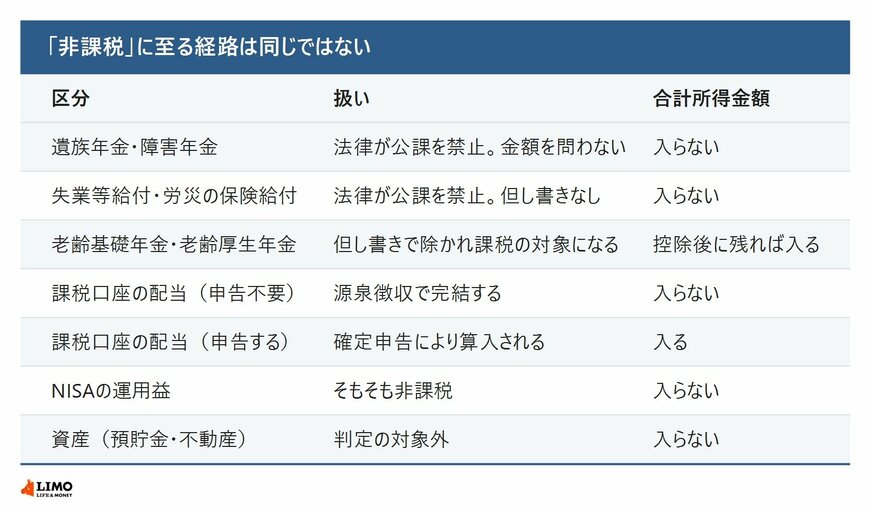
出所:e-Gov法令検索「国民年金法」、LIMO「住民税非課税世帯なのに「金持ち」なのはなぜ?資産と所得の判定基準の違いを解説」などをもとにLIMO編集部作成
4. 自分の場合を確かめる順番
まず、受け取っている給付が法律で公課を禁じられているものかを見てください。遺族年金・障害年金・失業等給付・労災の保険給付はここに入ります。
次に、配当がある場合は申告不要制度のままにしているかどうかを確認します。確定申告をすれば合計所得金額に入り、住民税でも同じ課税方式が適用されます。
そして、資産は判定に入りません。そのうえで所得がいくらかを数えることになります。
5. 禁じられている非課税と、届かない非課税
国民年金法第25条と厚生年金保険法第41条第2項は、公課を課することができないと定めたうえで、老齢基礎年金・付加年金・老齢厚生年金だけを例外にしています。遺族年金と障害年金は課税されません。
雇用保険法第12条と労働者災害補償保険法第12条の6には但し書きがなく、失業等給付と労災の保険給付はまるごと課税の外です。
これに加えて、申告不要制度のままにした配当とNISAの運用益は合計所得金額に算入されません。資産の保有状況も判定に入りません。そして例外に置かれた老齢年金も、控除を引いた後の所得が基準に届かなければ非課税です。非課税という一語の中に、性質の違う仕組みがいくつも重なっています。自分の世帯がどの判定に当たるかは、お住まいの市区町村の税務担当窓口にご確認ください。


参考資料
- e-Gov法令検索「国民年金法」
- e-Gov法令検索「厚生年金保険法」
- e-Gov法令検索「雇用保険法」
- e-Gov法令検索「労働者災害補償保険法」
- e-Gov法令検索「地方税法」
- 国税庁「No.1600 公的年金等の課税関係」
- 国税庁「No.1605 遺族の方に支給される公的年金等」
- LIMO「住民税非課税世帯なのに「金持ち」なのはなぜ?資産と所得の判定基準の違いを解説」
LIMO編集部社会保障解説班