年金を受け取っているのに住民税がかからない、という話を不思議に思ったことはないでしょうか。
実は、法律そのものが「この給付には税金をかけてはいけない」と書いている場面があります。年金がすべて同じ扱いではありません。
この記事では、e-Gov法令検索で公課を禁じている条文を確認したうえで、非課税という言葉に何種類の仕組みが混ざっているのかを見ていきます。
1. 【非課税】法律が課税を禁じている給付がある
所得が少ないから税金がかからない、という話とは別に、そもそも課税の対象にできないと定められた給付があります。
1.1 国民年金法第25条が禁じているもの
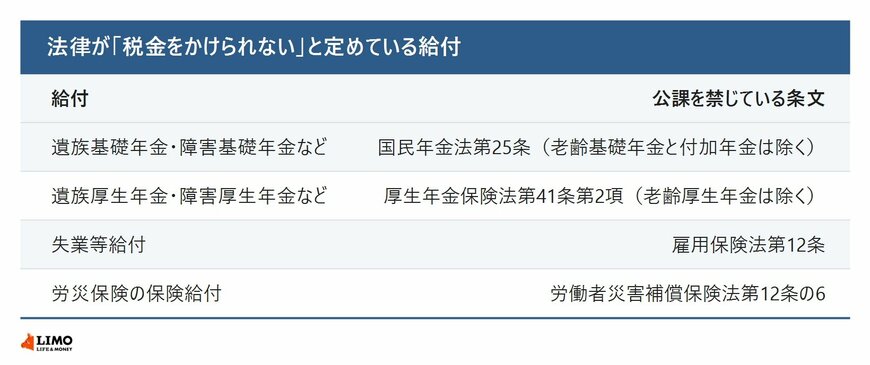
国民年金法第25条は、租税その他の公課は給付として支給を受けた金銭を標準として課することができない、と定めています。ただし老齢基礎年金及び付加年金については、この限りでないという但し書きがあります。
つまり遺族基礎年金や障害基礎年金には税金をかけられません。老齢基礎年金と付加年金だけが、この禁止の外に置かれています。
ここで注意したいのは、禁止の外に置かれることと、実際に税金がかかることは別だという点です。国税庁によると、公的年金等は収入金額から公的年金等控除額を差し引いて所得金額を計算します。老齢年金は課税の対象になる給付ですが、控除を引いて所得が残らなければ税額は出ません。
1.2 厚生年金保険法第41条も同じ構造
厚生年金保険法第41条第2項も同じ形です。租税その他の公課は保険給付として支給を受けた金銭を標準として課することができない、ただし老齢厚生年金についてはこの限りでない、と書かれています。
同条第1項には、保険給付を受ける権利は譲り渡し、担保に供し、又は差し押えることができないという定めもあります。ただし老齢厚生年金を受ける権利を国税滞納処分により差し押さえる場合は例外です。
国民年金法第24条にも対になる規定があり、こちらは老齢基礎年金又は付加年金を受ける権利を国税滞納処分により差し押さえる場合が例外とされています。
1.3 雇用保険と労災保険には但し書きがない
雇用保険法第12条は、租税その他の公課は失業等給付として支給を受けた金銭を標準として課することができない、と定めています。但し書きはありません。
労働者災害補償保険法第12条の6も、租税その他の公課は保険給付として支給を受けた金品を標準として課することはできないとしています。年金の2法が「金銭」と書くのに対して、こちらは「金品」です。失業等給付も労災の保険給付も、但し書きのないまるごとの非課税になります。
2. 「非課税」に至る経路は1つではない
ここまでを整理すると、税金がかからない理由は同じではないことが分かります。
2.1 収入が少ないから、と、法律が禁じているから
ひとつは、所得が一定の基準を下回るために課税されない場合です。住民税非課税世帯という言葉が指しているのは、こちらになります。
もうひとつが、法律が公課を禁じている場合です。この場合は金額の多少にかかわらず課税されません。遺族年金を年200万円受け取っていても、その分に税金はかかりません。
2.2 だから「非課税世帯」の中身は一様ではない
遺族年金だけで暮らしている世帯は、金額にかかわらず、その年金分は所得に数えられません。老齢年金で同じ金額を受け取っている世帯とは、課税の扱いが変わります。
一方で、老齢年金だけで暮らしている世帯も、公的年金等控除などを引いた後の所得が基準を下回れば非課税になります。同じ非課税でも、禁じられて非課税になる経路と、届かなくて非課税になる経路があるということです。
なお、投資の収益と合計所得金額の関係については、LIMOの記事「住民税非課税世帯なのに「金持ち」なのはなぜ?資産と所得の判定基準の違いを解説」より一部を引用・参照しています。