厚生年金の受給権者のうち、月10万円に届かない人は19.0%を占めています。
本記事では、公的年金のしくみと受給額の分布を確認したうえで、ねんきん定期便の見込額が月5万円・10万円・15万円だった場合に、65歳からの30年間でいくら不足するのかを試算します。
IFAとして勤務している私の元には「老後の生活資金としていくら足りないか」を気にされてご相談に来てくださる方はとても多いです。
そのような方については、私は必ずご自身の見込額から計算するようにしています。
老後収入の柱となる公的年金は、ご勤務年数やお勤め先、これまでの年収などによって受給額が異なるからです。
そのため平均額で計算しても、その方の家計の答えにはなりません。ここから先は見込額別の試算になります。より正確な数字を知るために、ねんきん定期便がお手元にある方は、ご自身に近い金額のところを見ながら読み進めてみてください。
1. 公的年金は2階建て。1階と2階でしくみが違う

公的年金は、原則として偶数月の15日に2カ月分がまとめて支給されます(15日が土日祝日にあたる場合は直前の平日)。制度は「国民年金(基礎年金)」を1階部分、「厚生年金」を2階部分とする2階建てで、それぞれ加入対象も保険料の決まり方も異なります。
1.1 1階部分「国民年金」の基本
- 加入対象:原則として、日本に住む20歳以上60歳未満の全員
- 年金保険料:全員一律(※1)
- 老後の受給額:40年間(480カ月)欠かさず納めれば満額受給(※2)
-
被保険者:第1号~第3号(※3)
※1 国民年金保険料の月額:2026年度 1万7920円
※2 国民年金(老齢基礎年金)の月額:2026年度 7万608円
※3 第1号被保険者は農業者・自営業者・学生・無職の人など、第2号被保険者は厚生年金の加入者、第3号被保険者は、第2号被保険者に扶養されている配偶者
1.2 2階部分「厚生年金」の基本
- 加入対象:会社員や公務員、またパート・アルバイトで特定適用事業所(※4)に働き一定要件を満たした人が、国民年金に上乗せで加入
- 年金保険料:収入に応じて決まる報酬比例制(※5)
- 老後の受給額:年金加入期間や納付済保険料によって、個人差が出る
- 被保険者:第1号~第4号(※6)
※4 1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※5 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※6 第1号は、第2号~第4号以外の、民間の事業所に使用される人、第2号は国家公務員共済組合の組合員、第3号は地方公務員共済組合の組合員、第4号は私立学校教職員共済制度の加入者
2. 厚生年金の平均は15万289円、国民年金は5万9310円
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、それぞれの平均年金月額を確認します。
※この記事で紹介するのは、会社員など民間の事業所で雇用されていた人が受け取る「厚生年金保険(第1号)」の、国民年金の月額部分を含む年金額です。
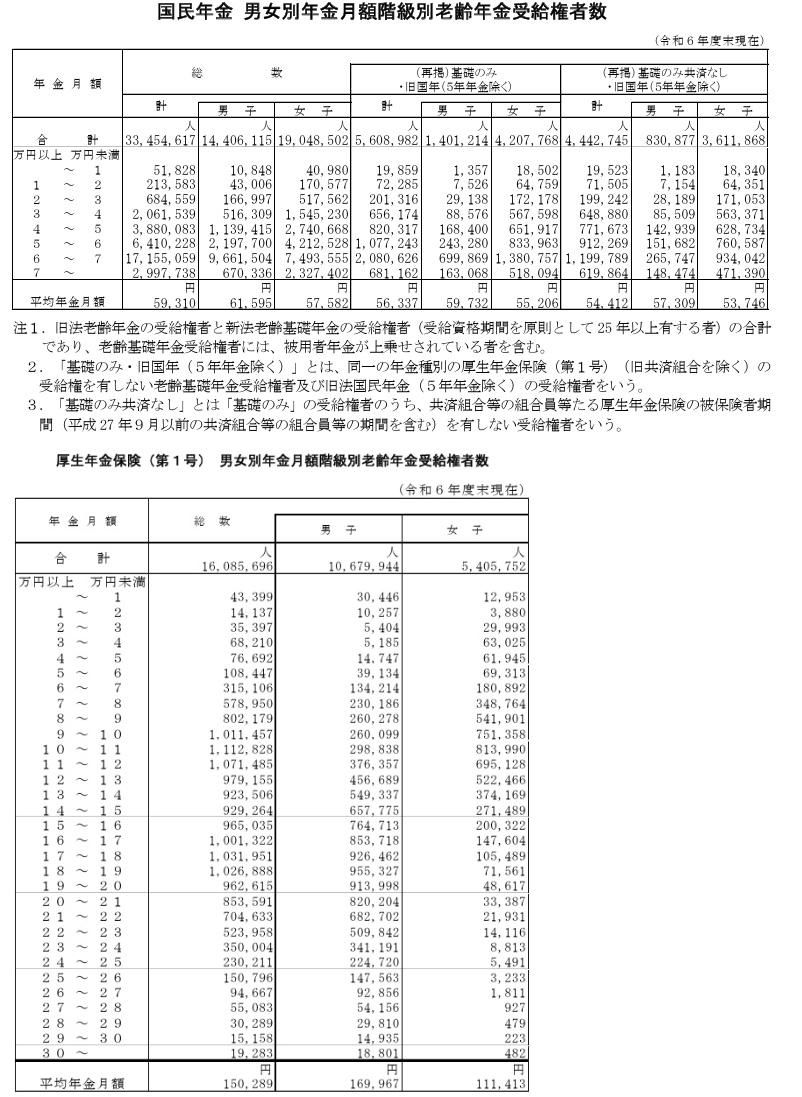
2.1 厚生年金の平均月額(全体・男女別)
- 男女全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
2.2 国民年金の平均月額(全体・男女別)
- 男女全体:5万9310円
- 男性:6万1595円
- 女性:5万7582円
国民年金は保険料が全員一律ですから、受給額の差も小さく収まります。男性が月6万円台、女性が月5万円台で、この制度だけで月10万円に届くことはまずありません。
これに対して厚生年金は、収入に比例して保険料が決まる分、受給額にも大きな個人差が生まれます。世帯に1人でも月20万円を超える人がいれば年金収入で生活費の大部分をまかなえる可能性が出てきますが、そこに届かない世帯も少なくありません。
3. 厚生年金「月10万円未満」は19.0%。20万円以上より多い
厚生年金の受給額は、加入期間の長さと、その間の収入によって大きく変わります。実際の分布を見ていきましょう。

3.1 厚生年金:受給額ごとの人数
- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
この分布を集計すると、次のようになります。
- 月額10万円未満:19.0%
- 月額20万円以上:18.8%
月10万円に届かない人が19.0%で、月20万円以上の18.8%をわずかに上回りました。平均額の15万289円だけを見ていると気づきにくいところです。
【参考データ】厚生年金(男女全体)の受給額分布
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
これらはいずれも、厚生年金を受給している人に限った数字です。国民年金のみを受け取っている人を加えて全体で考えれば、「月10万円未満」の割合はさらに増え、「月20万円以上」の割合はさらに下がると考えられます。