
「新NISAは始めたが、iDeCoにはまだ手を出せていない」という30代・40代の会社員は少なくありません。両方とも税制優遇のある制度だと知っていても、何がどう違うのか、併用すると本当に得なのかがぼんやりしたまま、判断を先延ばしにしてしまいがちなテーマです。
実は2026年12月、iDeCoの掛金上限が大きく引き上げられる制度改正が控えています。特に企業年金がない会社員は、非課税で投資に回せる金額そのものが変わります。この記事では、新NISAとiDeCoの違いという基礎知識から、この改正がもたらす変化、両制度を組み合わせたときの節税効果まで、編集部の試算を交えて整理します。
なお、新NISA制度に関する詳しい説明は、下記の記事より一部を引用・参照しています。

1. 新NISAとiDeCo、「非課税」と「所得控除」は別の税制優遇
まず押さえておきたいのは、新NISAとiDeCoが「同じ節税メリット」を持つ制度ではないという点です。軽減される税金の種類も、優遇を受けるタイミングも異なります。
1.1 新NISAは「運用益への課税」をゼロにする制度
新NISAは、つみたて投資枠と成長投資枠を合わせて年間360万円まで投資でき、非課税保有限度額は1800万円です。通常、投資信託や株式の値上がり益・配当には約20%の税金がかかりますが、新NISA口座内での運用益はこの課税がまるごと発生しません。
いつでも売却・引き出しができる自由度の高さも特徴で、掛金の拠出時点で税金が戻ってくるわけではなく、あくまで「将来の利益にかかるはずだった税金」がゼロになる制度です。
1.2 iDeCoは掛金を出す段階で所得控除を受けられる制度
一方のiDeCoには、性質の異なる3つの税制メリットがあります。iDeCo公式サイト(国民年金基金連合会)によると、掛金の全額が「小規模企業共済等掛金控除」の対象となり、毎月の掛金が1万円の場合、所得税・住民税がそれぞれ10%なら年間2万4000円の税負担が軽くなるとされています。
運用益が非課税になる点は新NISAと共通しますが、iDeCoにはさらに、掛金を出した「その年」の所得税・住民税が軽くなるという、新NISAにはない仕組みが加わります。
2. 併用は可能。ただし掛金の上限は「加入区分」で決まる
新NISAとiDeCoは別制度のため、条件を満たせば同時に利用できます。ただしiDeCoには、国民年金の加入区分ごとに掛金の上限(拠出限度額)が定められている点に注意が必要です。
2.1 現行の掛金上限は、会社員かどうかで大きく変わる
厚生労働省の資料によると、自営業者やフリーランスにあたる第1号被保険者は、国民年金基金や付加保険料と合算して月額6万8000円まで拠出できます。専業主婦・主夫にあたる第3号被保険者は月額2万3000円です。
会社員(第2号被保険者)の上限は、勤務先の企業年金の有無でさらに細かく分かれます。企業年金がない会社員は月額2万3000円、企業型確定拠出年金のみに加入している場合は月額2万円が上限です。企業型DCと確定給付企業年金(DB)など「他制度」の両方に加入している場合や、公務員のように他制度のみに加入している場合は、2024年12月の制度改正で上限が月額2万円に統一されました。
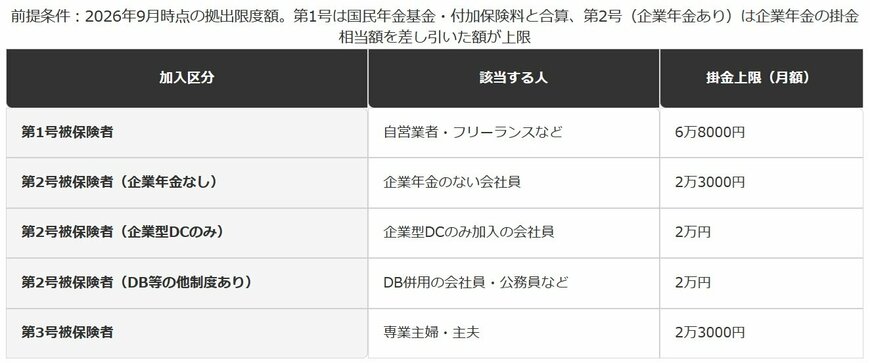
2.2 【iDeCoの掛金上限(現行・加入区分別)】
会社に企業年金がない場合
- 第1号被保険者(自営業者等):6万8000円
- 第2号被保険者(企業年金なし):2万3000円
- 第3号被保険者(専業主婦・主夫):2万3000円
企業年金に加入している場合
- 企業型DCのみに加入:2万円
- DB等の他制度に加入(公務員含む):2万円
3. 2026年12月、iDeCoの掛金上限が広がる。会社員の非課税投資余力が変わる
ここからが本題です。前章で紹介した掛金上限は、2026年12月にかけて大きく見直されます。上位記事の多くは現行の上限額の紹介にとどまっていますが、この改正を前提に併用戦略を組み立て直す必要があります。
3.1 企業年金のない会社員は月2.3万円から月6.2万円へ
厚生労働省が公表した資料によると、2026年12月から企業年金のない第2号被保険者(会社員)の掛金上限は、月額2万3000円から月額6万2000円へと、3万9000円増額されます。企業年金がある会社員も、企業年金の掛金相当額と合わせて月額6万2000円まで拠出できるようになり、こちらも大幅な引き上げです。
第1号被保険者・任意加入被保険者(第4号加入者)の上限も、月額6万8000円から7000円増額の7万5000円になります。専業主婦・主夫にあたる第3号被保険者は、月額2万3000円のまま変更ありません。
3.2 加入可能年齢も70歳未満に拡大
あわせて、iDeCoの加入可能年齢が現行の65歳未満から70歳未満に広がり、60歳以上70歳未満で国民年金の被保険者でない人向けの区分(第5号加入者)も新設されます。老齢基礎年金やiDeCoの老齢給付金をまだ受け取っていない人が対象です。
4. 【編集者の視点】
この改正で特に恩恵が大きいのは、企業年金のない会社員です。新NISAは所得や勤務先の制度に関係なく誰でも年間360万円まで使えますが、iDeCoの上限は勤務先の制度次第で変わります。今回、企業年金のない会社員の上限が会社員の中で最も高い水準に並んだことで、この層が新NISAと組み合わせられる非課税投資の総額が一段と広がったことになります。
ただし、上限が上がったからといって、無理に掛金いっぱいまで拠出する必要はありません。iDeCoは原則60歳まで引き出せない資産です。教育費や住宅ローンの支払いが重なる時期に掛金を上げすぎると、家計の流動性を欠く原因になります。
まず生活防衛資金を確保したうえで、無理のない金額から始め、収入やライフイベントの変化に応じて掛金額を見直すのが現実的です。掛金額は年に1回変更できるので、勤務先の企業年金制度が変わったタイミングや、昇給のタイミングで見直すとよいでしょう。分からない点は、加入している運営管理機関(金融機関)のコールセンターに確認することをおすすめします。
5. 「節税」の中身は時期が違う。掛金控除と非課税を編集部試算で整理
新NISAとiDeCoを「どちらも節税になる」とひとくくりにすると、実感がわきにくいかもしれません。ここで、掛金控除による節税額を具体的な金額で見てみます。
5.1 掛金控除は「今」の税金、非課税は「将来」の税金
所得税・住民税の合計税率を20%と仮定すると、企業年金のない会社員が現行の上限いっぱい(月2万3000円)まで拠出した場合、編集部試算では年間の節税額は5万5200円になります。2026年12月の改正で上限が月6万2000円に広がると、同じ税率で年間14万8800円まで節税額が増える計算です。
これはあくまで、掛金を拠出した年の所得税・住民税が軽くなる話であり、運用益への課税がゼロになる新NISAの非課税メリットとは、効果が生まれるタイミングがまったく異なります。新NISAの非課税メリットは、利益が出て初めて実感できるものです。
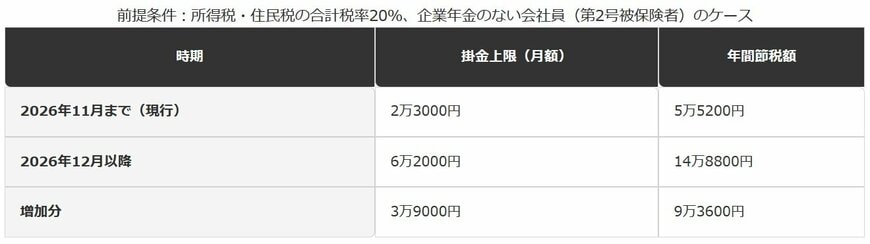
5.2 【iDeCo掛金控除による年間節税額(編集部試算)】
企業年金のない会社員(所得税・住民税合計20%の場合)
- 2026年11月まで(月2万3000円拠出):年5万5200円
- 2026年12月以降(月6万2000円拠出):年14万8800円
- 掛金上限の増加分:月3万9000円(節税額は年9万3600円増加)
6. 【編集者の視点】
「掛金控除」と「運用益非課税」を同じ土俵で比較しないことが大切です。掛金控除による節税額は、拠出した年に確定申告や年末調整をすれば、ほぼ確実に受け取れる効果です。一方、新NISAの非課税メリットは、投資した商品が値上がりして初めて意味を持ちます。値下がりしていれば、そもそも課税される利益自体が発生しません。
この違いを踏まえると、iDeCoは「税負担を先に減らす確実な効果」、新NISAは「増えたとき税金を取られない仕組み」という役割分担で捉えるとわかりやすくなります。両方の性質を理解したうえで配分を決めると、どちらか一方に偏った不安を感じにくくなるはずです。
なお、掛金控除を受けるには手続きが必要です。会社員は年末調整で「小規模企業共済等掛金払込証明書」を提出し、自営業者などは確定申告時に添付します。忘れると控除を受けられないため、証明書は届いたら早めに保管しておきましょう。
7. 受け取り方にも変化。退職所得控除の「調整期間」が5年から10年に
iDeCoは拠出時だけでなく、受け取り方によって税金の扱いが変わる制度です。2026年1月には、受け取り時の税制にも見直しが入りました。
7.1 iDeCo一時金と退職金を近い時期に受け取ると控除が減る
財務省の税制改正資料によると、退職手当等の支払を受ける年の前年以前9年内にiDeCoなどの老齢一時金の支払を受けている場合、退職所得控除額の計算で勤続期間などが重複排除される調整の対象になります。改正前は「前年以前4年内」が基準でした。2026年1月1日以後に老齢一時金の支払を受け、同日以後に退職手当等の支払を受ける場合に適用されます。
iDeCoを一時金で受け取ると「退職所得控除」の対象になりますが、退職金と同じ年、あるいは近い年に受け取ると、控除額の計算上、両者の勤続期間・加入期間が重複しているとみなされ、控除額が目減りする可能性があるということです。上位記事の多くはこの2026年1月の改正をそこまで反映しておらず、「iDeCoは一時金、退職金は別の年に」という一般論にとどまりがちです。
8. 【編集者の視点】
この調整の仕組みは、iDeCoの掛金をどれだけ増やすかという「入口」の話だけでなく、いつ・どの順番で受け取るかという「出口」の設計にも関わってきます。せっかく掛金控除で節税していても、受け取り方を誤ると、退職金側の控除が想定より小さくなり、結果的に税負担が増えることもあり得ます。
iDeCoは60歳から75歳になるまでの間で受給開始時期を自分で選べる制度です。退職金の受け取り時期がある程度決まっている会社員であれば、その時期から9年以上離してiDeCoを受け取るか、あるいは一時金ではなく年金として受け取り「公的年金等控除」の対象にするなど、選択肢を比較検討する余地があります。
具体的な受け取り方は退職金の額や勤続年数で有利不利が変わるため、受給が近づいた段階で、加入している運営管理機関や税務署に一度相談することをおすすめします。
※本記事は、編集部が厚生労働省・財務省・国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. iDeCo×新NISAを組み合わせた最大非課税投資額
最後に、iDeCoと新NISAの上限を組み合わせると、月々どこまで非課税で投資に回せるのかを試算します。新NISA・iDeCo・保険を活用した老後資金の貯め方という切り口で書かれた記事もありますが、ここでは2026年12月の改正前後で比較します。
新NISAの年間投資枠360万円は、月あたりに均すと30万円です。これに、加入区分ごとのiDeCo上限を単純に足し合わせると、非課税で投資できる金額の目安が見えてきます。
第1号被保険者(自営業者等)の場合、現行はiDeCo6万8000円+新NISA30万円で月36万8000円、2026年12月以降はiDeCo7万5000円が加わり月37万5000円まで広がります。企業年金のない会社員の場合、現行は月32万3000円ですが、2026年12月以降は月36万2000円まで拡大し、増加幅は月3万9000円、年間では46万8000円分の非課税投資枠が新たに生まれる計算です。
もちろん、これだけの金額を実際に拠出できる家計は限られます。あくまで「非課税で投資に回せる上限がどこまで広がるか」という目安として捉え、家計に無理のない範囲で配分を考えることが大切です。
10. まとめ
- 新NISAは運用益への課税をゼロにする制度、iDeCoは掛金を出した年の所得税・住民税を軽くする制度で、税制優遇の中身と発生するタイミングが異なります。
- iDeCoの掛金上限は加入区分によって異なり、2026年12月には特に企業年金のない会社員の上限が月2万3000円から月6万2000円へと大きく引き上げられます。
- 2026年1月からは、iDeCoの一時金と退職金の受け取り時期が近いと、退職所得控除が調整される期間が5年から10年に延びました。
新NISAとiDeCoは、どちらか一方を選ぶものではなく、税制優遇の性質が異なる二つの制度です。目先の節税額の大きさだけで判断するのではなく、いつ使えるお金なのか、いつ受け取るお金なのかという時間軸を意識して組み合わせることが、両制度を活かす近道になります。
まずは自分の加入区分とiDeCoの掛金上限を確認し、無理のない金額から始めてみてください。詳細や自分のケースでの有利不利に迷う場合は、加入を検討している運営管理機関(金融機関)や、最寄りの税務署に相談することをおすすめします。
11. よくある質問
11.1 Q. 新NISAとiDeCoは同時に始められますか?
A. はい、別々の制度のため条件を満たせば同時に利用できます。ただしiDeCoは国民年金の加入区分ごとに掛金の上限が決まっているため、まず自分がどの区分に当てはまるかを確認する必要があります。
11.2 Q. iDeCoの掛金はいつから2026年12月の新しい上限に変わりますか?
A. 厚生労働省の資料では、制度改正の施行は2026年12月です。実際の掛金額の変更は、加入している運営管理機関(金融機関)での手続きが必要になるため、詳しい時期や手続き方法は各金融機関に確認してください。
11.3 Q. iDeCoと新NISA、どちらを優先すべきですか?
A. 一律の正解はありません。近い将来に使う予定があるお金は引き出しが自由な新NISA、老後まで引き出す予定がなく所得控除のメリットを重視したいお金はiDeCo、という役割分担で考える人が多いですが、家計の状況によって異なります。
11.4 Q. iDeCoの掛金を途中で減らすことはできますか?
A. iDeCo公式サイトによると、掛金額は1年に1回変更でき、拠出そのものをいつでも止めることも可能です。家計の状況に応じて見直しができます。
参考資料
- 金融庁「NISA特設ウェブサイト」
- 厚生労働省「2020年の制度改正(確定拠出年金の拠出限度額の見直し等)」
- 厚生労働省「確定拠出年金制度の拠出限度額」
- iDeCo公式サイト(国民年金基金連合会)「iDeCo(イデコ)のメリット」
- iDeCo公式サイト(国民年金基金連合会)「iDeCo(イデコ)の加入資格・掛金・受取方法等」
- 国税庁タックスアンサー No.1135「小規模企業共済等掛金控除」
- 財務省「令和7年度税制改正の大綱」
LIMO編集部NISA解説班