

「年収1000万円」と聞くと、暮らしにかなり余裕があるようなイメージを抱く人が多いはずです。
けれど実際に振り込まれる金額を見て、「思ったより増えていない」と感じる人は少なくありません。額面と手取りの差がどこでどう生まれるのか、東京23区在住・独身・扶養家族なし・40歳未満というよくある条件で、実際に試算してみます。
1. 「年収1000万円の手取り」はどう計算する?差し引かれる4つの項目
手取りは、額面の給与から一定の順番で項目を差し引いて求めます。まずはその流れを確認しておきましょう。
1.1 給与所得控除→社会保険料控除→所得税→住民税の順に差し引かれる
最初に、給与収入から「給与所得控除」という概算経費のような控除を引き、「給与所得」を求めます。国税庁タックスアンサーNo.1410によると、給与所得控除は収入850万円を超えると195万円で頭打ちになり、それ以上は増えません。
次に、健康保険料・厚生年金保険料・雇用保険料などの社会保険料を差し引きます。これらは全額が「社会保険料控除」として所得税・住民税の計算からも除かれます。
そのうえで、所得税の基礎控除などを引いた「課税所得」に税率を掛けて所得税額を、住民税の基礎控除などを引いた課税所得に税率を掛けて住民税額を、それぞれ求めます。
ここから先は、この4項目を実際の令和8年度の料率・控除額に当てはめて試算していきます。
2. 標準報酬月額の等級まで反映すると、手取りは「727万1705円」
年収1000万円・東京23区在住・独身・扶養家族なし・40歳未満・賞与なし(年収を12等分した月給と仮定)というケースで試算します。
月給は83万3333円です。協会けんぽ東京支部の令和8年度保険料額表では、この金額は「報酬月額81万円以上85万5000円未満」の等級40(標準報酬月額83万円)にあたります。
この等級での健康保険料の本人負担は月4万877円50銭です。厚生年金保険料は、標準報酬月額が上限の65万円(報酬月額63万5000円以上)で頭打ちになるため、本人負担は月5万9475円で固定されます。
子ども・子育て支援金(本人負担0.23%のうち折半分)は月954円50銭、雇用保険料(本人負担0.5%)は月4166円67銭です。これらを合計し年換算すると、社会保険料控除は126万5684円になります。
給与所得は805万円(1000万円-195万円)です。所得税の基礎控除は、国税庁「源泉所得税の改正のあらまし」(令和8年4月)の速算表で合計所得655万円超2350万円以下にあたるため62万円になります。
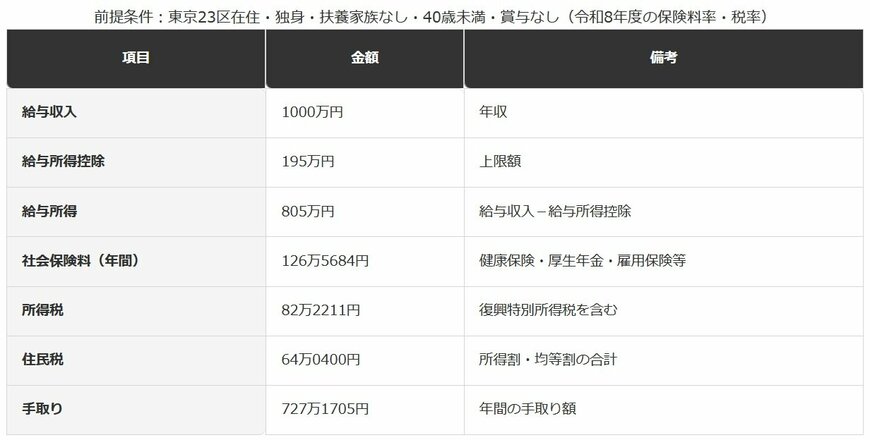
2.1 【年収1000万円の手取り内訳】
収入から所得を計算
- 給与収入:1000万円
- 給与所得控除:195万円
- 給与所得:805万円
税・社会保険料と手取り
- 社会保険料(年間):126万5684円
- 所得税:82万2211円
- 住民税:64万0400円
- 手取り:727万1705円
手取り率は約72.7%で、月に均すと平均で60万5975円ほどになる計算です。ただしこれは賞与を含めず年収を12等分した場合の平均値で、実際には賞与の配分によって月ごとの金額は変わります。手取りから先に額面年収を知りたい場合は、手取り50万円以上は年収いくらかでも詳しく試算しています。
3. 【編集者の視点】
ネット上の早見表の多くは、健康保険料・厚生年金保険料を「額面に料率を直接掛ける」形の簡易計算で示しています。しかしこの2つの保険料は、実際には「標準報酬月額」という等級で決まる仕組みです。
特に年収1000万円クラスになると、厚生年金保険料は標準報酬月額65万円という上限にすでに達しています。そのため、額面がどれだけ増えても厚生年金保険料の本人負担は月5万9475円のまま変わりません。
この頭打ちを反映せず、額面にそのまま料率を掛けて計算すると、実際より保険料を多く見積もってしまい、手取りを少なめに誤算してしまうことがあります。等級表は日本年金機構・協会けんぽの公式サイトで公開されているので、自分の報酬月額がどの等級にあたるかを一度確認しておくと安心です。
会社の給与明細に記載されている「標準報酬月額」の欄を見れば、自分がどの等級にいるかがすぐに分かります。もし賞与の割合が大きく変わる年があれば、翌年の等級(定時決定)にも影響する可能性があるため、経理・人事担当者に確認しておくとよいでしょう。
4. 年収850万円を境に、「2つの控除」が同時に頭打ちになる
年収1000万円の手取りを考えるうえで見落とされがちなのが、給与所得控除と所得税の基礎控除という2つの控除が、ほぼ同じ収入帯で同時に不利な方向へ変化しているという事実です。
給与所得控除は、国税庁タックスアンサーNo.1410によると収入660万円超850万円以下では「収入×10%+110万円」、収入850万円超では195万円で固定されます。ちょうど収入850万円のとき、どちらの式で計算しても控除額は195万円で一致します。
このとき給与所得は655万円(850万円-195万円)ちょうどになります。一方、所得税の基礎控除は国税庁「源泉所得税の改正のあらまし」(令和8年4月)の速算表で、合計所得489万円超655万円以下は67万円、655万円超2350万円以下は62万円と定められています。
つまり年収850万円を1円でも超えた瞬間、給与所得控除は195万円で増えなくなり、同時に基礎控除も67万円から62万円へ縮みます。2つの控除の境界が、収入850万円という同じ地点でぴたりと重なっているのです。
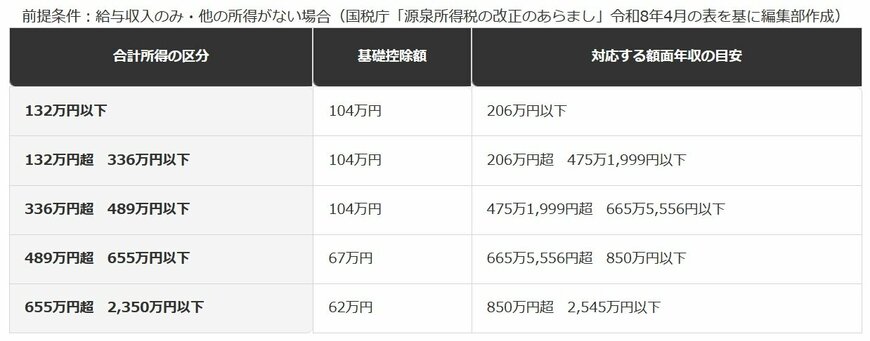
4.1 【基礎控除の段階と対応する額面年収の目安】
年収850万円より手前の段階
- 合計所得132万円以下(額面206万円以下):基礎控除104万円
- 合計所得132万円超 336万円以下(額面206万円超 475万1999円以下):基礎控除104万円
- 合計所得336万円超 489万円以下(額面475万1999円超 665万5556円以下):基礎控除104万円
- 合計所得489万円超 655万円以下(額面665万5556円超 850万円以下):基礎控除67万円
年収850万円を超えた段階
- 合計所得655万円超 2350万円以下(額面850万円超 2545万円以下):基礎控除62万円
年収1000万円は、この850万円という境界をすでに超えた収入帯にあります。給与所得控除も基礎控除も、これ以上は自分に有利な方向へは動きません。昇給しても、控除面での「後押し」は増えないということです。
5. 【編集者の視点】
この850万円という境界は、税額そのものが跳ね上がる「崖」ではありません。控除額の伸びが止まる、あるいは一段縮む「踊り場」のようなものです。
実務上の注意点は、賞与や残業代の受け取り方によって、年によってこの境界をまたいだりまたがなかったりすることがある点です。例えば決算賞与の支給時期の調整で、ある年だけ収入が850万円を超えるようなケースでは、その年だけ基礎控除が想定より少なくなり、翌年の手取りの感覚と食い違うことがあります。
iDeCoの掛金や生命保険料控除など、収入以外で調整できる所得控除を活用すれば、課税所得を多少なりとも押し下げることができます。ただし個々の家計事情によって最適な組み合わせは異なるため、具体的な金額を試算したい場合は税理士や国税庁の確定申告相談窓口に確認するのが確実です。
6. 40歳の誕生日を境に、年収1000万円の手取りはいくら変わるか
もう一つ見落としやすいのが、年齢による社会保険料の変化です。40歳になると「介護保険第2号被保険者」に該当し、健康保険料率に介護保険料率が上乗せされます。
協会けんぽ東京支部の令和8年度保険料額表では、介護保険第2号被保険者に該当しない場合の健康保険料率は9.85%ですが、該当する場合は介護保険料率1.62%が加わり11.47%になります。
同じ年収1000万円・標準報酬月額83万円のケースで計算し直すと、健康保険料の本人負担は月4万877円50銭から月4万7600円50銭に増えます。他の項目は変わらないため、年間の社会保険料は8万676円ほど増える計算です。
社会保険料控除が増える分、所得税は82万2211円から80万5671円へ、住民税は64万0400円から63万2300円へ、それぞれ少し軽くなります。それでも増えた社会保険料の方が大きいため、最終的な手取りは721万5669円になります。40歳未満のケースと比べると、年間で5万6036円ほど手取りが少なくなる計算です。
誕生日を迎えたタイミングでいきなり手取りが減ると、給与明細を見て戸惑う人も少なくありません。あらかじめこの金額感を知っておくだけでも、心構えは変わってくるはずです。
7. 年収1000万円は年末調整で完結する?ふるさと納税の注意点
年収1000万円は、税金の申告手続きの面でも一つの節目に近づく収入帯です。国税庁タックスアンサーNo.2665によると、1年間に支払うべきことが確定した給与の総額が2000万円を超える人は、年末調整の対象外となり原則として確定申告が必要になります。
年収1000万円はまだこの対象外ではないため、他に確定申告をする理由がなければ、会社の年末調整だけで所得税の精算が完結します。年間の手取りを300万〜1000万円の範囲で確認したい場合は、年間の手取り300万〜1000万円は額面年収いくらかもあわせてご覧ください。
ただし、ふるさと納税を利用する場合は注意が必要です。総務省のふるさと納税ポータルサイトによると、ワンストップ特例の申請を行うためには「確定申告の不要な給与所得者等」であり、寄付先の自治体数が5団体以内である必要があります。
年収1000万円だけを理由にワンストップ特例が使えなくなることはありません。しかし住宅ローン控除の初年度や医療費控除など、ふるさと納税以外の理由で確定申告をすることになった場合、ワンストップ特例の申請は無効になります。
総務省のページでは、ワンストップ特例制度の対象ではない人・申請しない人は「控除を受けるために確定申告を行う必要があります」と明記されています。確定申告をする年は、ふるさと納税分の寄付金控除も忘れずに申告書へ記載しないと、控除を丸ごと受け損ねることになります。
8. 【編集者の視点】
年収1000万円クラスは、住宅ローンを組んで数年以内という人や、医療費がかさんで確定申告を検討する人が増えてくる収入帯でもあります。ワンストップ特例を申請していても、後から確定申告をすることになった場合、申請していた自治体の分がまとめて無効になる点は意外と知られていません。
無効になった場合でも、ふるさと納税自体の寄付金控除を受けられなくなるわけではありません。確定申告書の「寄附金控除」の欄に、ワンストップ特例を申請した自治体分も含めて記載すれば、所得税と住民税から控除を受けることができます。
年の途中で確定申告をする可能性が出てきたら、寄付をした自治体からの受領書(寄附金受領証明書)を年末までに整理しておくと安心です。手続きの詳細に迷う場合は、所轄の税務署か、寄付先の自治体の担当窓口に確認しておくとよいでしょう。
※本記事は、編集部が国税庁・全国健康保険協会・日本年金機構・厚生労働省・東京都主税局・総務省が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- 年収1000万円(東京23区・独身・扶養家族なし・40歳未満・賞与なしの前提)の手取りは、標準報酬月額の等級を反映して試算すると727万1705円になります。
- 年収850万円を境に、給与所得控除は195万円で頭打ちになり、所得税の基礎控除も67万円から62万円へ縮みます。
- 40歳になり介護保険第2号被保険者に該当すると、同じ年収1000万円でも手取りは年間で5万6036円ほど少なくなります。
- ふるさと納税のワンストップ特例は、確定申告をする理由が別にできると無効になり、その分は確定申告書への記載が必要になります。
年収1000万円という金額だけを見ると余裕があるように思えますが、実際の手取りは額面の7割強にとどまり、控除の伸びしろも収入850万円あたりでほぼ止まっています。数字の大きさと手元に残る金額には、思っている以上の距離があるのです。
自分の給与明細に記載された標準報酬月額や、源泉徴収票の控除額の内訳を一度確認してみると、この記事の試算とどれくらい近いかが分かります。ふるさと納税や住宅ローン控除など確定申告が絡む手続きに迷ったときは、所轄の税務署や自治体の窓口に早めに相談しておくと安心です。
10. よくある質問
10.1 Q. 年収1000万円は手取りにするといくらですか?
A. 東京23区在住・独身・扶養家族なし・40歳未満・賞与なしという前提で試算すると、手取りは727万1705円になります。地域や年齢、扶養家族の有無によって金額は変わります。
10.2 Q. 年収1000万円の手取りは月にするといくらですか?
A. 年収を12等分した場合、月平均の手取りは60万5975円ほどになります。ただし賞与の配分によって、月ごとの実際の金額は変わります。
10.3 Q. 40歳になると年収1000万円の手取りはどれくらい減りますか?
A. 介護保険第2号被保険者に該当することで健康保険料率が上がり、同じ年収1000万円でも手取りは年間で5万6036円ほど少なくなります。
10.4 Q. 年収1000万円でもふるさと納税のワンストップ特例は使えますか?
A. 寄付先が5団体以内で、確定申告をする他の理由がなければ使えます。ただし住宅ローン控除の初年度や医療費控除などで確定申告をする場合は、ワンストップ特例の申請は無効になります。
参考資料
- 全国健康保険協会(協会けんぽ)東京支部「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表」
- 日本年金機構「厚生年金保険料額表(令和8年度版)」
- 厚生労働省「令和8年度雇用保険料率のご案内」
- 国税庁タックスアンサーNo.1410「給与所得控除」
- 国税庁タックスアンサーNo.1199「基礎控除」
- 国税庁「源泉所得税の改正のあらまし 令和8年4月」(基礎控除額の令和8年4月改正)
- 国税庁「令和8年分源泉徴収税額表(月額表・日額表)」(所得税の速算表)
- 東京都主税局「個人住民税」
- 国税庁タックスアンサーNo.2665「年末調整の対象となる人」
- 総務省「ふるさと納税のしくみ ふるさと納税の流れ」
LIMO編集部年収解説班


