
退職金は税の計算のうえで、給与とは別に扱われます。
国税庁によると、退職所得の金額は原則として、収入金額から退職所得控除額を差し引いた額に2分の1を掛けて計算します。ただしこの2分の1が使えない場合が2つあります。
この記事では退職所得の範囲と計算の仕組み、2分の1が使えない2つのケースを確認したうえで、受け取ったあとに確定申告が要るのかどうかを見ていきます。
1. 【退職所得】2分の1にならない人がいる。役員5年以下と、短期勤続の300万円超
まず何が退職所得に当たるのか、そしてどう計算するのかを押さえます。
1.1 退職所得には退職金以外のものも入る
出発点は範囲です。
国税庁のタックスアンサーNo.1420によると、退職所得とは、退職により勤務先から受ける退職手当などの所得をいいます。令和8年4月1日現在の法令等にもとづく内容です。
ここには退職金と呼ばれないものも入ります。社会保険制度などにより退職に基因して支給される一時金、確定拠出年金法に規定する企業型年金規約または個人型年金規約に基づいて老齢給付金として支給される一時金なども退職所得とみなされます。
1.2 解雇予告手当や未払賃金も退職所得
範囲はさらに広がります。
労働基準法第20条の規定により支払われる解雇予告手当や、賃金の支払の確保等に関する法律第7条の規定により退職した労働者が弁済を受ける未払賃金も、退職所得に該当します。
名称が退職金でなくても退職所得として扱われるものがあるということです。給与として計算すると税額が変わってきます。
1.3 計算は控除を引いてから2分の1
金額の出し方です。
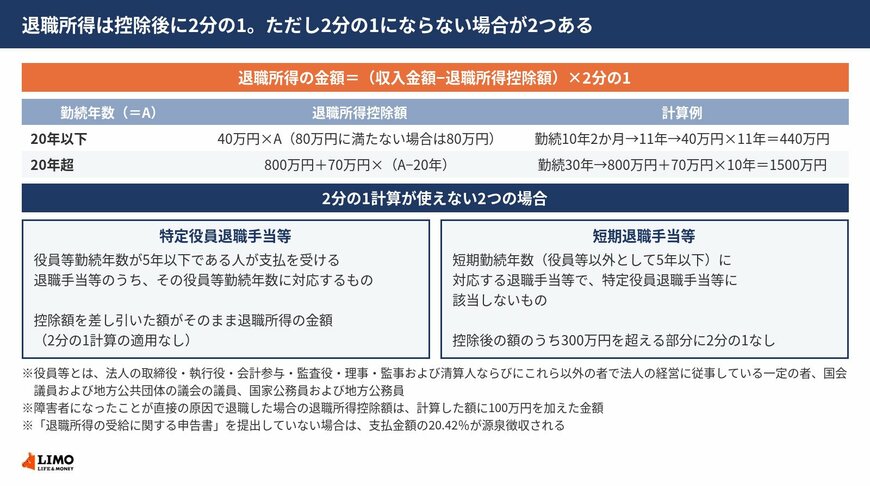
退職所得の金額は、原則として、収入金額から退職所得控除額を差し引いた額に2分の1を掛けて求めます。収入金額は源泉徴収される前の金額です。
確定給付企業年金規約に基づいて支給される退職一時金などで、従業員自身が負担した保険料または掛金がある場合には、その支給額から従業員が負担した額を差し引いた残額を退職所得の収入金額とします。
1.4 控除額は勤続20年で計算式が変わる
退職所得控除額の求め方です。
勤続年数が20年以下の場合は40万円に勤続年数を掛けた額で、80万円に満たない場合には80万円になります。20年を超える場合は800万円に、70万円に勤続年数から20年を引いた数を掛けた額を足した額です。
障害者になったことが直接の原因で退職した場合の退職所得控除額は、この方法により計算した額に100万円を加えた金額となります。
1.5 端数の月は1年に切り上げる
勤続年数の数え方に注意点があります。
国税庁の例では、勤続年数が10年2か月の人の勤続年数は11年になります。端数の2か月が1年に切り上げられるためです。この場合の控除額は40万円に11年を掛けた440万円です。
勤続年数が30年の人の例も示されています。800万円に70万円に30年から20年を引いた10年を掛けて足して、1500万円になります。
1.6 2回目の退職金は控除額の計算が変わることがある
控除額には、もう1つ注記が付いています。
前年以前に退職金を受け取ったことがあるときや、同一年中に2か所以上から退職金を受け取るときなどは、控除額の計算が異なることがあるとされています。
先に見たとおり、確定拠出年金の老齢給付金を一時金で受け取った分も退職所得とみなされます。企業型年金やiDeCoの一時金と勤務先の退職金の両方を受け取る場合は、この注記に当たる可能性があります。
1.7 役員5年以下は2分の1が使えない
ここから例外です。
特定役員退職手当等に該当する場合は、退職金の額から退職所得控除額を差し引いた額が退職所得の金額になり、2分の1計算の適用がありません。
この特定役員退職手当等とは、役員等勤続年数が5年以下である人が支払を受ける退職手当等のうち、その役員等勤続年数に対応する退職手当等として支払を受けるものです。役員等勤続年数とは、退職金等に係る勤続期間のうち役員等として勤務した期間の年数で、1年未満の端数がある場合はその端数を1年に切り上げます。
1.8 役員等の範囲も定義されている
誰が役員等に当たるかも決まっています。
法人の取締役、執行役、会計参与、監査役、理事、監事および清算人ならびにこれら以外の者で法人の経営に従事している一定の者が1つ目です。
2つ目が国会議員および地方公共団体の議会の議員、3つ目が国家公務員および地方公務員です。肩書きだけでなく、経営に従事している一定の者も含まれます。
1.9 短期勤続は300万円を超える部分が対象外
もう1つの例外です。
短期退職手当等に該当する場合は、退職金の額から退職所得控除額を差し引いた額のうち300万円を超える部分について、2分の1計算の適用がありません。300万円までの部分には2分の1が使えます。
ここでいう短期退職手当等とは、短期勤続年数に対応する退職手当等として支払を受けるものであって、特定役員退職手当等に該当しないものです。短期勤続年数とは、役員等以外の者として勤務した期間により計算した勤続年数が5年以下であるもので、役員等として勤務した期間がある場合はその期間を含めて計算します。
1.10 受け取ったあと、申告は要るのか
ここまでで金額の出し方は分かります。
残るのは手続きです。退職所得は原則として他の所得と分離して所得税額を計算します。分離するということは、給与のように年末調整でまとめて精算する形にはならないということです。
そこで問題になるのが、自分で確定申告をする必要があるのかどうかです。手元に届いた源泉徴収票をどう扱うのかも含めて、受け取ったあとの手続きを確かめておきます。
なお、退職金を受け取ったあとの確定申告と源泉徴収票の扱いについては、LIMOの記事「退職金に確定申告は必要?源泉徴収票の扱いと年末調整の基本ルール」から一部を引用・参照しています。