2. ひとり暮らしと夫婦で、必要額の計算は変わる
高齢者世帯の53.2パーセントは単独世帯、43.1パーセントは夫婦のみの世帯です。老後資金の必要額は、この前提を決めないと計算できません。
必要額の計算の組み立て方は、LIMOの記事「老後資金はいくら必要か。最新データで計算した必要額の目安。不足額×平均余命でシミュレーション」から要点を借りて確認します。
2.1 金額がばらつくのは前提が書かれていないから
まず数字が割れる理由からです。
同記事によると、2000万円、3000万円、5000万円と数字が違うのは、どれかが間違っているからではありません。前提が書かれていないまま金額だけが並んでいるからだとしています。
同記事は、国が公表しているのは実際に使った額であって必要額ではないとも指摘しています。統計から出てくるのは支出の実績で、いくら必要かという答えではありません。
したがって必要額を出すには、不足額と年数という2つの材料を自分で置くことになります。どちらも世帯の形で変わる部分です。
同記事は、材料のひとつである年金額も動くとしています。前提が動く以上、いくら必要かという数字も固定にはなりません。金額そのものより、どの材料をどう置いたのかを追えるようにしておくことが要点になります。
2.2 夫婦のみの無職世帯は月4万2434円の不足
まず不足額です。
総務省の家計調査(家計収支編)2025年平均結果によると、65歳以上の夫婦のみの無職世帯は、実収入が25万4395円、可処分所得が22万1544円でした。
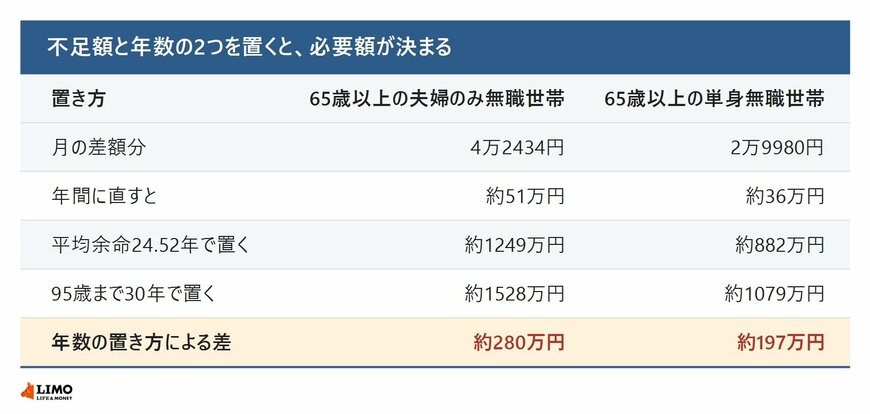
一方で消費支出は26万3979円です。総務省が示す差額分は月4万2434円の不足で、年間では約51万円になります。
出所:LIMO「老後資金はいくら必要か。最新データで計算した必要額の目安。不足額×平均余命でシミュレーション」
この差額分は、実収入から消費支出と非消費支出の計を引いたものだと注記されています。家計調査は項目ごとに四捨五入されるため、可処分所得から消費支出を引いた数字とは1円ずれます。
2.3 単身の無職世帯は月2万9980円の不足
世帯の形を変えると額が変わります。
同記事によると、同じ調査の65歳以上の単身無職世帯は、可処分所得11万8465円に対して消費支出14万8445円でした。差額分は月2万9980円で、平均消費性向は125.3パーセントです。
夫婦の4万2434円に対して、単身は2万9980円です。不足の絶対額は単身のほうが小さくなりますが、収入の水準も半分ほどなので、手取りに対する負担の重さは別に見る必要があります。
平均消費性向125.3パーセントという数字は、手取りを超えて支出している状態を示しています。国民生活基礎調査で見た高齢者世帯の53.2パーセントが単独世帯であることを踏まえると、この形が高齢者世帯の多数派に当たります。
2.4 年数の置き方で必要額が280万円変わる
もう1つの材料が年数です。
同記事によると、厚生労働省の令和7年簡易生命表では65歳の平均余命は男が19.68年、女が24.52年でした。前年からそれぞれ0.22年、0.14年延びています。同じ簡易生命表では、65歳まで生存する人の割合は男が89.9パーセント、女が94.5パーセントと示されています。
実務上は、平均余命ではなく年齢の上限で置くほうが破綻しにくいと考えています。95歳までとすれば、65歳からの年数は30年です。夫婦の不足額4万2434円で30年なら約1528万円になります。同じ不足額でも、年数の置き方だけで280万円ほど変わります。
出所:LIMO「老後資金はいくら必要か。最新データで計算した必要額の目安。不足額×平均余命でシミュレーション」
同記事は最新データで組み立てると必要額の目安は約1250万円になるとしています。95歳までで置き直すと約1528万円で、どちらも同じ不足額から出た数字です。
同じ不足額でも、年数を平均余命で置くか95歳までで置くかで結果が動く2/2
出所:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」、厚生労働省「令和7(2025)年簡易生命表の概況」をもとにLIMO編集部作成
平均余命で置くか年齢の上限で置くかは、どちらが正しいという話ではありません。ただし平均余命は半数が到達する年数なので、それを超えて生きた場合に足りなくなる作りになります。同記事が上限で置くほうが破綻しにくいとしているのは、この点を踏まえたものです。
2.5 年金額も毎年動く材料のひとつ
前提のうち収入の側も固定ではありません。
同記事によると、厚生労働省が2026年1月23日に公表した令和8年度の年金額は、令和7年度から国民年金が1.9パーセント、厚生年金の報酬比例部分が2.0パーセントの引上げとなりました。
収入が動けば不足額も動きます。必要額は一度計算して終わりではなく、年金額の改定と支出の実績が更新されるたびに置き直す形になります。
自分の世帯が単独なのか夫婦のみなのかで、不足額は月2万9980円と月4万2434円に分かれます。まずどちらの前提に立つかを決めることが、計算の出発点になります。
3. 世帯の前提と、不足額・年数の置き方を分けて確かめる
ここまで、世帯構造の姿と、老後資金の必要額の組み立て方を見てきました。
調査の側は、全世帯が5505万8千世帯で平均世帯人員2.17人、単独世帯が1947万7千世帯で35.4パーセント、三世代世帯が170万世帯で3.1パーセントでした。65歳以上の者のいる世帯は2761万4千世帯で全世帯の50.2パーセント、その内訳は単独世帯33.8パーセント・夫婦のみ32.0パーセント・親と未婚の子のみ20.1パーセント・三世代5.8パーセントです。この系列では1986年の最多が三世代世帯の44.8パーセントだったので、約40年で最多の区分が入れ替わったことになります。
母数を高齢者世帯に絞ると単独世帯は53.2パーセントで、そのうち女が62.4パーセントを占めます。65歳以上の者だけの世帯は1753万2千世帯で63.5パーセントです。
必要額の側は、差額分が夫婦のみの無職世帯で月4万2434円、単身無職世帯で月2万9980円、年数を95歳までの30年で置くと夫婦で約1528万円という計算でした。年数の置き方だけで280万円ほど動きます。
まずは自分がどの世帯構造に当たるかを決め、そこから不足額と年数を置くことになります。年金の見込額はねんきんネットまたはお住まいを管轄する年金事務所で確認できますので、実際の数字を当ててご確認ください。


参考資料
- 厚生労働省「2025(令和7)年 国民生活基礎調査の概況 Ⅰ 世帯数と世帯人員の状況」
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」
- 厚生労働省「令和7(2025)年簡易生命表の概況」
- 厚生労働省「令和8年度の年金額改定について」
- LIMO「老後資金はいくら必要か。最新データで計算した必要額の目安。不足額×平均余命でシミュレーション」
LIMO編集部貯蓄解説班