
10月は、年金から差し引かれる住民税や社会保険料が、前年の確定した所得をもとにした額へ切り替わる時期にあたります。額面が増えていても手元に残る額は同じようには増えず、ご相談でも「思っていたほど増えていない」というご質問をよくいただきます。そこで次に出てくるのが、年金で足りない分をどこから補うのかという話です。外貨建ての資産をお持ちの方の場合、円に換えるときのレートによって手元に残る額が動くため、毎月いくら足せるのかが決まりにくいという印象があります。ここでは年代別の平均受給月額でご自身の位置を確かめ、そのうえで為替が10円動いたときに家計がどこまで振れるのかをみていきます。
なお、年代別の平均年金月額と公的給付金に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 2026年度の年金額は国民年金が+1.9%、厚生年金が+2.0%、月額でいくら増えたのか
2026年度の年金額は、前の年度から引き上げられています。まず、どれだけ増えたのかを確かめておきます。
年代別の平均年金月額と、手取りに効いてくる仕組みを一覧で見直したいときは、【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金にまとめています。
2026年1月23日の厚生労働省「令和8年度の年金額改定についてお知らせします」の発表によると、改定率は次のとおりです。
- 国民年金(基礎年金):+1.9%
- 厚生年金(報酬比例部分):+2.0%
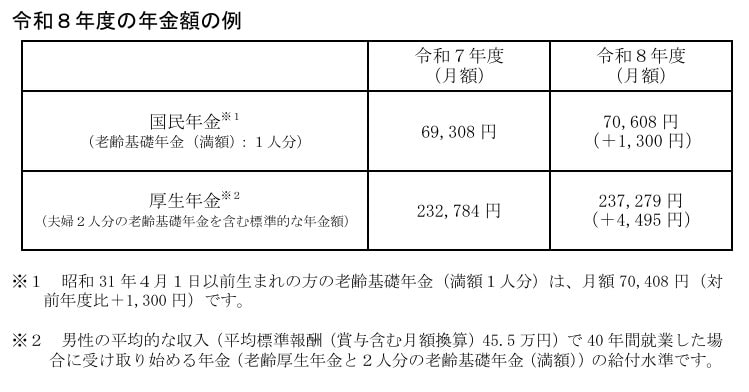
この改定を反映した2026年度の年金額(月額)は、次のように示されています。
- 国民年金(1人分):7万608円
- 厚生年金(夫婦2人分※):23万7279円
※厚生年金の額は、男性の平均的な収入(平均標準報酬は賞与を含む月額換算で45万5000円)で40年間就業したケースのモデル額です。
増えた額に直すと、国民年金が約1300円、厚生年金が約4500円です。月に数千円という幅なので、生活の感じ方を大きく変えるほどの動きではありません。外貨建ての資産を持っている方にとっては、この数千円よりも、円に換えるときのレートが数円動いたことのほうが手取りへの影響が大きくなる場合もあります。
2. 2026年の年金支給日は、どの月のいつ振り込まれるのか
年金は原則として偶数月の15日に、前の2カ月分がまとめて振り込まれます。外貨建ての資産から取り崩して足す場合、いつ入金があるのかが分かっていないと、換える時期を決められません。
2026年の年金支給日と、支払いの対象になる月2/11

出所:LIMO編集部作成
- 2026年2月13日:2025年12月、2026年1月分
- 2026年4月15日:2026年2月、3月分
- 2026年6月15日:2026年4月、5月分
- 2026年8月14日:2026年6月、7月分
- 2026年10月15日:2026年8月、9月分
- 2026年12月15日:2026年10月、11月分
2026年度も、基本となる支給のスケジュール自体に変更はありません。ただし15日が土日祝日にあたる年は、直前の平日へ前倒しされます。
年に6回という入金の間隔は、外貨を円に換える回数を考えるうえでの目安にもなります。入ってくる月と、足りない分を埋める月を重ねておけば、そのつど相場を見て判断する回数を減らせます。
3. 国民年金と厚生年金は、それぞれ何を土台にした仕組みなのか
日本の公的年金は2階建ての構造で、1階部分が国民年金(基礎年金)、2階部分が厚生年金(会社員・公務員)です。自分がどちらの層まで持っているのかで、受け取れる額の水準は変わります。

3.1 国民年金は誰が加入する制度で、満額でいくらになるのか
国民年金は、20歳以上60歳未満のすべての人が対象になる基礎的な仕組みです。自営で働く方やフリーランス、学生などが主に加入し、保険料は自分で納めます。受け取る額は加入していた期間に応じて決まり、満額でも月約7万円程度が目安です。
3.2 厚生年金は、何によって受け取る額が変わるのか
厚生年金は、会社員や公務員が加入する仕組みで、国民年金に上乗せして支給されます。保険料は給与から差し引かれ、収入と加入していた期間によって将来の受け取る額が変わります。この2階部分があるかどうかが、次に見る年代別の平均額の差を生んでいます。
4. 厚生年金、60歳代から90歳以上「年金の平均額はいくら?」
ここからは、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、60歳代から90歳以上までの平均受給月額を年代別にみていきます。なお、以下の金額には国民年金の額が含まれており、上乗せ分だけの金額ではありません。
4.1 60歳代(60〜69歳)で受け取っている額はどの水準か
60歳代は受け取る額にばらつきがあり、60〜64歳では10万円前後という低めの水準が続きます。

- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
65歳を境に受け取る額が増え、15万円前後で落ち着きます。年齢による差も小さくなり、一定の水準で推移していきます。60歳代の前半で外貨建ての資産を取り崩し始める場合は、この段差の手前にいることを踏まえて、補う額を決めることになります。
4.2 70歳代(70〜79歳)で受け取っている額はどの水準か
70歳代は14万円台から15万円台で推移し、全体として大きな上下は見られません。

- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
年齢による増減はあるものの、60歳代の後半と比べても水準はほぼ同じです。受け取る額が読みやすい年代なので、足りない分の見積もりも立てやすくなります。
4.3 80歳代(80〜89歳)で受け取っている額はどの水準か
80歳代は緩やかに増えていき、15万円台の後半から16万円台へと上がっていきます。

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
年齢が上がるにつれて金額が少しずつ増えていく点が、この年代の特徴です。後半では16万円台に届き、高い水準で推移します。
4.4 90歳以上で受け取っている額はどの水準か
90歳以上は16万円前後で、80歳代の後半と同じくらいの水準になります。

- 90歳以上:16万4027円
大きな増減は見られず、比較的落ち着いた金額が続きます。高齢になっても一定の受給水準が保たれている年代といえます。
5. 国民年金、60歳代から90歳以上「年金の平均額はいくら?」
続いて、国民年金について60歳代から90歳以上までの平均受給月額をみていきます。厚生年金の2階部分がない場合、この額が土台になります。
5.1 60歳代(60〜69歳)の国民年金はどの水準か
60歳代は受け取る額にばらつきがあり、60〜64歳では4万円台の後半という低い水準が続きます。

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
65歳から6万円台へ増え、その後は6万円前後で推移します。全体として大きな変動はなく、落ち着いた水準です。
5.2 70歳代(70〜79歳)の国民年金はどの水準か
70歳代は6万円前後から少しずつ下がり、後半にかけて5万円台の後半になります。

- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
大きな増減はなく、緩やかな減少が続いて、全体としては5万円台から6万円台での推移になります。
5.3 80歳代(80〜89歳)の国民年金はどの水準か
80歳代は5万円台の後半で推移し、年代を通して大きな変動は見られません。

- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
全体としては横ばいに近い形です。年代が変わっても水準がほとんど動かない点が、厚生年金との違いになります。
5.4 90歳以上の国民年金はどの水準か
90歳以上は5万円台の半ばとなり、80歳代と比べるとやや低い水準です。

- 90歳以上:5万5633円
全体としては5万円台が中心という水準です。国民年金だけで暮らしを組み立てる場合、資産から補う分の比重が大きくなるため、円に換えるレートの影響もその分だけ効いてきます。
6. 夫婦の年金「月22万円→13万円台」に?どちらかが亡くなった後、受給額はどう変わる
夫婦世帯で受け取る年金の額は、現役の時期の働き方によって大きく違います。
- 会社員夫と専業主婦妻の場合: 合計で約22万〜23万円(夫の厚生年金16万円+妻の国民年金6万円)
- 夫婦ともに会社員(共働き)の場合: 合計で約26万〜30万円(夫の厚生年金16万円+妻の厚生年金10〜14万円)
夫婦がともに健在のうちは生活費を分け合えるため、年金だけでも比較的落ち着いた暮らしが成り立ちます。ただし、この形が続く前提で資産の取り崩しを組み立てていると、片方が亡くなったときに計画の土台がずれます。
6.1 遺族厚生年金は、どの部分の4分の3として計算されるのか
どちらかが亡くなって単身の世帯になると、生活の基盤は一変します。年金収入の大半を担っていた夫が亡くなった場合、妻の収入は自身の国民年金と、夫の年金を引き継ぐ遺族厚生年金の合計へ再計算されます。
遺族厚生年金の基本的な計算式は、亡くなった夫の老齢厚生年金(報酬比例部分)の4分の3です。夫の厚生年金が月10万円(基礎年金を除く)だった場合、遺族厚生年金は月7万5千円になります。
ここに妻自身の基礎年金(約6万円)を足しても月額13万円台にとどまり、それまでの生活水準を保つのは難しくなります。夫婦2人で約22万円だった収入が13万円台になるということは、差の分をどこかから補うことになり、その補い方に外貨建ての資産を使うなら、換えるときのレートがそのまま暮らしに響いてきます。
7. 受け取り始める時期をずらすと、額面と手取りはどう変わるのか
7.1 現役時代の年収別に見た厚生年金の受給目安はいくらか
会社員として40年間、同じ年収で働き続けたと仮定した場合、65歳から受け取れる厚生年金(基礎年金を含む)の目安は次のとおりです。
| 現役時代の平均年収 | 年金受給額(月額目安) |
|---|---|
| 年収300万円 | 約12万円(手取り約10万円) |
| 年収500万円 | 約16万円(手取り約13.5万円) |
| 年収700万円 | 約20万円(手取り約16.5万円) |
※あくまで簡易的な目安であり、実際に受け取る額は加入していた期間やボーナスの有無、配偶者の有無によって変わります。
額面と手取りの差は、年収500万円の欄で月2万5000円ほどです。外貨建ての資産から補う額を決めるときは、額面ではなく右側の手取りの数字を土台にしておくと、あとでずれが出にくくなります。
7.2 60歳からの繰上げ受給では、減額率と失う権利はどうなるのか
原則65歳からの年金を、最短で60歳から前倒しして受け取れるのが繰上げ受給です。1カ月早めるごとに0.4%減額され、60歳から受け取ると最大24%の減額になります。この減額率は生涯にわたって変わりません。
あわせて知っておきたいのが、国民年金の任意加入や追納ができなくなること、事後重症による障害基礎(厚生)年金を請求できなくなること、寡婦年金を受けられなくなることです。また、一度繰上げの請求をすると、あとから取り消すことはできません。
早く受け取ったほうが得かどうかという損得の計算だけで決めると、想定していなかった病気やけがのときに不利になる場合があります。
7.3 70歳・75歳からの繰下げ受給では、額面と手取りの差はどこに出るのか
受け取りを66歳以降に遅らせるのが繰下げ受給です。1カ月遅らせるごとに0.7%増額され、70歳で42%、75歳では最大84%の増額になります。
ただし、額面が84%増えても、所得税・住民税・国民健康保険料(または後期高齢者医療保険料)・介護保険料も連動して高くなるため、実際の手取りは額面の増加分ほどには増えないケースが多いといえます。
また、老齢厚生年金の繰下げを待っている間は年金の受給権が停止されるため、加給年金も支給されません。配偶者がいる世帯では、待っている間に受け取らない加給年金の分と、将来増える年金額を並べて、世帯としての受取総額で比べておくことが大切です。
8. 60歳・65歳以上が受け取れる5つの公的給付金には、どんな条件があるのか
8.1 ①加給年金と振替加算は、誰にいくら上乗せされるのか
厚生年金に原則20年以上加入している人が65歳になったとき、生計を維持している65歳未満の配偶者や18歳未満の子どもなどを養っている場合に上乗せされるのが加給年金です。配偶者加給年金の場合、特別加算を含めて年間約40万円台が支給されますが、配偶者自身に20年以上の厚生年金等に基づく受給権があるときは支給停止となります。
配偶者が65歳になると加給年金は止まりますが、配偶者が1966年4月1日以前生まれである場合に限り、配偶者自身の老齢基礎年金に振替加算として生涯にわたって上乗せされる仕組みがあります。
8.2 ②高年齢雇用継続給付は、賃金がどれだけ下がると対象になるのか
60歳以降も同じ会社で働き続ける、あるいは再就職する際に、60歳時点の賃金と比べて75%未満へ給与が下がった人を対象として、雇用保険から支給される手当です。賃金の低下率に応じて、各月の給与の最大10%相当額が65歳に達するまで支給されます。
8.3 ③高年齢求職者給付金は、いつ何日分が一時金で支払われるのか
65歳以上で退職した人が、働く意思と能力があり求職の活動をする場合に受け取れる、シニア版の失業手当にあたるものです。通常の失業保険(基本手当)とは異なり、分割ではなく一時金として最大50日分が一括で支払われます。年金と併給できる点が大きな特徴です。
8.4 ④年金生活者支援給付金は、どの基準額をもとに計算されるのか
消費税率の引き上げ分を活用し、公的年金等の収入やその他の所得が一定の基準額以下である年金受給者に対して、生活の支援として年金に上乗せされる制度です。要件(所得や世帯全員が市町村民税非課税であること等)を満たした場合に支給され、支給額は基準額(老齢の場合は月額5620円など)をベースに、保険料の納付済期間等に応じて算出されます。対象になる方には日本年金機構から請求手続きの案内が届くため、期限までに請求書を提出する必要があります。なお、支給の要件は毎年判定されるため、状況が変わると支給額の改定や支給停止が行われる場合があります。
8.5 ⑤高額介護合算療養費は、いつからいつまでの負担を合算するのか
毎年8月1日から翌年7月31日までの1年間にかかった医療保険と介護保険の自己負担額を、同一の世帯内で同一の医療保険に加入している人ごとに合算し、限度額を超えた分が払い戻される制度です。単身の世帯になったあとや、配偶者の介護が始まった際に、重い負担を抑える働きをします。
ただし、計算の期間中に引っ越しや医療保険の変更があった場合などは、自動でデータが引き継がれず、前の保険者等が発行する自己負担額証明書が必要になるケースがあります。
9. 年金をめぐって寄せられる3つの疑問に答える
9.1 Q1. ねんきん定期便の金額は、将来そのまま受け取れる額とみてよいのか
A. 50歳未満の方と50歳以上の方で意味合いが異なります。50歳未満の方に届くねんきん定期便の金額は、これまでの加入実績に基づく金額であり、将来受け取る見込みの額ではありません。
一方、50歳以上の方には、今の条件で60歳まで働き続けた場合の将来見込額が記載されています。ただし、どちらも書かれているのは額面であり、実際にはそこから税金や社会保険料が引かれた額が手取りになります。
9.2 Q2. 遺族年金と自分の老齢年金は、両方同時に受け取れるのか
A. 65歳以上の場合、自身の老齢基礎年金と遺族厚生年金は併給が可能です。ただし、ご自身も会社員として働いていて自身の老齢厚生年金がある場合は調整が入ります。この場合、自身の老齢厚生年金が優先されて全額支給され、遺族厚生年金の額が自身の老齢厚生年金額を上回る場合に限り、その差額分が遺族厚生年金として上乗せして支給されます。
9.3 Q3. 年金に税金はかかるのか、確定申告は必要になるのか
A. 一定額以上の公的年金には所得税や住民税がかかり、原則として年金から差し引かれます。ただし、公的年金等の収入金額が400万円以下であり、かつ年金以外の所得が20万円以下であれば確定申告は不要です(確定申告不要制度)。とはいえ、医療費控除や生命保険料控除を受けたい場合は、確定申告をすることで税金が還付される可能性があります。なお、外貨で受け取る資産の扱いは受け取り方によって所得の区分が変わることがあり、確定申告が必要になるケースもあります。
2026年6月の支給分から夫婦世帯の年金額がどれだけ動いたのか、支給日に高い額を受け取っている人がどれくらいいるのかを知りたいときは、【厚生年金】2026年6月支給分から「標準的な夫婦世帯」の年金額が4495円アップ!支給日に「60万円(月30万円)以上」受給する人は全体の何%?遺族・離婚時のルールも解説が参考になります。
10. 【独自試算】為替が10円動くと、年金に足す分の家計はいくら変わるのか
ここまでで、年金として受け取れる額の水準と、単身の世帯になったあとに下がる幅を確かめました。では、足りない分を外貨建ての資産から補うと決めた場合、為替が10円動くことは家計にとってどれくらいの大きさなのでしょうか。規模を出してみます。
前提は次のとおりです。
- 会社員だった夫と専業主婦だった妻の世帯で、夫婦で受け取っていた年金は合計で約22万円(夫の厚生年金16万円+妻の国民年金6万円)だったものとします
- 夫が亡くなったあと、妻が受け取る額は遺族厚生年金と自身の基礎年金で月13万円台にとどまるため、ここでは月13万円として計算します
- 暮らし方を大きく変えないとすると、月の差は約9万円、1年では約108万円です。この分を米ドル建ての資産を取り崩して補うと仮定します
- 換算に使うレートは1ドル150円を出発点とし、そこから10円の円高(140円)と10円の円安(160円)に振れた場合を並べます
- 為替の手数料と税金は考慮していません。実際には両替や売却のたびに手数料がかかるケースもあり、受け取り方によって税の区分も変わります
- 金額はすべて仮定に基づく約・目安であり、将来の受取額を保証するものではありません。外貨建ての資産は、円に換えたときに投資した額を下回る元本割れが起こることがあります
まず、取り崩す外貨の額を先に決める形で考えます。1ドル150円のときに年108万円を用意するには、7200ドルを円に換えることになります。この7200ドルという量を毎年動かさないと決めた場合、受け取れる円の額は次のように振れます。
- 1ドル150円のとき:108万円(必要な額をちょうど満たす)
- 1ドル140円のとき:100万8000円(7万2000円足りない)
- 1ドル160円のとき:115万2000円(7万2000円多い)
10円の振れ幅は、7200ドル×10円で年7万2000円、月に直すと6000円です。この6000円という額は、年金生活者支援給付金の老齢の基準額である月額5620円と、ほぼ同じ規模になります。制度の側で受け取れるかどうかを気にする金額と同じくらいの幅が、為替の10円の動きだけで生まれている、ということです。
次に、逆の決め方をした場合をみます。円で108万円を確保することを先に決めて、必要な分だけ外貨を換えるという形です。このとき、換える必要のあるドルの額は次のように変わります。
- 1ドル150円のとき:7200ドル
- 1ドル140円のとき:約7714ドル(約514ドル多く換える必要がある。約7%の増加)
- 1ドル160円のとき:6750ドル(450ドル少なくて済む。約6%の減少)
同じ暮らしを続けるだけでも、円高に振れた年は取り崩す量が7%ほど増えます。資産の残高から見れば、その年だけ減り方が速くなるということです。
この幅が10年続いた場合も出しておきます。7200ドルを換え続ける形で、10円の円高が続いたとすると、7万2000円×10年で72万円の差になります。1年ごとに見れば月6000円ですが、年数を重ねると、単身の世帯で受け取る年金の半年分に近い規模まで積み上がる計算です。
ここで見ていただきたいのは、7万2000円という額そのものではなく、月9万円という不足額のうち、為替だけで動く部分がどれくらいの比重を占めるのかという点です。不足額が大きいほど、換えるドルの量も増え、10円の振れ幅が生む金額も大きくなります。ご自身の場合にいくらになるかは、まず年金の見込み額を確かめて、足りない分を書き出すところから出せます。見込み額はねんきん定期便やねんきんネットで確認でき、給付金の対象になるかどうかは年金の窓口で確かめられます。
11. 【監修者コメント・村岸理美】為替の10円と、平均額の使い方について確認しておきたい適用条件

今回のデータで最も注目していただきたいのは、厚生年金の1歳刻みの平均額が62歳の10万9323円から63歳で6万8758円へ落ち込み、65歳で14万9862円へ跳ね上がっている点です。これは受給の内訳が年齢によって違うことによるもので、同じ厚生年金という言葉でも、65歳より手前の数字と65歳以降の数字を並べて比べることはできません。ご自身がどの位置にいるのかは、年齢だけでなく、いつから何を受け取っているのかまで見て確かめていただきたいところです。
あわせて補っておきたいのは、この一覧の金額に国民年金の額が含まれているという点です。厚生年金の上乗せ分だけの金額ではありません。また、これらは令和6年度の実績で、2026年度の改定率とは時点が異なります。改定後のご自身の額は、6月に届く年金額改定通知書でご確認ください。
記事中の試算のように、月9万円の不足を外貨建ての資産から補うと置くと、為替が10円動いただけで年7万2000円が動きました。ここで適用条件として申し添えたいのは、この7万2000円が、月13万円という受取額と月9万円という不足額を前提にした数字だということです。厚生年金の2階部分をご自身でお持ちの方や、共働きだった世帯では、不足額そのものが変わるため、同じ10円でも影響の大きさは変わります。加えて、外貨建ての資産は円に換えたときに元本割れとなることがあり、両替や売却の手数料、受け取り方による税の区分も条件によって異なります。
ファイナンシャル・プランナーとしてお伝えしたいのは、平均額と自分の額を比べて一喜一憂するのではなく、自分の数字から不足額を逆算することが大切だということです。まずはねんきん定期便やねんきんネットでご自身の見込み額を確認するところから始めてみましょう。そのうえで、外貨建ての資産の税の扱いや口座の設定については、取引している金融機関や専門家に確認しながら進めていただくとよいと思います。