

9月は、敬老の日を控えてご家族が顔を合わせる機会が増える月です。
その席で、お金の置き場所の話まで進むことはあまり多くありません。金額を聞き出すようで気が引ける、という声も耳にします。ただ、次の世代への渡し方を考えるときに先に効いてくるのは、金額そのものよりも、どこに何があるのかが本人以外にも分かる形になっているかどうかです。
この記事では、70歳代の貯蓄と年金、そして毎月の家計の姿を数字で確かめていきます。そのうえで、置き場所が分からないまま家族が資産を探すことになった場合、手続きがどこまで増えるのかを最後に計算します。
なお、70歳代の貯蓄・年金・家計に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。
1. 平均寿命と健康寿命の差は、家族へ伝える「準備期間」
はじめに、備えを考えるうえでの時間の目安から確かめます。年金制度改正法が可決・成立したのは2025年6月13日のことでした。現役世代への保障を厚くする内容に加えて、年金を受け取りながら働く高齢者への対応、私的年金の拡充まで、見直しの範囲は広い分野にわたっています。
70歳代の家計を脅かす要因を一つずつ押さえたい方は、【70代の貯蓄・年金・家計のリアル】老後赤字を加速させないためには?投資に頼らない防衛策を徹底解説!でくわしく解説しています。
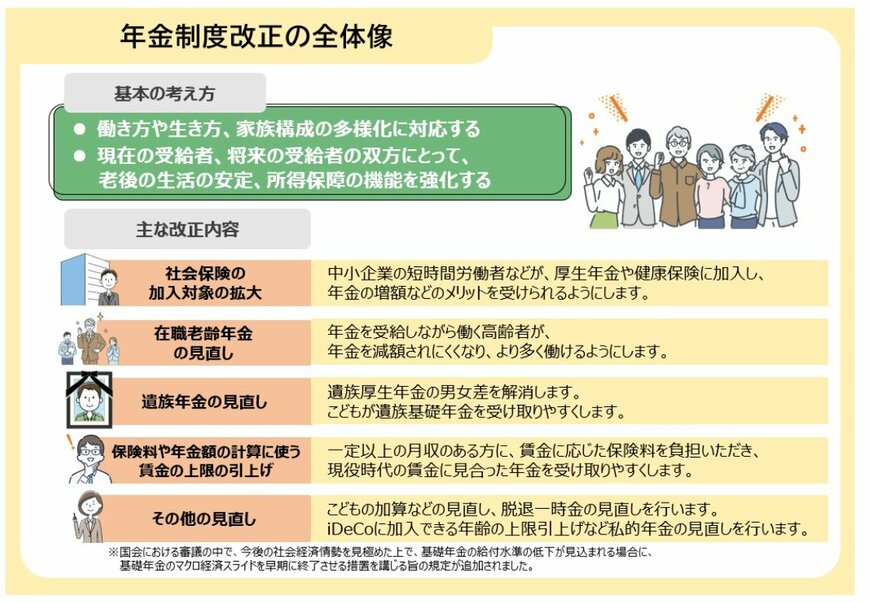
なかでも、在職老齢年金の支給を止める基準が大きくゆるめられた点は、働きながら年金を受け取る形を考える世代にとって節目といえます。実際にはたらき続ける人も増えており、総務省の「2024年(令和6年)労働力調査」では、65歳以上の就業者数が930万人となり、前年より16万人増加しています。
一方で、厚生労働省のデータによれば、平均寿命と健康寿命の差は、男性で約8年、女性で約12年あります。ここでいう2つの寿命の数字は、次のとおりです。
- 平均寿命:2022年 男性81.05歳、女性87.09歳・2023年 男性81.09歳・女性87.14歳(「令和5年簡易生命表の概況」)
- 健康寿命:2022年 男性72.57歳、女性75.45歳(「健康寿命の令和4年値について」)
この差にあたる期間は、医療や介護の支援を受けながら過ごす可能性が高い時期です。お金の面での備えが要るというだけでなく、通帳や証書の在りかを本人が説明しづらくなることもある時期でもあります。渡し方を考えるなら、この期間に入る前の年数がどれだけ残っているかが一つの目安になります。
2. 70歳代の貯蓄はいくら?平均2416万円と中央値1178万円のギャップ
次に、手元にある金融資産の額を確かめます。ここではJ-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」から、70歳代・二人以上世帯の金融資産保有額を見ていきます。
この調査でいう金融資産保有額には、預貯金のほかに株式や投資信託、生命保険なども入ります。反対に、日常の出し入れや引き落としに備えている普通預金の残高は入りません。つまり、通帳の残高と表の数字は同じものではないということです。
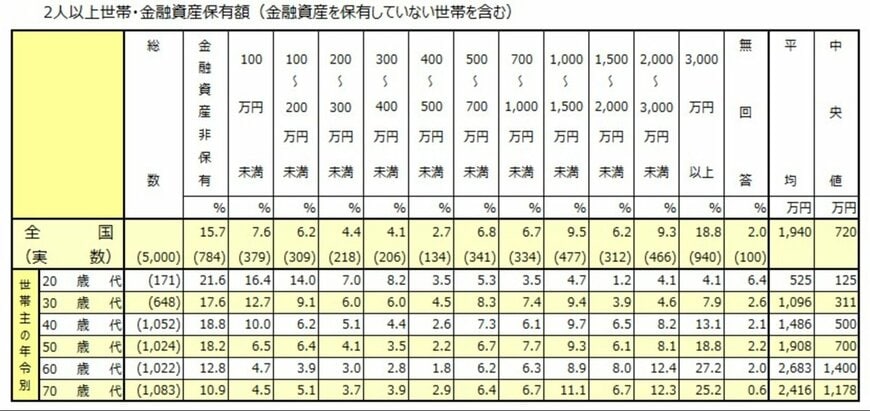
70歳代・二人以上世帯の貯蓄額は、平均2416万円、中央値1178万円です。平均のほうは、大きな資産を持つ一部の世帯に引き上げられているため、暮らしの実感からは離れやすい数字になります。真ん中に立つ世帯の額である中央値のほうが、多くの世帯の位置に近いと考えられます。
世帯ごとのばらつきは、分布を見るとはっきりします。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
分布でいちばん多いのは3000万円以上で、25.2%を占めます。その一方で、金融資産をまったく持っていない世帯も10.9%あり、同じ年代のなかで開きが大きいことが分かります。
ここまでの額は、退職金の有無、現役時代の収入の推移、相続の有無、健康の状態など、いくつもの事情が重なった結果です。額そのものは変えられませんが、その額がどこに置かれているかを整理することは、今日からでもできます。種類が4つに分かれていれば預け先も分かれます。次の世代へ渡すことを考えるなら、額を増やす話より先に、この分かれ方を一枚にまとめる作業が効いてきます。
3. 厚生年金の平均年金月額はいくらになるのか「全体・男女別と月額階級」
70歳代の年金と暮らし3/4

beauty-box/shutterstock.com
続いて、毎月入ってくる側を確かめます。厚生労働省が公表している「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金の年金月額を見ていきます。
厚生年金の被保険者は第1号から第4号に分かれていますが、ここで取り上げるのは、民間企業などではたらいていた人が対象になる厚生年金保険(第1号)の年金月額です。なお、この金額には国民年金にあたる月額の部分も含まれています。上乗せ分だけの金額ではない、という点に注意してください。
3.1 厚生年金の平均年金月額は、全体と男女別でどれだけ違うのか
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
全体では15万289円ですが、男性と女性では5万8554円の開きがあります。厚生年金は現役時代の報酬と加入期間で額が決まる仕組みのため、はたらき方の違いがそのまま金額の差として残ります。夫婦で受け取る場合、この差はそのまま「どちらが先に亡くなるか」で家計の姿が変わることを意味します。
3.2 月額階級ごとに、受給者はどのあたりに集まっているのか
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
人数がいちばん多いのは10万円以上~11万円未満の階級で、111万2828人です。平均の15万289円が入る15万円以上~16万円未満は96万5035人ですから、人数の山は平均額の階級より下にあります。平均を自分の姿だと思って計画を立てると、実際より高い前提を置くことになりかねません。
4. 厚生年金の加入期間がない場合、国民年金の月額はどこに集まっているのか
次に、厚生年金の加入期間がなく、国民年金(老齢基礎年金)だけを受け取る場合の月額を確かめます。
4.1 国民年金だけを受け取る場合、平均年金月額はいくらになるのか
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金は、保険料を納めた月数で額が決まる仕組みのため、男女の差は4013円にとどまります。人数は6万円以上~7万円未満に1715万5059人が集まっており、階級ごとのばらつきは厚生年金より小さくなっています。
4.2 夫婦2人分を合わせると、月額はいくらになるのか
たとえば、厚生年金の男性平均月額を受け取る夫と、国民年金の女性平均月額を受け取る妻という組み合わせであれば、2人分を合わせた年金収入は月額22万7549円となります。
4.3 配偶者と死別したあと、受け取る額はどう変わるのか
ここで見落としやすいのが、月23万円程度の年金がある世帯でも、夫が亡くなったあとは妻の収入が自身の老齢年金と遺族厚生年金を合わせた形で計算し直され、受け取る額が大きく減るという点です。
国では制度を続けていくための見直しも議論されており、配偶者の年金を前提にした暮らし方は、以前より前提が動きやすくなっています。一人になった時点で家計の収支が回らなくなる可能性を、あらかじめ見込んでおく必要があります。そして、一人になった側が資産の置き場所を知らないままだと、収入が減る局面で手元の資産にたどり着けないという事態も起こりえます。
5. 65歳以上・夫婦のみの無職世帯では、毎月いくら足りなくなるのか「収入と支出の内訳」
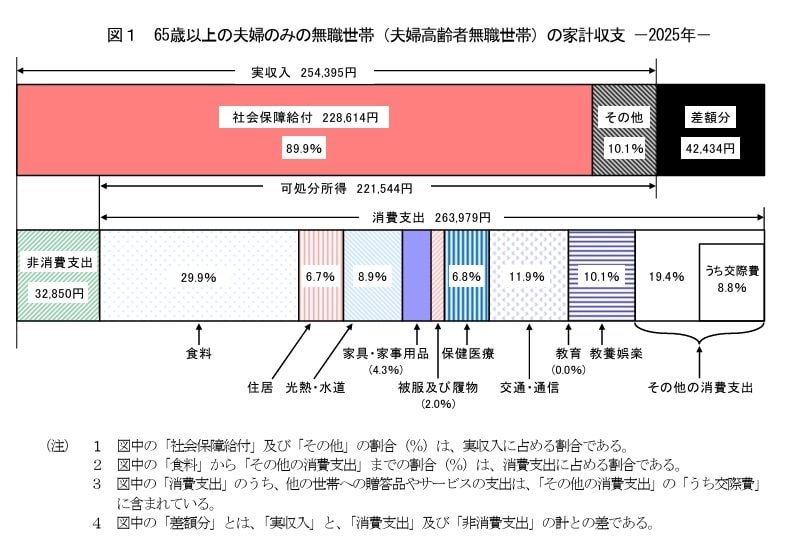
入ってくる額を確かめたので、出ていく額と並べます。総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、65歳以上の夫婦のみで暮らす無職世帯の平均的な収支を見ていきます。
5.1 1カ月の収入と支出の内訳は、それぞれどうなっているのか
- 実収入の合計:25万4395円
- うち社会保障給付(公的年金など):22万8614円
- 消費支出(食費・光熱費など):26万3979円
- 非消費支出(税金・社会保険料):3万2850円
収入は合計25万4395円で、そのうち公的年金などの社会保障給付が22万8614円と9割ほどを占めています。支出は消費支出と非消費支出を合わせて29万6829円です。差し引くと、毎月4万2000円程が不足する計算になります。
5.2 統計に表れにくい大きな支出には、どんなものがあるのか
ここで気をつけたいのは、家計調査に出てくる赤字の額に、大型家電の買い替え、車の車検や買い替え、住宅の手入れにかかる費用が十分には入っていないことです。
70歳代は、現役時代に買った自宅の傷みが目立ってくる時期にあたります。外壁の塗り直しやシロアリの駆除、段差をなくす工事などで、数百万円単位の現金が一度に出ていくこともあります。そこへ医療や介護の費用が重なると、毎月少しずつ減っていくというより、ある時期にまとまった額が必要になるという形で家計が動きます。
まとまった額が急に要るとき、頼りになるのは手元の資産です。ところが、その資産がどこにあるかを本人しか知らない状態だと、体調を崩した局面で家族が動けません。毎月の不足額を見積もるのと同じくらい、置き場所を共有しておくことが効いてくるのはこの場面です。
6. 75歳から窓口負担が上がるのは、どの所得を超えたときなのか
6.1 75歳になると、加入する医療の制度はどう変わるのか
75歳の誕生日を迎えると、それまで加入していた国民健康保険や勤め先の健康保険から外れ、全員が後期高齢者医療制度へ自動的に移ります。かつては、この制度に移るとほとんどの人の窓口負担が1割になっていました。
6.2 窓口負担が2割・3割になるのは、どの所得を超えた場合か
ところが、医療費の財源を確保するために制度は年々厳しくなっています。現在は、次の所得の線を超えると負担の割合が変わります。
- 3割負担(現役並み所得者): 住民税の課税所得が145万円以上(※単身で年金収入のみの場合、約383万円以上)ある方など。
- 2割負担: 3割負担には該当しないが、住民税の課税所得が28万円以上145万円未満で、かつ「年金収入+その他の合計所得金額」が単身で200万円以上(夫婦などの複数世帯の場合は合計320万円以上)ある方。
- 1割負担: 上記のどちらにも該当しない方。
少し多く働いた、あるいは年金を繰り下げて受け取ったという理由で、この線を超えてしまうこともあります。病院にかかる回数が増える時期に負担の割合が上がると、家計への影響は小さくありません。額面が増えることと、手元に残る額が増えることは別だという見方が要る場面です。
7. 住民税非課税の世帯から外れると、何が変わるのか「軽減されている3つ」
住民税非課税世帯とは、世帯全員の住民税が免除されている世帯のことです。年金で暮らす70歳代にとって、ここに当てはまるかどうかは家計への影響が大きく、次のような扱いが変わります。
- 高額療養費制度の負担上限額が下がる: 入院や手術で医療費が高額になった際、月々の自己負担限度額が低く設定され、医療費の負担が大きく軽減されます。
- 介護保険料・介護サービス費の軽減: 毎月天引きされる介護保険料が安くなり、施設を利用した際の食費や居住費も減免されます。
- 臨時給付金の対象になる: 物価高対策として政府が支給する給付金(数万〜10万円)は、非課税世帯が対象になることが多いです。
7.1 収入がわずかに増えて基準を超えると、どうなるのか
住民税非課税世帯の基準は、お住まいの自治体(級地)によって違いますが、65歳以上の単身者の場合、年金収入のみで年間約155万〜165万円以下がひとつの目安になります。
暮らしを少し楽にしようとあと月1万円だけ多くはたらいた結果、年間の収入が基準をわずかに超えると、翌年から住民税が課税され、非課税世帯向けの軽減が段階的に外れていく対象になります。病気や介護が必要になったときの手出しが増え、思っていた以上に家計へ響くこともあります。家計を見るときは、額面の多さではなく、手取りと支出を合わせた形で見ていく必要があります。
8. 子や孫への資金援助は、どこから自分の生活を細らせるのか
70歳代にとって孫の存在は生きがいですが、ランドセルや学習机、習い事の月謝、さらには学費まで援助を続けた結果、老後資金が細っていくこともあります。
ここで知っておきたいのは、その都度、通常必要な範囲で直接支払う教育費や生活費には、特別な制度を使わなくても、もともと贈与税がかからないという税法上の決まりがあることです。
気をつけたいのが、かつて銀行や信託銀行が熱心に案内していた教育資金の一括贈与の非課税制度です。相続税の対策になると勧められて口座を開いた方も多いのですが、一般的な高齢者の資産額であれば、そもそも相続税の基礎控除の範囲に収まって税金がかからないケースが大半でした。
なお、この制度は2026年3月末をもって新規の受付がすでに終わっています。制度を使ってまとまった現金を専用の口座に預け入れている場合、その資金は自分のためには使えなくなります。自分の医療費や介護費が足りなくなって引き出そうとしても、教育費以外への使い道は原則として贈与税の対象になります。手元の現金を動かせない形にしてしまい、いざというときに自分の暮らしが立ち行かなくなるのでは、順番が逆です。
そしてもう一つ。専用の口座に預けたお金も資産の一つですから、どこに、どういう名義で、どの制度の枠で置いてあるのかが分かる形にしておかないと、渡す側にも受け取る側にも見えない資産が増えていきます。
8.1 親の年金で家計を支え続ける「7040問題」では、何が起きるのか
7040問題とは、70歳代の親と40歳代の無職や非正規雇用の子どもが同居し、親の年金や貯蓄に生活を頼っている状態が続くことで起きる、経済的な困窮と孤立の問題です。
親が元気なうちは、月に数万円の赤字なら何とかなると援助を続けられます。ところが、親が病気で倒れたり、亡くなって年金の受給権がなくなったりした時点で、世帯の暮らしを保つのは一気に難しくなります。
70歳代になったら、子どもに財産を残すこと以上に、自分たちの介護や生活の行きづまりによって子どもの生活まで立ち行かなくなる事態を防ぐことを先に考えたいところです。世帯を分ける手続きや専門の機関への相談も含めて、自分たちの資産の管理と暮らしの自立の道筋を先に立てておく。その道筋の一部が、資産の置き場所を書き出しておくことです。
9. 自宅を使って現金をつくる仕組みには、どんな注意点があるのか「2つの方式」
リバースモーゲージは、自宅を担保にして金融機関から資金を借り、契約者が亡くなったあとに自宅を売るなどして元本を一括で返す仕組みです。毎月の支払いが原則として利息だけで済むため、住み慣れた自宅に住み続けながら老後の資金をつくる手立てとして知られています。
この仕組みで注意したいのは、長生き、金利の上昇、不動産価格の下落が重なったときの影響です。想定より長く借入期間が延びる、金利が上がって利息の負担が増える、担保にした不動産の評価額が下がるといったことが起きると、借入残高が融資の限度額へ早く届き、追加で借りられなくなります。
さらに、借入残高が自宅の担保価値を超えると、金融機関から不足分の繰上返済や自宅の売却を求められることもあります。契約のときには、金利が動いたときの扱い、担保の評価を見直す決まり、返済の方式(リコース型・ノンリコース型)を確かめておく必要があります。利息を借入元金に組み入れる方式の商品もあり、条件は一律ではありません。
9.1 自宅を売って住み続ける形では、どんな相談が寄せられているのか
もう一つの手立てであるリースバックは、自宅を不動産会社や投資家に売ってまとまった現金を受け取ったあと、賃貸借契約を結んで毎月家賃を払いながらそのまま住み続ける仕組みです。
売却によって現金は手に入りますが、売却価格は市場の相場より安くなる傾向があり、収支のつり合いを考えないまま高い家賃で契約すると、年金で暮らす家計を圧迫します。契約を更新できない定期借家契約だった場合や、家賃の負担が想定より重くなった結果、家賃の滞納や契約の満了によって住み慣れた自宅から出ることを求められたという相談が、国民生活センターなどに寄せられています。
どちらの仕組みも、自宅という大きな資産の扱いを変えるものです。契約の条件を慎重に見極めることに加えて、契約の存在そのものを家族が知らないままにしないでください。自宅に関する契約は、亡くなったあとの手続きに直接つながります。
10. 口座の取引が止まると、家族は何をすることになるのか
銀行は、口座の名義人の財産を不正な利用や詐欺から守るため、名義人が認知症などで判断する力を失ったと判断した場合、口座の取引を制限します。この状態になると、配偶者や子どもであっても、親の介護施設の入居費用を払いたいと窓口で申し出るだけでは、預金を引き出すことは原則としてできません。
この制限を外して資金を動かすには、家庭裁判所に申し立てて法定後見人などを選んでもらう成年後見制度を使うことになります。
10.1 成年後見制度を使うと、費用と使い道はどう変わるのか
弁護士や司法書士などの専門職が後見人に選ばれた場合、月額2万〜3万円程度(管理する財産が多い場合はそれ以上)の報酬が、本人の財産から原則として亡くなるまで支払われ続けます。親族が選ばれることもありますが、誰が選ばれるかを申し立てた側が決められるわけではありません。
また、財産は本人のためだけに厳しく管理されるため、配偶者の生活費への充当や、孫へのお年玉やお祝い金は原則として認められなくなります。医療や介護の費用であっても、親族が自由に引き出すことはできません。
だからこそ、元気なうちに家族信託や任意後見といった、口座が止まることを防ぐ手立てを整えておくことが大切です。そして、どの手立てを選ぶにしても起点になるのは、対象になる資産がどこにいくつあるかを書き出す作業です。財産の一覧がないまま制度だけを整えても、抜けが残ります。
11. 70歳代の家計を守る手立てとして、何が挙げられるのか「働き方と固定費」
70歳代は、資産を積み上げる時期というより取り崩していく時期にあたります。値動きの大きい商品や、仕組みの複雑な商品にまとまった額を移すことについては、慎重に考える必要があります。相場が下がったときに、回復を10年、20年と待つ時間が残っているとは限らないためです。値動きのある資産には元本割れが起こる可能性があることも、前提として置いておきたいところです。
11.1 在職老齢年金の基準が月額65万円へ上がったことで、何が変わるのか
収入を保つ手立ての一つが、無理のない範囲ではたらき続けることです。2026年(令和8年)4月以降、はたらきながら年金を受け取る在職老齢年金の支給停止基準額が、従来の月額51万円から月額65万円へ引き上げられました。
これにより、総報酬月額相当額(給与と賞与を月額に換算した合計)と老齢厚生年金の基本月額の合計が月額65万円以下であれば、年金は止まりません。合計が65万円を超える場合でも、超えた額の半分が老齢厚生年金から止められる仕組みで、止まる額が年金額を超えるときは全額が止まります。
なお、この調整の対象になるのは老齢厚生年金(報酬比例部分など)だけで、老齢基礎年金は対象になりません。ただし、パートなどで収入が増えると、自治体の住民税非課税世帯の判定に影響することもあります。自分の総収入と税の要件は、年金事務所や市区町村の窓口で先に確かめてください。
11.2 固定費を下げるには、どこから手を付けられるのか
もう一つは、出ていく額を減らすことです。現役時代の水準をそのまま続けるのではなく、年金の範囲に暮らしを収める形へ寄せていきます。手を付けやすいのは、次のような固定費です。
- 車:車検、保険、ガソリン代、駐車場代などで年間数十万円の維持費がかかります。タクシーや公共交通機関へ移すという考え方もあります
- 生命保険:子どもが独立した70歳代では、大きな死亡保障の必要性は薄れます。加入の目的を整理し、必要な範囲まで小さくするという選び方もあります
- 通信費:キャリアのスマートフォンから格安SIMへ乗り換えるだけで、年間数万円が変わることもあります
見直しの過程では、契約している先を一つずつ確かめることになります。この作業は、そのまま資産の置き場所を洗い出す作業と重なります。固定費の見直しをするときに、預け先と契約先を同じ紙に書き足していくと、二度手間になりません。
12. 70歳代のお金について、よく寄せられる質問にはどう答えられるのか
12.1 Q1. 70歳代で貯金がない場合、いざというときに生活保護は受けられるのか
A. 要件を満たせば受けられます。年金を受け取っている方であっても、年金額を含む世帯全体の収入が国の定める最低生活費を下回っており、かつ預貯金などの金融資産がない場合は、不足する差額を生活保護として受け取ることが可能です。
ただし、原則として利用できる資産(不動産や自動車など)は処分して生活費にあてる必要があり、親族からの援助が優先されるほか、事前の相談や申請の際には厳格な審査が行われます。年金をもらっているから生活保護は受けられない、というのは誤解ですが、希望した方が無条件に通るわけでもありません。
12.2 Q2. 年金収入だけの場合でも確定申告は必要なのか
A. 公的年金等の収入が400万円以下で、かつ年金以外の所得が20万円以下であれば、原則として所得税の確定申告は不要です(確定申告不要制度)。ただし、高額な医療費がかかった年などは、確定申告をすることで払いすぎた税金が戻ってくることもあります。要件の当てはめは個別の事情で変わりますので、税務署や税理士に確かめてください。
75歳以降の医療費の負担がどう決まるのかを、夫婦の生活費とあわせて確かめたい方には、【75歳以上】夫婦の生活費・年金の実態!後期高齢者医療制度の負担割合と高額療養費制度の活用法が参考になります。
13. 【独自試算】資産の置き場所が分からないまま家族が探す場合、手続きは何件になるのか
ここまで、貯蓄と年金、毎月の家計を数字で確かめてきました。最後に、その資産の置き場所が家族に伝わっていなかった場合の手間を、金額ではなく手続きの件数に置き換えて数えてみます。件数にすると、一枚の紙を用意しておく意味が具体的な形で見えてきます。
前提条件
- 探す対象は、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」でいう金融資産保有額の中身にならい、預貯金・株式・投資信託・生命保険の4種類とする
- 1つの種類につき預け先が1社ずつあるものとして数える。この場合、預け先は合計4社になる
- 1社あたりの手続きを、①その社に口座や契約があるかを尋ねる照会の申し込み ②本人または相続人であることを示す書類をそろえて提出 ③回答を受け取って中身を確かめる の3件と数える
- 置き場所の一覧が手元にある場合は、①の照会の申し込みが要らなくなるものとして、1社あたり2件と数える
- 同じ書類を複数の社へ出す場合も、社ごとに1件と数える
- 手続きの名称、必要な書類、回答までの期間は金融機関や制度によって異なる。ここでの件数は、数え方をそろえたうえでの目安として示す
①預け先の数が増えると、手続きは何件になるのか
- 預け先が1社 3件×1社=3件
- 預け先が2社 3件×2社=6件
- 預け先が3社 3件×3社=9件
- 預け先が4社 3件×4社=12件
4種類の資産がそれぞれ別の会社に置かれているだけで、手続きは約12件になります。1社増えるごとに3件ずつ積み上がるので、預け先の数がそのまま家族の手間の大きさになります。
②置き場所の一覧が1枚あると、件数はどれだけ減るのか
- 一覧が無い場合 3件×4社=12件
- 一覧がある場合 2件×4社=8件
- 差 12件-8件=4件(1社あたり1件、4社で4件)
減るのは、どこに預けているかを尋ねる部分です。書類をそろえる手間と回答を確かめる手間は残りますが、当てのない照会をかける部分が消えるだけで、約3分の1にあたる4件が落ちる計算になります。
③1つの種類が2社に分かれていると、件数はどこまで増えるのか
- 4種類×2社=8社
- 一覧が無い場合 3件×8社=24件
- 一覧がある場合 2件×8社=16件
- 差 24件-16件=8件
預け先が倍になると、手続きも倍になります。銀行を2つ、証券会社を2つというように分けて持っている方は珍しくありませんから、約24件という数字はかけ離れた想定ではありません。一方で、一覧を用意しておくと落ちる件数も、4件から8件へ倍になります。預け先が多い方ほど、一枚の紙の効き目は大きくなる計算です。
この作業を家族が担う可能性のある期間の目安として、記事の前半で確かめた平均寿命と健康寿命の差である男性で約8年、女性で約12年を置いてみます。一覧を年に1回書き直すとすれば、約8年で8回、約12年で12回です。1回あたりの作業は、預け先の名前を書き足し、解約した先に線を引く程度です。探す側に回ったときの約24件と並べると、どちらの手間を先に引き受けておくかは考えやすくなります。
ここで出した件数はすべて上の前提から導いた目安で、実際の手続きの数はご家庭ごとに変わります。預け先の数、資産の種類、相続人の人数、遺言の有無によって、必要な書類も回数も動きます。相続や名義の変更にかかる手続き、税の扱いは制度に関わる部分ですので、金融機関の窓口や、税理士・司法書士などの専門家に確かめながら進めてください。
14. 【監修者コメント・村岸理美】平均2416万円と中央値1178万円は、どの世帯を数えた金額なのか

今回のデータで最も注目していただきたいのは、70歳代・二人以上世帯の平均2416万円と中央値1178万円のあいだに1238万円もの開きがある点です。分布を見ると、3000万円以上が25.2%を占める一方で、金融資産非保有も10.9%あります。上の層が平均を押し上げ、真ん中の位置はそこから離れていくという、分布の性質がそのまま出ています。
適用の条件をいくつか補っておきます。この調査でいう金融資産には、預貯金だけでなく株式や投資信託、生命保険なども含まれます。反対に、日常の出し入れに使う普通預金の残高は含まれません。ですから、通帳の残高と表の数字はそろいません。また、金融資産を保有していない世帯を含めた集計ですので、非保有の世帯を除いた集計とは中央値の位置が変わります。数字を引用されるときは、どちらの集計かを添えていただくとよいでしょう。
年金の平均額についても、時点を確かめておいてください。記事で挙げた〈全体〉15万289円、〈男性〉16万9967円、〈女性〉11万1413円は、厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」の数字で、国民年金を含む金額です。上乗せ分だけの金額ではありませんので、国民年金の平均5万9310円と足し合わせないようにしていただきたいところです。
記事中の試算のように手続きを件数へ置き換えると、話は一気に具体的になります。ただし、そこで置いた4種類・1社ずつという数え方は、あくまで最小限の姿です。CFPとして家計相談を受けるなかでも、預け先が5つ6つに分かれていて、ご本人でも全体をすぐには言えないというケースを見てきました。ご自身がどちら側に近いのかを、まずは通帳と証書を並べて確かめてみてください。
ファイナンシャル・プランナーとしてお伝えしたいのは、次の世代への渡し方は、金額を決めるところからではなく、置き場所を書き出すところから形になっていくということです。金額の話は、ご家族に切り出しにくいものです。けれども、どこの金融機関にいくつ口座があるかという事実であれば、共有しやすいはずです。ご自身の年金の見込み額はねんきん定期便やねんきんネットで確認し、資産の一覧はご自身の手で1枚にまとめる。この2つがそろうと、渡し方の話は具体的に進められるようになります。



