

親が残した財産を整理していて、証券会社や銀行の書類のなかに「個人向け国債」を見つけることがあります。預貯金なら残高がそのまま金額になりますが、国債の場合は何を金額として扱えばよいのか迷う場面です。
国税庁は、個人向け国債を相続したときの評価について「課税時期において中途換金した場合に取扱機関から支払いを受けることができる価額により評価します」と示しています。算式は「額面金額+経過利子相当額-中途換金調整額」です。
この記事では、財務省が令和8年9月2日に公表した募集分の適用利率を確認したうえで、額面100万円の変動10年を例に、評価額がどのように計算されるのかを見ていきます。
なお、個人向け国債の金利と中途換金に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 令和8年9月募集分の個人向け国債は固定5年が年2.24%で最も高い
個人向け国債の適用利率は、募集する月ごとに決まります。まず、評価額の前提になる利率から確認します。
1.1 変動10年は年1.95%、固定3年は年1.96%だった
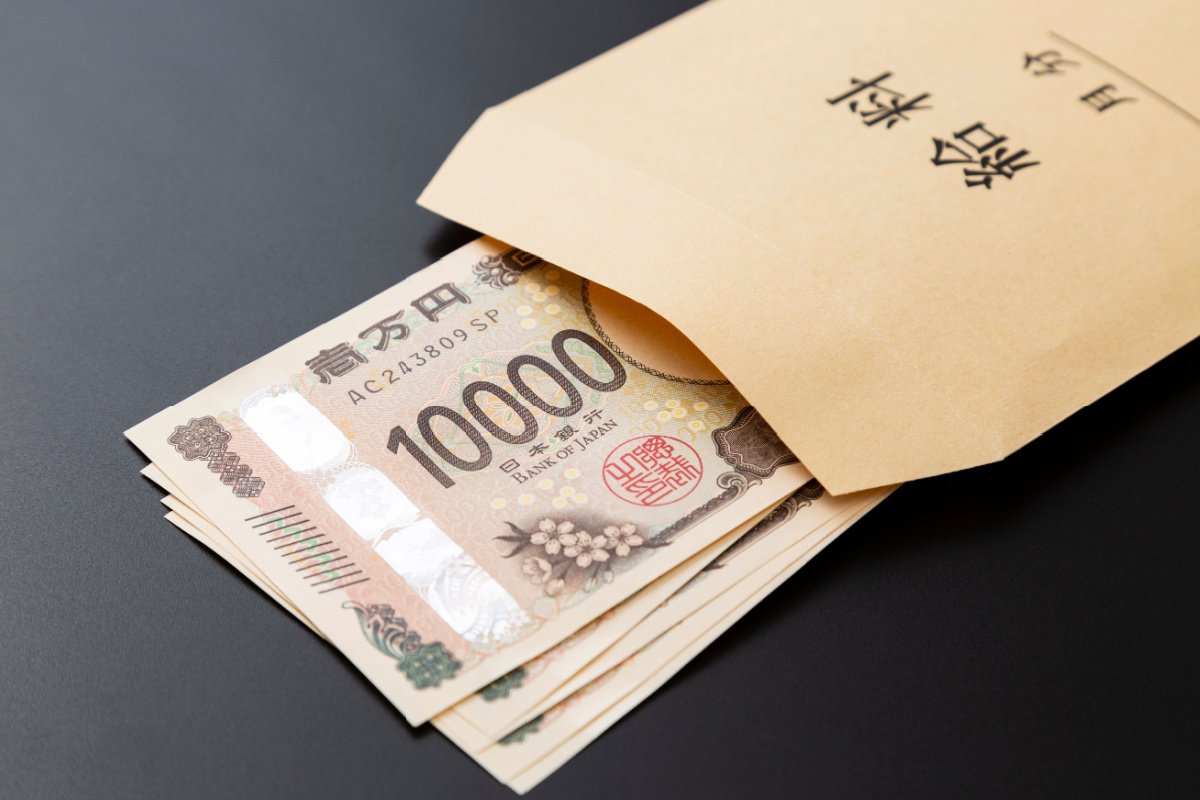
財務省が令和8年9月2日に公表した発行条件によると、固定5年(第186回債)の適用利率は年2.24%でした。
変動10年(第198回債)は年1.95%、固定3年(第196回債)は年1.96%です。募集は令和8年9月30日まで行われ、発行日は令和8年10月15日となっています。
いずれも募集価格と償還金額は額面金額100円につき100円で、利子は毎年4月15日と10月15日の年2回受け取る形です。
1.2 利率の決まり方はタイプごとに違う
変動10年は基準金利に0.66を掛けた値が適用利率になります。今回の基準金利は2.96%で、これに0.66を掛けて年1.95%となりました。
固定5年は基準金利から0.05%を引いた値、固定3年は基準金利から0.03%を引いた値です。固定5年は基準金利2.29%から、固定3年は基準金利1.99%から計算されています。
どのタイプにも年0.05%の下限が設けられており、計算結果がこれを下回っても年0.05%は確保されます。
2. 相続した個人向け国債は中途換金したときの金額で評価する
相続税を計算するときは、財産ごとに評価額を出す必要があります。個人向け国債には、専用の考え方が用意されています。
2.1 算式は「額面金額+経過利子相当額-中途換金調整額」である
国税庁は、個人向け国債の評価額を次の算式で計算すると示しています。
額面金額に経過利子相当額を足し、そこから中途換金調整額を差し引いた金額です。
額面がそのまま評価額になるわけではありません。中途換金するときに差し引かれる分を、評価額からも引く形になります。
2.2 いつでも中途換金できるからこそ、その金額で評価できる
国税庁は、この評価方法を採る理由も示しています。個人向け国債は発行から原則1年が経過すればいつでも中途換金できることが法令で担保されており、そのときの金額が把握できる状態にあるためです。
金融商品取引所に上場されている利付公社債等について取引価格が把握できる状態と、実質的に変わらないと考えられています。
中途換金の扱いについては、LIMOの記事「財務省、2026年7月募集「個人向け国債」の金利を公表!400万円購入した場合の受取利息をシミュレーション!手取り利息と解約調整額のポイント」から要点を引用して確認しておきましょう。
個人向け国債は、発行から1年が経過すれば、1万円単位で中途換金(解約)を行うことが可能です。ただし、中途換金をする際には所定の中途換金調整額が差し引かれる点に注意が必要です。
出所:財務省、2026年7月募集「個人向け国債」の金利を公表!400万円購入した場合の受取利息をシミュレーション!手取り利息と解約調整額のポイント
3. 額面100万円・年1.95%の変動10年で評価額を計算する
算式の形が分かったところで、実際の数字を当てはめてみます。ここでは第3期利子支払日以降に中途換金する場合の計算を示します。
3.1 中途換金調整額は1万5538円になる
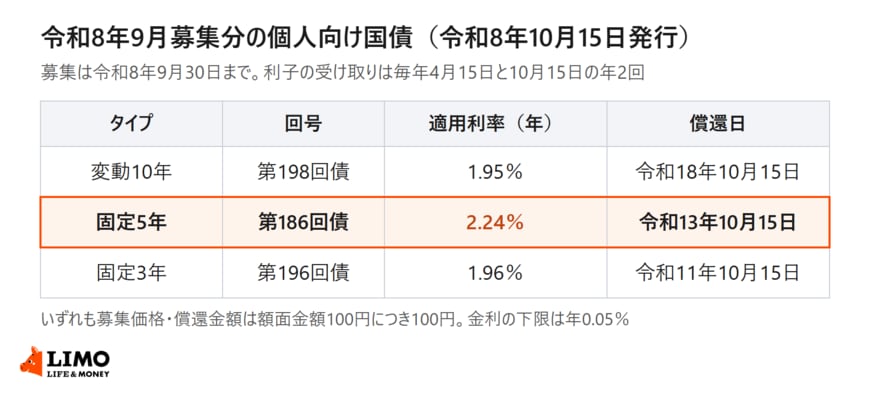
中途換金調整額は、直前2回分の各利子(税引前)相当額に0.79685を掛けて計算します。
適用利率が年1.95%なら、半年分の利子(税引前)は100万円×1.95%÷2で9750円です。直前2回分では1万9500円になります。
これに0.79685を掛けると1万5538円です。評価額は、100万円に経過利子相当額を足し、この1万5538円を引いた金額になります。
3.2 経過利子相当額は前回の利子支払日からの日数で決まる
経過利子相当額は、直前の利子支払日から相続が発生した日までに積み上がった利子にあたる部分です。日数に応じて変わるため、金額は相続の時期によって動きます。
利子支払日の直後であれば小さく、次の利子支払日が近いほど大きくなります。正確な金額は、口座のある取扱機関に計算してもらうのが確実です。
個人向け国債を預貯金と同じ感覚で考えてしまう方は少なくないかもしれません。評価の算式が決まっている財産なので、額面だけで判断せず、取扱機関に計算してもらうところから始めると確実です。


