
金融庁は2026年7月3日、「NISA口座の利用状況に関する調査結果」(2025年12月末時点)を公表しました。NISA口座で保有されている商品の時価残高は、合計36兆7758億1568万円でした。
毎月コツコツ積み立てていると、自分の残高は見えても、ほかの人が何を持っているのかは分かりません。
この記事では、公表された商品別の時価残高を確認したうえで、インデックス投信を選ぶときに避けたいことを整理していきます。
1. NISA口座の時価残高は36兆7758億円。いちばん多いのは投資信託だった
金融庁の調査は、2025年12月31日時点の時価総額を商品ごとに集計しています。
NISA口座全体でどの商品に残高が積み上がっているのかを見ていきます。
1.1 投資信託が27兆477億円で全体の7割以上
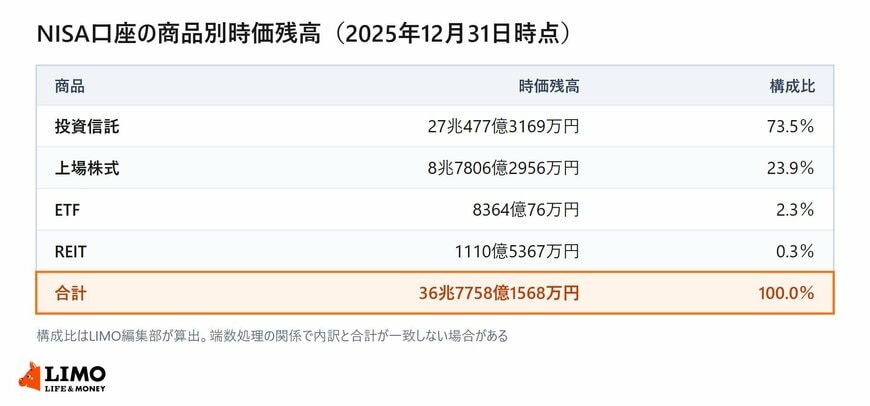
商品別の時価残高は、投資信託が27兆477億3169万円でした。全体の73.5%にあたります。
次に多いのが上場株式の8兆7806億2956万円で23.9%、ETFが8364億76万円で2.3%、REITが1110億5367万円で0.3%です。
投資信託と上場株式の2つで、全体の97.4%を占めていました。
1.2 つみたて投資枠13兆313億円のうちインデックス投信が11兆5149億円
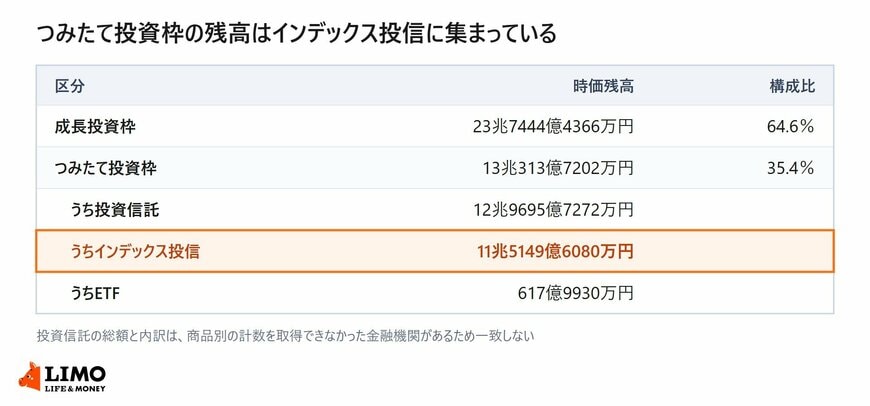
同じ残高を投資枠で分けると、成長投資枠が23兆7444億4366万円で64.6%、NISAのつみたて投資枠が13兆313億7202万円で35.4%でした。
つみたて投資枠の内訳を見ると、投資信託が12兆9695億7272万円、ETFが617億9930万円です。
投資信託のうちインデックス投信は11兆5149億6080万円で、つみたて投資枠の残高の大半を占めていました。
なお調査の注記では、商品別の計数を取得できなかった金融機関があるため、投資信託の総額と内訳は一致しないとされています。
2. インデックス投信を選ぶときに避けたい5つのこと
残高がインデックス投信に集まっているだけに、商品の選び方で結果が変わりやすい面もあります。
積立で持ち続けることを前提に、避けたい選び方を5つ挙げます。
2.1 コスト(信託報酬)を確認せずに選ぶ
信託報酬は保有している間ずっと差し引かれます。同じ指数に連動する商品でも、負担する率は商品ごとに違います。
2.2 投資対象を知らずに「人気だから」で選ぶ
どの国や地域の、どんな指数に連動する商品なのかを確かめずに買うと、値動きの理由が分からなくなります。
2.3 ひとつの地域やテーマに集中しすぎる
特定の国やテーマにしぼった商品だけを持つと、その対象が下がったときに全体が同じ方向に動きます。
2.4 短期の値動きで売買を繰り返す
積立は時間をかけて買い続ける方法です。値動きに合わせて売り買いを重ねると、その前提から外れます。
2.5 似た投信をいくつも重ねて持つ
連動する指数が同じ商品を複数持っても、中身は重なります。本数が増えるほど管理も分かりにくくなります。
NISA口座でインデックス投信が選ばれる最大の理由は、低コストで世界中に分散投資ができる合理性にあります。しかし、投資を始めること自体が目的化し、中身を十分に理解しないまま購入してしまうケースも少なくありません。
特に注意したいのは「信託報酬のわずかな差」と「ポートフォリオの重複」です。同じ「全米株式」や「全世界株式」に連動するファンドでも、設定されている手数料には微妙な違いがあり、20年・30年という長期運用では最終的な手取り額に直結してきます。また、人気上位の投信を複数買い揃えても、中身を開くと組み入れ銘柄がほとんど同じで、実質的なリスク分散になっていないこともよくあります。
資産形成で最も大切なのは、一時的な市場の揺れに焦って売却せず、長期で持ち続けることです。そのためにも「自分がどの地域や資産に投資しているのか」を一目で把握できるシンプルで管理しやすい銘柄構成を心がけましょう。