

「株価がちょっと動いただけで、つい売買ボタンを押してしまう」。そんな自覚がある人ほど、この記事は読んでおいて損はありません。
デイトレードやスイングトレードといった短期売買は、長期保有とは異なるリスクと向き合う取引スタイルです。値動きの大きさだけでなく、税金や非課税制度の仕組みそのものが、売買回数の多さによって不利に働く場面があります。
この記事では、短期売買特有のリスクの中でも、証券会社の解説ページではあまり触れられない「制度上の落とし穴」を中心に整理します。
1. デイトレードとスイングトレードは何が違う? 保有期間で変わるリスクの向き合い方
まずは基本の整理から始めます。どちらも短期間での売買を指す言葉ですが、保有期間の目安が異なります。
1.1 保有期間という物差しで見る違い
デイトレードは、その日のうちに売買を完結させる取引スタイルです。ポジションを翌日に持ち越さないことが特徴とされています。
一方のスイングトレードは、数日から数週間ほど株式を保有してから売買するスタイルとされます。デイトレードほど値動きに張り付く必要がない分、値幅の大きな変動を狙いやすい取引と説明されることが多いです。
ただし、こうした呼び方はあくまで一般的な使われ方であり、保有期間の日数や時間を明確に定めた公的な基準があるわけではありません。何日以内ならデイトレ、何日からがスイングという線引きは、証券会社や投資家によって幅があります。
1.2 どちらのスタイルにも共通する値動きのリスク
短期売買は、長期保有に比べて値動きの影響を強く受けます。保有期間が短いほど、購入直後の株価変動がそのまま損益に直結しやすいためです。
また、取引の回数が増えるほど、税金や非課税制度の使い方にも影響が及びます。次の章からは、この売買回数の多さゆえに起きる、見落とされやすい落とし穴を具体的に見ていきます。
2. NISA成長投資枠で「デイトレ」をすると起きる、非課税枠を使い切る落とし穴
短期売買をNISA口座で行おうとする人は少なくありません。しかし、成長投資枠には見落とされやすい制約があります。
2.1 年間投資枠は「売れば減る」のではなく「買えば減る」
新NISAの成長投資枠には、年間240万円という投資枠があります(株式投資は100万円からどう始める?で解説した年間投資枠の基本と共通する仕組みです)。
この枠は、株式を買い付けた時点で消費されます。同じ年のうちに売却しても、その年の年間投資枠が回復することはありません。
金融庁のNISA特設ウェブサイトのよくある質問には、次のような記述があります。
非課税保有限度額については、買付け残高(簿価残高)で管理されます。このため、NISA口座内の商品を売却した場合には、当該商品の簿価分の非課税枠を翌年以降に再利用できる
ここでのポイントは「翌年以降」という言葉です。生涯にわたる非課税保有限度額(1800万円)は売却の翌年から復活しますが、その年の年間投資枠そのものは、売却しても年内には戻りません。
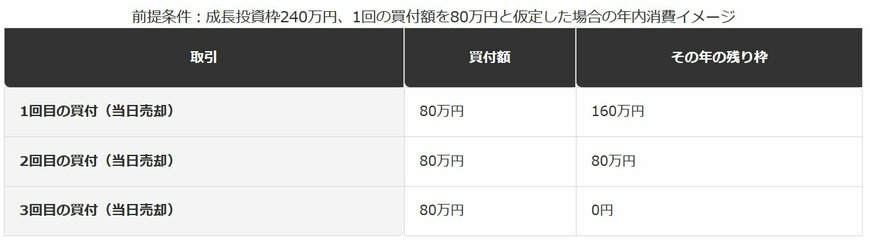
2.2 【NISA成長投資枠240万円がデイトレで消費されるイメージ】
1回の買付額を80万円と仮定した場合
- 1回目の買付(当日売却):残り枠160万円
- 2回目の買付(当日売却):残り枠80万円
- 3回目の買付(当日売却):残り枠0円
同じ年に4回目以降の買付をしたい場合
- 年間投資枠は使い切っているため不可
- 特定口座など課税口座での取引に切り替える必要があります
2.3 非課税保有限度額と年間投資枠、2つの「枠」の違い
NISA制度には「非課税保有限度額」と「年間投資枠」という2つの枠があります。この2つを混同すると、枠の使い方を見誤りやすくなります。
非課税保有限度額は生涯を通じた上限で、売却すれば翌年以降に復活します。一方の年間投資枠は1年ごとにリセットされる枠で、その年に買った分だけ消費され、売却しても年内には戻りません。
3. 【編集者の視点】
NISA口座で短期売買を繰り返す人が見落としがちなのは、「非課税だから何度売買しても損はしない」という思い込みです。非課税というのは税金がかからないという意味であって、枠の消費そのものを防いでくれるわけではありません。
特に成長投資枠240万円という金額は、1回あたりの取引額が大きい銘柄を数回売買するだけで使い切ってしまう規模です。年の前半でうっかり枠を使い切ってしまうと、残りの期間は課税口座での取引に切り替えるか、翌年まで非課税での買付を待つかの選択を迫られます。
防衛策としては、NISA口座は「頻繁に売買する口座」ではなく「長く保有する前提の買付」に使う口座と割り切ることが挙げられます。短期売買をしたい銘柄は、はじめから特定口座で取引するという使い分けも一つの方法です。
年間投資枠の残り枠は、証券会社の取引画面やマイページで随時確認できることがほとんどです。売買のたびに残り枠を確認する習慣をつけておくと、意図せず枠を使い切ってしまう事態を避けやすくなります。
4. 金融庁も問題視する「回転売買」。頻繁な売買そのものへの監督の目
短期売買のリスクは、投資家自身の判断だけの問題ではありません。金融庁自身が、頻繁な売買そのものを監督上の論点として扱っている事実があります。
4.1 2023年の監督指針改正で何が変わったか
金融庁は2023年6月30日、金融商品取引業者等向けの監督指針の改正案を公表しました。改正の趣旨として、次のように説明されています。
「成長投資枠」を使った回転売買への勧誘行為に対し、法令に基づき監督及びモニタリングを実施する趣旨等から、所要の改正を行う
出典:金融庁「金融商品取引業者等向けの総合的な監督指針の一部改正(案)の公表について」(2023年6月30日公表)
ここで名指しされているのは、証券会社側が手数料などを目的に、顧客へ頻繁な売買を勧誘する行為です。金融庁は、こうした勧誘行為を監督・モニタリングの対象とする方針を示しています。
4.2 勧誘されていなくても知っておきたい理由
この改正は証券会社の勧誘行為を対象にしたものであり、投資家が自分の意思で短期売買を行うこと自体を規制するものではありません。
それでも、この改正が示しているのは「頻繁な売買」という行為そのものが、監督官庁からも注意を要する取引として認識されているという事実です。誰かに勧められたわけではなくても、頻繁な売買が構造的に手数料や税負担のかさみやすい取引であることに変わりはありません。
5. 【編集者の視点】
証券会社が顧客に頻繁な売買を勧める背景には、売買のたびに手数料収入が発生するという構造があります。金融庁が監督指針を改正したのも、この構造そのものに目を向けたためです。
自分の意思で短期売買をする場合、証券会社から勧誘されているわけではないため、この規制が直接及ぶことはありません。ただし、頻繁な売買が手数料や税負担をかさませやすいという構造自体は、勧誘の有無にかかわらず共通しています。
防衛策として有効なのは、売買の前に「この取引は本当に今すぐ必要か」を一呼吸置いて考えることです。証券会社の手数料体系は各社で異なるため、短期売買を検討する際は、事前に自分が使う証券会社の手数料体系を確認しておくことをおすすめします。
疑問点がある場合は、証券会社のカスタマーサポートや、金融庁が設置する金融サービス利用者相談室といった公的な窓口に確認するという選択肢もあります。
6. 利益を確定するたびに複利にブレーキがかかる。編集部試算で見る「都度課税」のコスト
短期売買のもう一つの見落とされやすいコストが、利益を確定するたびに発生する税金です。特定口座(源泉徴収あり)を使っている場合、株式等の譲渡益には20.315%の税率が売却の都度かかります。
これは長期保有と比べたとき、複利の効き方に静かな差を生みます。編集部で、具体的な数字を使って試算してみました。
6.1 一括課税と都度課税、20年間でどれだけ差が出るか
前提として、元本100万円を、年率8%で複利運用できたと仮定します。手数料は考慮せず、税率は20.315%で計算します。
ケース1は、20年間一度も売却せず、最後にまとめて1回だけ売却して課税されるケースです。ケース2は、毎年利益を確定させて課税された分を差し引いた金額を、翌年また同じ利回りで再投資するケースです。
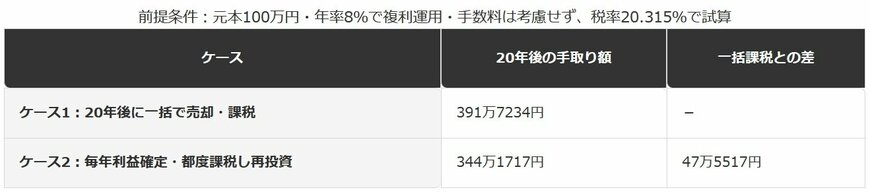
6.2 【一括課税と都度課税、20年後の手取り額の差】
元本100万円・年率8%・20年間のケース
- ケース1(一括課税):20年後の手取り額391万7234円
- ケース2(都度課税・再投資):20年後の手取り額344万1717円
- 差額:47万5517円
6.3 なぜ差が生まれるのか
ケース1は、含み益に課税されないまま20年間まるごと複利で運用され、最後にだけ税金が引かれます。ケース2は、毎年利益の一部が税金として差し引かれ、残った金額だけが翌年の運用に回ります。
1回あたりの課税額は小さくても、その分だけ翌年以降の運用元本が毎年少しずつ目減りするため、20年という期間を経ると差が積み上がります。頻繁に利益を確定させる短期売買のスタイルは、この「都度課税」を積み重ねる構造そのものだといえます。
7. 【編集者の視点】
この試算はあくまで年率8%で運用できた場合の仮定であり、実際の相場では毎年安定してこの利回りが続くとは限りません。短期売買では、そもそも年率換算した利回りの見立て自体が難しいケースも多くあります。
それでも、「利益を確定させて再投資すれば、放っておいた場合と同じように複利が効く」というのは、正確には成り立ちにくい考え方だという点は押さえておく価値があります。売却するたびに納める税金の分だけ、翌年以降に運用できる元本は目減りします。
頻繁な利益確定を検討する際は、この「都度課税による目減り」を念頭に置いたうえで、それでも短期売買を選ぶ理由(値動きへの対応、資金効率の高さなど)とてんびんにかけて判断することが防衛策になります。
8. 損失が出たときの備え。確定申告という防衛策
短期売買を繰り返していると、利益が出る取引もあれば、損失が出る取引も当然あります。損失が出た場合の備えも押さえておきましょう。
上場株式等の譲渡損失は、確定申告をすることで翌年以降最大3年間繰り越し、将来の利益と相殺できる制度があります(株式投資は100万円からどう始める?でも触れた確定申告のラインとあわせて確認しておきたい制度です)。
この繰越控除の対象は、特定口座や一般口座など課税口座での取引です。NISA口座内の売却で生じた損失には適用されない点にも注意が必要です。
ただし、この繰越控除を使い続けるには、取引がなかった年も含めて毎年連続して確定申告を行う必要があります。1年でも申告を怠ると、繰り越していた損失は失効してしまいます。
出典:国税庁「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」
※本記事は、編集部が金融庁および国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- デイトレードとスイングトレードは保有期間の目安が異なりますが、明確な公的基準があるわけではありません。
- NISA成長投資枠は、買付けた時点で年間投資枠を消費し、同じ年のうちに売却しても年内には枠が回復しません。
- 金融庁は2023年、成長投資枠を使った回転売買への勧誘行為を監督・モニタリングの対象とする方針を示しました。
- 特定口座では売却の都度課税されるため、頻繁に利益を確定させると、長期保有に比べて複利の効き方が目減りします。
- 損失が出た場合は、確定申告により最大3年間の繰越控除を受けられますが、毎年連続した申告が必要です。
短期売買のリスクというと、値動きの大きさばかりに目が向きがちです。しかし実際には、非課税枠の使い方や課税のタイミングといった、制度の仕組みそのものが売買回数の多さによって不利に働く場面が少なくありません。
売買のスタイルを選ぶ際は、値動きへの対応力だけでなく、こうした制度面の影響もあわせて確認しておくと、思わぬ落とし穴を避けやすくなります。判断に迷う点があれば、証券会社の窓口や税務署への確認も選択肢に入れてみてください。
10. よくある質問
10.1 Q. デイトレードとスイングトレードはどちらが初心者向きですか?
A. 一次資料でこの点について明確な基準を示したものは確認できていません。保有期間が短いデイトレードは値動きへの即応が求められる一方、スイングトレードは数日から数週間かけて判断する余裕がある取引スタイルとされています。
10.2 Q. NISA口座で短期売買をすると、いくらで年間投資枠を使い切りますか?
A. 成長投資枠の年間投資枠は240万円です。1回あたりの買付額が大きいほど、少ない取引回数で枠を使い切ることになります。売却しても、その年の枠が回復することはありません。
10.3 Q. 回転売買をすると、必ず行政処分の対象になりますか?
A. 2023年の監督指針改正が対象としているのは、証券会社側が顧客に対して行う回転売買の勧誘行為です。投資家が自分の意思で短期売買を行うこと自体が直ちに処分の対象になるものではありません。

参考資料
- 金融庁「NISA特設ウェブサイト よくある質問」
- 金融庁「金融商品取引業者等向けの総合的な監督指針の一部改正(案)の公表について」(2023年6月30日公表)
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
- 国税庁「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」
LIMO編集部ウェルスマネジメント班


