3. 税金はいくら変わる?実家を2000万円で売った場合を試算
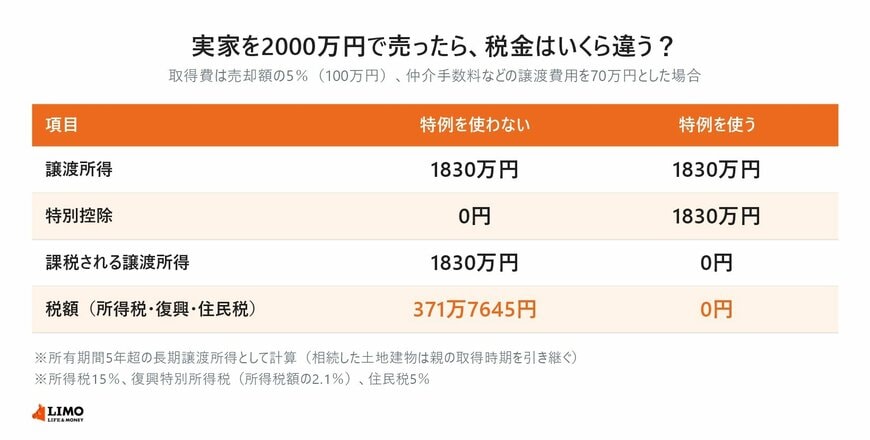
特例を使うかどうかで、税額がどれだけ違うかを試算しました。実家を2000万円で売り、取得費が分からないため売却額の5%(100万円)を取得費とし、仲介手数料などの譲渡費用を70万円とした場合です。
特例を使わないと税額は371万7645円、特例を使えば0円になる計算2/2
出所:国税庁「No.3208 長期譲渡所得の税額の計算」「No.3258 取得費が分からないとき」をもとにLIMO編集部が試算
譲渡所得は、2000万円から取得費100万円と譲渡費用70万円を差し引いた1830万円です。特例を使わない場合、所得税が274万5000円、復興特別所得税が5万7645円、住民税が91万5000円で、合わせて371万7645円になります。
特例を使えば、1830万円をすべて控除でき、課税される譲渡所得は0円になる計算です。実際の税額は端数の処理などで変わるため、目安として見てください。
3.1 相続した家は親が買った時期を引き継ぐ
相続で取得した土地や建物は、親が取得した時期がそのまま引き継がれます。親が長く住んでいた実家なら、売った年の1月1日時点で所有期間が5年を超え、税率の低い長期譲渡所得として扱われるのが一般的です。
取得費は、親が実家を買ったときの代金をもとに計算します。売買契約書などが見つからず取得費が分からない場合に、売却額の5%を取得費にできる仕組みです。
4. 売る前に確かめたいこと:耐震・取り壊しと確認書
特例を受けるには、家の状態や売り方にも条件があります。売る前に、次の点を確かめておきましょう。
4.1 家を残すなら耐震基準、残さないなら取り壊し
家を残したまま売る場合は、売る時点で一定の耐震基準を満たしている必要があります。家を取り壊して土地だけを売る方法もあります。
2024年1月1日以後の売却では、売った時点で耐震基準を満たしていなくても、売った翌年の2月15日までに耐震改修か取り壊しが済めば対象になります。
4.2 貸したり住んだりしていないこと、売却代金は1億円以下
相続してから売るまでの間に、その家を人に貸したり、事業に使ったり、誰かが住んだりしていないことが条件です。売却代金は1億円以下である必要があり、親子や夫婦など特別の関係がある人に売った場合は対象になりません。
1億円以下かどうかは、ほかの相続人が売った部分なども含めて判定されます。特例を受けたあと、売った日から3年を経過する日の属する年の12月31日までに残りの部分が売られ、合計が1億円を超えた場合は、その売却の日から4か月以内に修正申告と納税が必要です。
4.3 市区町村の「被相続人居住用家屋等確認書」が必要
確定申告では、譲渡所得の内訳書や登記事項証明書などに加え、家がある市区町村から交付される「被相続人居住用家屋等確認書」を添えます。交付までに時間がかかることもあるため、売却が決まったら早めに市区町村の窓口に問い合わせておくと安心です。
家を残したまま売る場合は、耐震基準適合証明書か建設住宅性能評価書の写しも必要です。売却代金が1億円以下であることを示す売買契約書の写しなども添えます。
参考資料
- 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
- 国税庁「No.3208 長期譲渡所得の税額の計算」
- 国税庁「No.3258 取得費が分からないとき」
- 国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」
橋本 優理