
親が亡くなったあと、住む人のいなくなった実家をどうするか、決めきれないまま年数がたっている家族もいるのではないでしょうか。売るにしても、いつまでに動けばよいのかは分かりにくいものです。
相続した実家を空き家のまま売る場合、一定の要件を満たせば、譲渡所得から最高3000万円を差し引ける特例があります。ただし売る時期には期限があり、2023年に親が亡くなった場合は、2026年12月31日までに売らないと対象になりません。
この記事では、国税庁の案内をもとに、空き家の3000万円特別控除の対象になる家と、親が亡くなった年ごとの売却の期限を解説します。記事後半では、実家を2000万円で売った場合に税額がどれだけ変わるかの試算と、売る前に確かめたい要件も紹介します。
1. 空き家の3000万円特別控除とは?相続した実家の譲渡所得から最高3000万円
正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」といいます。相続や遺贈で取得した親の家やその敷地を売り、要件に当てはまれば、譲渡所得の金額から最高3000万円まで差し引けます。
対象は、2016年(平成28年)4月1日から2027年(令和9年)12月31日までの間の売却です。特例を受けるには、売った翌年に確定申告をする必要があります。
1.1 対象になるのは1981年5月31日以前に建てられた家
特例の対象になる家は、相続の直前まで亡くなった人が住んでいた家で、1981年(昭和56年)5月31日以前に建てられたものです。マンションのような区分所有建物登記がされた建物は対象外です。
相続の直前に、亡くなった人のほかに住んでいた人がいないことも要件です。要介護認定などを受けて老人ホームに入所していた場合でも、一定の要件を満たせば、入所する直前まで住んでいた家が対象になります。
1.2 相続人が3人以上なら控除は2000万円まで
2024年1月1日以後の売却では、その家と敷地を相続した相続人が3人以上の場合、控除できる額は2000万円までになります。きょうだいが多く、実家を共有で相続した場合は、控除額が変わる点に注意が必要です。
相続人の数は、家がある市区町村から交付される「被相続人居住用家屋等確認書」に記載され、確定申告の際に確認されます。家と敷地を何人で相続したのかも、売る前に家族で確かめておくとよいでしょう。
2. いつまでに売ればいい?2023年に相続した実家は2026年12月31日まで
売却の期限は、相続の開始があった日から3年を経過する日の属する年の12月31日です。親が亡くなった年ごとに整理すると、次のようになります。
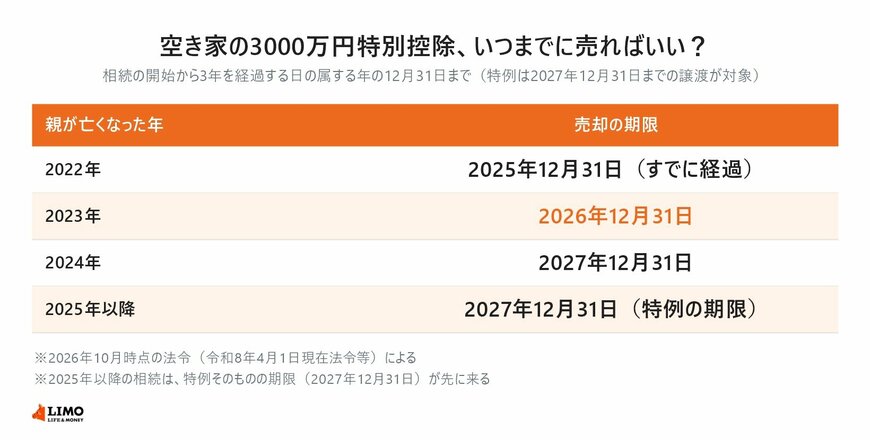
2023年に親が亡くなった場合、3年を経過する日は2026年中に来るため、期限は2026年12月31日です。2026年10月の時点で、残りは2か月あまりしかありません。
2024年に亡くなった場合は2027年12月31日が期限で、特例そのものの期限と同じ日になります。2025年以降の相続では、3年後の年末より先に特例の期限が来るため、現在の法令のままなら2027年12月31日までに売る必要があります。
空き家の3000万円特別控除は、親が亡くなった年によって売却の期限が変わります。2023年に親が亡くなり、実家をまだ売っていない人は、2026年12月31日までに売却できるかを不動産会社などに相談してみましょう。2024年以降に相続した人も、買い手探しや書類の準備にかかる時間を見込んで、早めに家族で方針を話し合っておくと安心です。
次のページでは、特例を使った場合と使わなかった場合の税額の違いを試算し、売る前に確かめたい要件を整理します。