

75歳になると加入する「後期高齢者医療制度」。保険料がいくらになるのか、通知書が届くまで分からず不安に感じている方も少なくありません。
後期高齢者医療制度の保険料は、全員が同じ額を負担するわけではなく、「均等割額」と「所得割額」の合計で決まります。東京都後期高齢者医療広域連合の公式情報にもとづき、保険料の仕組みを編集部の試算をまじえて整理します。
1. 後期高齢者医療制度の保険料は「均等割」と「所得割」の合計で決まる
後期高齢者医療制度の保険料は、被保険者全員が均等に負担する「均等割額」と、前年の所得に応じた「所得割額」の合計額として計算されます。年間保険料=均等割額+(賦課のもととなる所得金額×所得割率)という式です。
令和8・9年度(東京都)の場合、均等割額は医療分5万3300円、所得割率は医療分9.88%です。都道府県ごとの後期高齢者医療広域連合が設定するため、金額は地域によって異なります。
2. 医療費の1割は保険料、残り9割は公費と現役世代からの支援金で賄われている
後期高齢者医療制度でかかった医療費のうち、窓口負担分を除いた「医療給付費」の財源は、約1割が高齢者自身の保険料、残り9割のうち5割が公費(国・都道府県・市区町村=4:1:1)、4割が現役世代の医療保険からの支援金でまかなわれています。
「高齢者の医療費は全部税金で賄われている」と思われがちですが、実際は高齢者自身も保険料で一定割合を負担し、現役世代の支援金や公費に支えられる形で成り立っている制度です。
3. 【編集者の視点】
後期高齢者医療制度は「高齢者だけの財布」ではなく、現役世代の支援金と公費、高齢者自身の保険料という3つの財源が組み合わさって成り立っています。
この構造を知っておくと、なぜ保険料率が2年ごとに見直され、現役世代の負担と連動して議論になりやすいのかが理解しやすくなります。
4. 所得割の対象額は「年金収入-110万円-43万円」、医療費控除や配偶者控除は使えない
所得割の対象となる「賦課のもととなる所得金額」は、前年の総所得金額等から基礎控除額43万円を引いた額です。年金収入だけの方は、年金収入から公的年金等控除(65歳以上は110万円が下限)を引いて所得を出し、さらに43万円を引いた額に所得割率を掛けます。
ここで見落としやすいのが、所得割の計算では基礎控除43万円以外の控除が使えない点です。医療費控除や社会保険料控除、生命保険料控除、配偶者控除など、所得税・住民税で当たり前に使う控除は、保険料算定には反映されません。
「医療費控除を使ったから所得割も安くなるはず」と考えていると、実際の保険料通知を見て戸惑いかねません。所得割の対象額は、基礎控除43万円だけを引いた金額で決まる点を押さえておく必要があります。
5. 編集部試算:年金収入別、後期高齢者医療保険料の年間目安(東京都の例)
実際にどれくらいの保険料になるのか、東京都の料率(均等割額5万3300円、所得割率9.88%)と公的年金等控除110万円・基礎控除43万円を使って試算しました。
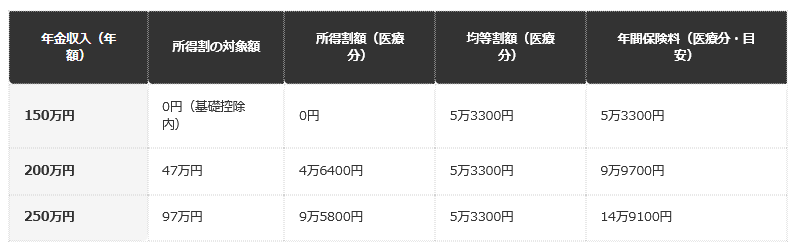
- 年金収入150万円:所得割0円+均等割5万3300円=年間5万3300円(月あたり約4442円)。
- 年金収入200万円:所得割4万6400円+均等割5万3300円=年間9万9700円(月あたり約8308円)。
- 年金収入250万円:所得割9万5800円+均等割5万3300円=年間14万9100円(月あたり約1万2425円)。
この試算は「子ども・子育て支援金分」を含まない医療分だけの金額です。実際にはここに支援金分(均等割1300円+所得割0.26%相当)が上乗せされ、軽減措置が適用される場合はより低い金額になります。
6. 【編集者の視点】
年金収入が50万円増えるごとに、所得割の対象額が同じ幅で増えるため、保険料も比例的に増えます。
「年金が少し増えただけなのに保険料の負担感が思ったより大きい」と感じる方が多いのは、この仕組みが背景にあります。
7. 令和8年度から新設された「子ども・子育て支援金分」で何が変わったのか
令和8年度から、後期高齢者医療制度の保険料には、従来の「医療分」に加えて「子ども・子育て支援金分」が新たに上乗せされています。均等割額1300円、所得割率0.26%が、これまでの医療分の保険料に加算される仕組みです。
この支援金分は令和10年度まで段階的に引き上げられる予定で、令和8年度はその初年度にあたります。「保険料が上がったのは物価や医療費の上昇だけ」と考えがちですが、この新設項目も一因です。
8. 低所得者向けの軽減措置は、均等割額を7割・5割・2割の3段階で軽減する
世帯の所得が一定以下の場合、均等割額が軽減される制度があります。軽減割合は7割・5割・2割の3段階で、総所得金額等が少ないほど軽減割合が大きくなります。
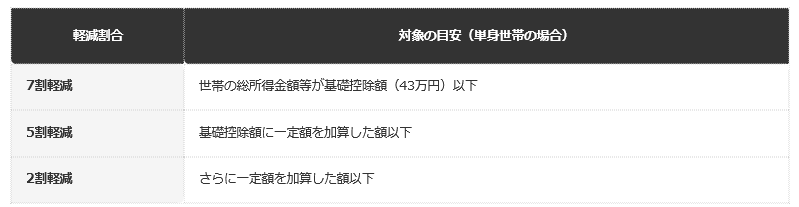
- 7割軽減:総所得金額等が基礎控除額(43万円)以下。
- 5割軽減:基礎控除額に世帯人数に応じた加算額を足した額以下。
- 2割軽減:5割軽減よりさらに緩やかな所得基準。
軽減の判定は世帯全体の所得で行われ、本人の年金収入だけでなく同一世帯の他の被保険者の所得も合算されます。年金収入200万円で所得割が発生する場合でも、世帯の状況によっては軽減の対象になることがあります。
9. 【編集者の視点】
東京都には所得金額15万円以下で所得割額が50%軽減、20万円以下で25%軽減される独自の制度もあります。
先ほどの試算例(年金収入200万円)は所得割の対象額が47万円のため対象外ですが、年金収入がもう少し少ない世帯では該当する可能性があります。
10. 会社の健康保険の被扶養者だった人は、加入から2年間、均等割が5割軽減される
75歳になるまで会社員の子どもなどの健康保険の被扶養者だった人が、後期高齢者医療制度に加入する場合、被保険者になった月から2年間、均等割額が5割軽減される制度があります。所得割額はもともと発生しません。
「急に高額な保険料を請求されるのでは」と不安に感じる方もいますが、加入直後の負担は抑えられます。ただし国保・国保組合の被扶養者だった人は対象外です。
11. 保険料率は2年ごとに見直され、令和8・9年度の次は令和10年度に変わる
後期高齢者医療制度の保険料率は、2年に一度、都道府県の後期高齢者医療広域連合が財政収支を見込んで見直します。現行の令和8・9年度の料率は、この2年間で収支が均衡するよう設定されたものです。
次の見直しは令和10年度からになる見込みで、医療費の増加等によって料率が変わる可能性があります。
※本記事は、編集部が東京都後期高齢者医療広域連合が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
12. まとめ
- 後期高齢者医療制度の保険料は、全員一律の「均等割額」と所得に応じた「所得割額」の合計で決まる。
- 所得割の計算では基礎控除43万円のみが使え、医療費控除や配偶者控除などの各種控除は反映されない。
- 令和8年度から「子ども・子育て支援金分」が新設され、従来の医療分に上乗せされている。
保険料通知書を見て驚く前に、均等割と所得割それぞれの仕組みを知っておくことで、自分の保険料がどう決まるのか事前に把握しやすくなります。
なお、後期高齢者の医療保険料の全国的な平均額や、令和8・9年度の改定による変化については令和8・9年度の後期高齢者の医療保険料の動向を整理した別記事もあわせてご覧ください。
13. よくある質問
13.1 Q. 後期高齢者医療制度の保険料は、みんな同じ金額ですか。
A. いいえ。「均等割額」と所得に応じた「所得割額」の合計で決まるため、所得が高い人ほど保険料も高くなります。
13.2 Q. 医療費控除を使えば、保険料の所得割も安くなりますか。
A. なりません。所得割の計算では基礎控除43万円のみが使え、医療費控除や配偶者控除などは反映されません。
13.3 Q. 年金収入がいくらなら、所得割は発生しませんか。
A. 65歳以上の場合、年金収入から公的年金等控除110万円と基礎控除43万円を引いた額が0円以下なら発生しません。目安は年金収入153万円程度以下です。
13.4 Q. 令和8年度から保険料が上がったのはなぜですか。
A. 医療費の増加に加え、「子ども・子育て支援金分」の新設も一因です。
13.5 Q. 保険料の軽減措置にはどのようなものがありますか。
A. 所得に応じた均等割額の7割・5割・2割軽減や、健康保険の被扶養者だった人向けの5割軽減があります。
13.6 Q. 保険料率は毎年見直されますか。
A. いいえ。2年に一度、都道府県の後期高齢者医療広域連合が見直します。現行は令和8・9年度の料率です。
13.7 Q. 保険料は住んでいる都道府県によって違いますか。
A. はい。均等割額・所得割率は都道府県ごとの広域連合が設定するため、地域によって異なります。
13.8 Q. 会社の健康保険の扶養に入っていた人は、保険料がいきなり高くなりますか。
A. 加入から2年間は均等割額が5割軽減されるため、加入直後の負担は一定期間抑えられます。


参考資料
齊藤 慧


