2. 受講料を立て替えられる手元資金はあるか
給付は修了後や6か月ごとに入るため、受講料はいったん自分で払うことになります。その手元資金がどれくらいあるのか、単身世帯の実態を確認します。
単身世帯の代表値は、LIMOの記事「独身20代・30代のリアルな貯蓄額を公的調査で確認し、貯金ゼロでも見えてくる家計防衛の視点を整理」から要点を借りて確認します。
金融経済教育推進機構(J-FLEC)が2025年に実施した「家計の金融行動に関する世論調査」によると、単身世帯の金融資産保有額は平均919万円、中央値130万円でした。
平均値は、資産形成が大きく進んだ一部の世帯によって高く引き上げられやすい性質があります。多数派の実感に近いのは、中央値のほうだとされています。
出所:LIMO「独身20代・30代のリアルな貯蓄額を公的調査で確認し、貯金ゼロでも見えてくる家計防衛の視点を整理」
年代別に見ると差があります。
単身世帯の年代別の金融資産保有額(非保有世帯を含む実態値)は、平均値が20歳代255万円・30歳代501万円・40歳代859万円・50歳代999万円です。中央値は20歳代37万円・30歳代100万円・40歳代100万円・50歳代120万円となっています。
結婚を考える年代に近い20代・30代では、中央値が平均値の半分以下にとどまっています。多数派の単身者にとって、数百万円単位の貯蓄はまだ先の話だと分かります。
出所:LIMO「独身20代・30代のリアルな貯蓄額を公的調査で確認し、貯金ゼロでも見えてくる家計防衛の視点を整理」
20歳代の中央値は37万円、30歳代は100万円。平均値とは大きく開く2/2
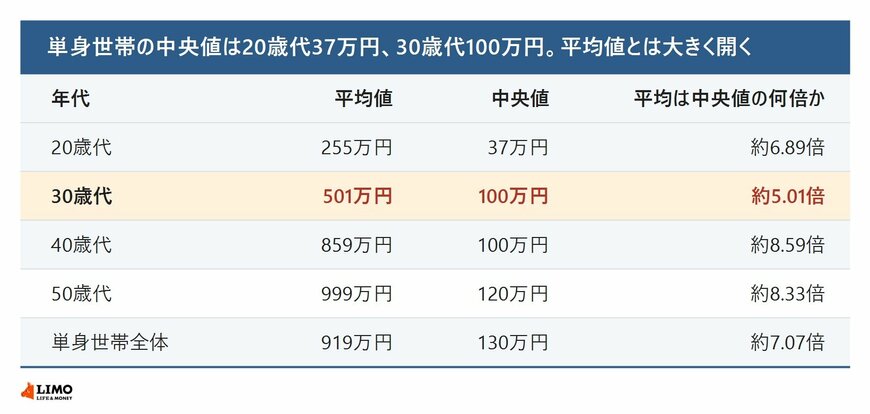
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」各種分類別データをもとにLIMO編集部作成(倍率は編集部試算)
30代の開き方も試算されています。
30代単身世帯の平均値501万円を中央値100万円で割ると、約5.01倍になります(編集部試算)。平均が中央値の5倍前後になるということは、少数の資産形成が進んだ世帯が、平均値を大きく引き上げていることを意味します。
多数派である中央値付近の30代単身者にとって、平均値である501万円という数字は、実感からかけ離れている可能性があります。
出所:LIMO「独身20代・30代のリアルな貯蓄額を公的調査で確認し、貯金ゼロでも見えてくる家計防衛の視点を整理」
数える範囲にも前提があります。
J-FLEC調査でいう「金融資産」は、預貯金のうち日常の出し入れに使う部分を除いた、運用・将来のために蓄えている部分だけを指します。
総務省の「貯蓄現在高」とは対象範囲の前提が異なります。同じ「貯金」という言葉でも、調査によって数える範囲が違う点に注意が必要です。
出所:LIMO「独身20代・30代のリアルな貯蓄額を公的調査で確認し、貯金ゼロでも見えてくる家計防衛の視点を整理」
不安の中身も分けて考えられます。
J-FLECの同じ調査では、老後の生活を心配している理由として、単身世帯の65.9パーセントが「十分な金融資産がないから」を挙げています(二人以上世帯は61.9パーセント)。
結婚前の貯金額への不安と、老後資金への不安は、性質が異なる別の論点です。両方を一緒に考えると、必要な金額の見積もりがさらに大きく膨らんで見えてしまいます。
出所:LIMO「独身20代・30代のリアルな貯蓄額を公的調査で確認し、貯金ゼロでも見えてくる家計防衛の視点を整理」
分け方についても示されています。
短期で使う予定のあるお金を、値動きのある商品に回してしまうと、結婚のタイミングで資産が目減りしているリスクもあります。用途と時間軸を分けて管理することが、実務上の防衛策になります。
まずは現在の収支と保有資産を書き出し、どの部分が数年内に使う予定のお金で、どの部分が長期の資産形成に回せるお金かを分けて把握することが、実務的な出発点になります。
出所:LIMO「独身20代・30代のリアルな貯蓄額を公的調査で確認し、貯金ゼロでも見えてくる家計防衛の視点を整理」
3. 戻ってくるのは、払ったあと
ここまで、教育訓練給付金の3種類の給付率と受給要件、そして単身世帯の貯蓄の実態を見てきました。
給付率は一般教育訓練が20パーセント(上限10万円)、特定一般教育訓練が40パーセント(上限20万円)、専門実践教育訓練が50パーセント(年間上限40万円)から始まります。資格取得等と就職の要件を満たすと特定一般は50パーセント(上限25万円)、専門実践は70パーセント(年間上限56万円)になり、さらに訓練修了後の賃金が受講開始前と比較して5パーセント以上上昇すると専門実践は80パーセント(年間上限64万円)、最大3年で上限192万円までになります。
受けられるのは受講開始日に雇用保険の加入期間が3年以上ある方ですが、初めて受給する場合は専門実践で2年以上、特定一般と一般で1年以上に緩まります。前回の受給から3年以内は受けられず、支給額が4千円を超えない場合も支給されません。専門実践と特定一般は訓練前キャリアコンサルティングとジョブ・カードの交付を経て、受講開始日の2週間前までに受給資格確認の手続きが必要です。
ただし、いずれも受講料を払ったあとに戻ってくる仕組みです。単身世帯の金融資産保有額は中央値130万円、30歳代では100万円でした。離職中で専門実践を受けるなら教育訓練支援給付金という支えもありますが、令和8年度末までの暫定措置です。手元の資金を数年内に使う分と長期に回す分に分けたうえで、受講料をどちらから出すのかを決めておくのが現実的です。ご自身の受給資格と講座が対象かどうかは、お住まいを管轄するハローワークにご確認ください。


参考資料
- 厚生労働省「教育訓練給付金」
- ハローワークインターネットサービス「教育訓練給付金」
- 厚生労働省「専門実践教育訓練の指定講座を公表しました(令和8年10月1日付け指定)」
- 厚生労働省「特定一般教育訓練の指定講座を公表しました(令和8年10月1日付け指定)」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
- LIMO「独身20代・30代のリアルな貯蓄額を公的調査で確認し、貯金ゼロでも見えてくる家計防衛の視点を整理」
- LIMO「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認」
LIMO編集部貯蓄解説班