

給付金や医療費の負担軽減の案内で「住民税非課税世帯が対象」と書かれているのを見て、自分は当てはまるだろうかと考えた方もいるのではないでしょうか。
ここで見落とされやすいのが、判定が世帯単位で行われることです。自分の所得が基準を下回っていても、同じ世帯に課税されている人が1人でもいれば、その世帯は住民税非課税世帯になりません。
この記事では、非課税になる要件と世帯という単位の意味をおさえたうえで、実際にどれくらいの世帯が課税されているのかを確認していきましょう。
1. 住民税非課税世帯は世帯全員が非課税で初めて成立する
まず、どういう場合に住民税が非課税になるのかを整理します。次のいずれかに該当すると住民税が非課税になります。
1.1 非課税になる3つの要件
1つ目は、生活保護法による生活扶助を受けている場合です。
2つ目は、障害者、未成年者、寡婦、ひとり親のいずれかに当たり、前年の合計所得金額が135万円以下の場合です。この2つはすべての市区町村で共通しています。
3つ目は、前年の合計所得金額がその市区町村の定める基準を下回る場合です。この所得基準だけは市区町村ごとに異なります。
1.2 世帯に1人でも課税されている人がいれば対象外
ここまでは個人の話です。「住民税非課税世帯」という区分になるのは、世帯全員がこのいずれかに当てはまるときだけです。
本人の所得が基準を下回っていても、同じ世帯に課税されている人が1人でもいれば、その世帯は非課税世帯ではありません。
年金だけで暮らしている方が、働いている子と同居している場合などが典型です。本人の収入だけを見て判断すると結論を取り違えます。
2. 世帯単位の判定はどんな場面で使われるのか
この区分は、いろいろな制度の対象を切り分けるときに使われます。
2.1 給付金や負担軽減の対象を決めるときに使われる
物価高対策の給付金や、医療・介護の自己負担の上限額など、住民税非課税世帯を対象や区分の基準にしている制度は少なくありません。
そのため、案内文に「住民税非課税世帯」とあれば、判定はその世帯全体で行われると考えるのが基本です。
2.2 同居しているかどうかで結論が変わる
同じ収入の人でも、単身で暮らしている場合と、課税されている家族と同居している場合とで、世帯としての判定は変わります。
住民票の上で同じ世帯かどうかが基準になるので、生計の実態と一致しないと感じる場面もあるかもしれません。
制度の案内を見て自分が対象かどうかを考えるときは、まず自分の世帯に誰が入っているかを確かめるところからになります。
3. 世帯主の年齢が上がるほど課税されている世帯は減る
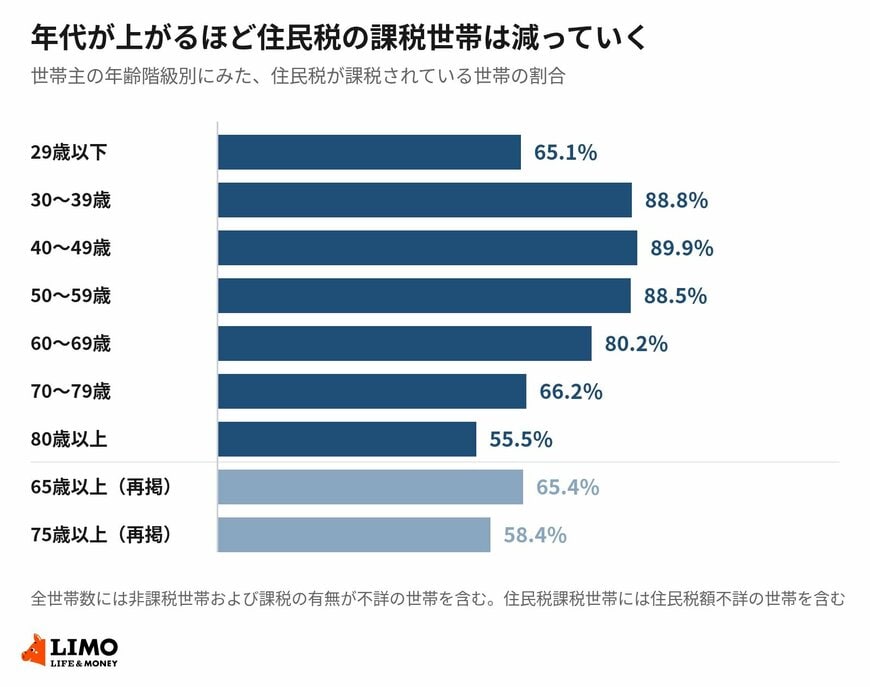
では実際に、どれくらいの世帯が住民税を課税されているのでしょうか。厚生労働省の令和7年国民生活基礎調査に、世帯主の年齢階級別の割合が載っています。
3.1 30歳代から50歳代は9割近く、80歳以上は55.5パーセント
住民税が課税されている世帯の割合は、30歳から39歳で88.8パーセント、40歳から49歳で89.9パーセント、50歳から59歳で88.5パーセントです。
60歳から69歳で80.2パーセントに下がり、70歳から79歳は66.2パーセント、80歳以上は55.5パーセントになります。
再掲の数値では65歳以上が65.4パーセント、75歳以上が58.4パーセントです。29歳以下は65.1パーセントで、世帯主が就労を始めたばかりの世帯などが含まれると考えられます。
3.2 背景にあるのは世帯の所得の減り方
同じ調査の所得データを並べると、割合の下がり方と重なる動きが見えてきます。
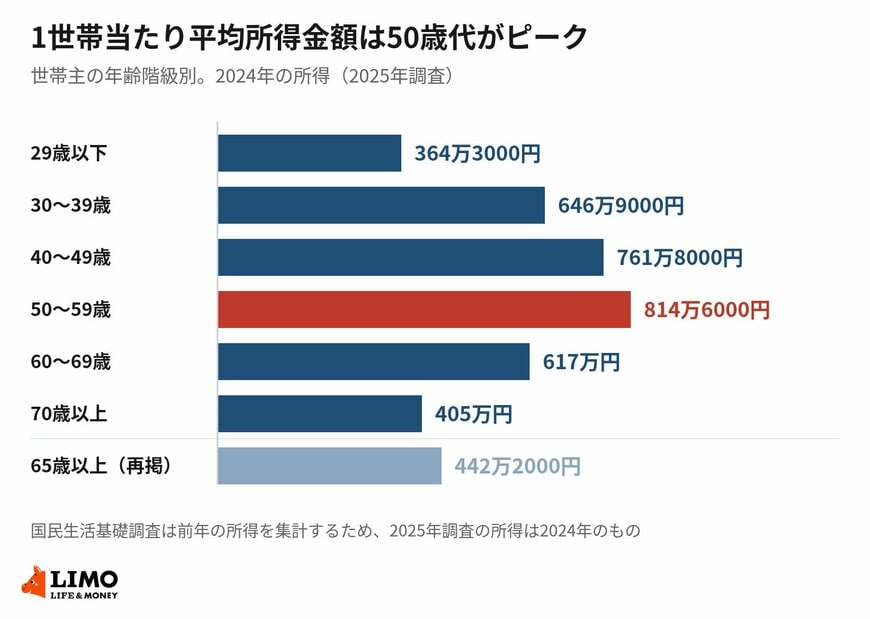
世帯主の年齢階級別にみた1世帯当たり平均所得金額は、50歳から59歳の814万6000円がピークです。2024年の所得を集計した数値になります。
60歳から69歳では617万円、70歳以上では405万円まで下がります。50歳代と70歳以上では409万6000円の差があり、この落ち方が課税世帯の割合の下がり方とほぼ対応しています。

本人の収入だけで判断してしまう方が多いところです。案内に「世帯」と書かれていたら、住民票の上で誰が同じ世帯になっているかを先に確かめると間違えずにすみます。


