

住民税非課税世帯であることは、給付金の対象になるかどうかだけの話ではありません。
保険料や教育費でも負担が軽くなる制度があります。ただし制度ごとに判定の基準が違い、住民税が非課税だからといって自動的に全部が軽くなるわけではありません。
この記事では、軽くなるお金を5つ並べたうえで、介護保険料が実際にいくら変わるのかを確認していきます。
1. 住民税非課税世帯で軽くなるお金は5つ
まず、どんな制度があるのかを並べていきます。
1.1 保険料が軽くなるのは3つ
保険料に関わるものが3つあります。国民健康保険料の均等割・平等割の軽減、介護保険料の減額、国民年金保険料の免除・納付猶予です。
いずれも収入や所得が低い世帯を対象にした仕組みで、額そのものが下がります。手続きの窓口は国民健康保険料と介護保険料が市区町村、国民年金保険料が市区町村の国民年金担当窓口または年金事務所です。
1.2 子育てと教育でも2つある
残る2つは子育てと教育に関わるものです。幼児教育・保育の無償化と、高等教育の修学支援新制度です。
ただし保育の無償化は、こども家庭庁によると3歳から5歳児クラスは所得に関係なく全世帯が無償です。住民税非課税世帯が対象になるのは0歳から2歳児クラスの利用料です。
高等教育の修学支援新制度も住民税非課税世帯が支援の対象に含まれます。額や要件は制度ごとに定められていますので、該当する場合は所管の窓口で確認することになります。
1.3 制度ごとに判定の基準が違う
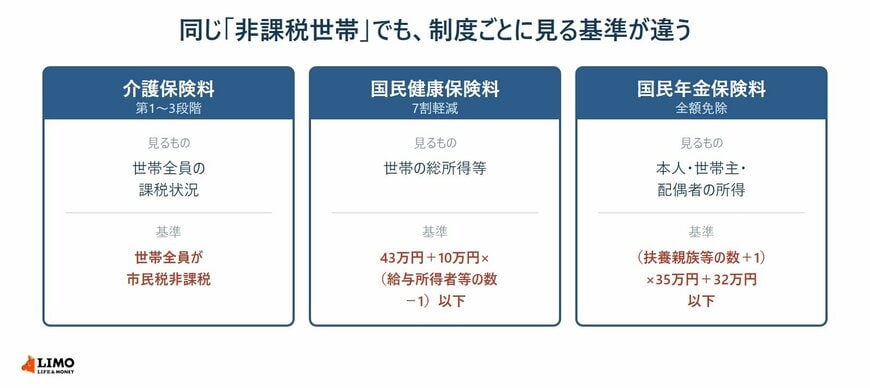
ここが見落としやすい点です。5つとも「住民税非課税世帯」という同じ言葉で説明されがちですが、実際の判定基準は制度ごとに違います。
介護保険料は世帯全員が住民税非課税であることが条件です。一方の国民健康保険料の軽減は、世帯の総所得等が基礎控除額の43万円を基準にした額以下かどうかで判定されます。国民年金保険料の全額免除はさらに別の計算式で、見る相手も本人・世帯主・配偶者の3人です。
同じ「非課税世帯」でも、制度ごとに見る対象と基準が違います1/2
出所:多摩市「65歳以上の方の介護保険料(令和6年度〜令和8年度)」、新潟市「令和8年度の国民健康保険料率と軽減判定所得について」および日本年金機構「国民年金保険料の免除制度・納付猶予制度」をもとにLIMO編集部作成
2. 介護保険料は世帯に課税者が1人いると年2万2000円上がる
次に、5つのうち介護保険料の額を見ていきます。
2.1 多摩市の基準額は年6万9800円
65歳以上の介護保険料は、市区町村が定める基準額に所得段階ごとの乗率を掛けて決まります。多摩市の令和6年度から令和8年度の基準額は年6万9800円、月額では5817円です。
多摩市は第18段階まであり、最も高い第18段階は年27万9200円(基準額×4.00)です。基準額は第5段階の保険料額にあたります。
2.2 第1〜3段階は世帯全員が非課税であることが条件
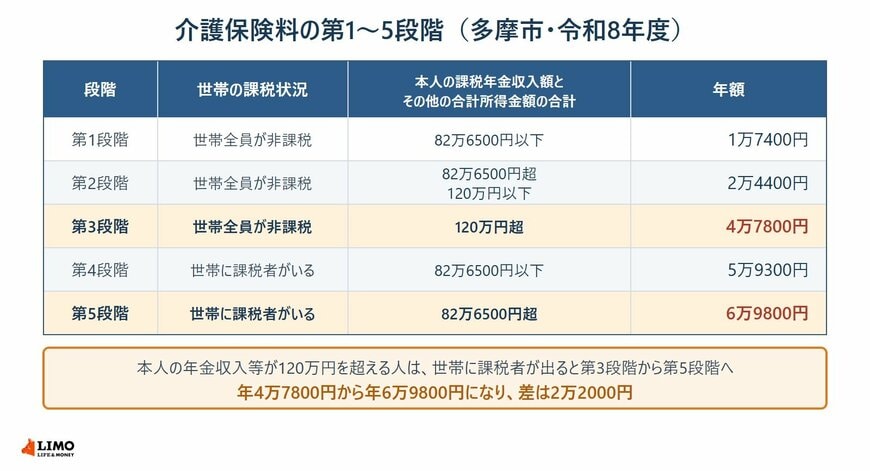
多摩市によると、第1段階から第3段階は世帯全員が市民税非課税であることが前提です。そのうえで本人の課税年金収入額とその他の合計所得金額の合計で3つに分かれます。
第1段階が82万6500円以下で年1万7400円(基準額×0.25)、第2段階が82万6500円を超えて120万円以下で年2万4400円(×0.35)、第3段階が120万円を超える場合で年4万7800円(×0.685)です。
この82万6500円は令和8年度からの基準で、令和7年度までは80万9000円でした。老齢基礎年金の満額が80万9000円を超えたことを踏まえて国が見直したものです。
生活保護を受けている方と中国残留邦人等支援給付を受けている方は第1段階になります。老齢福祉年金を受けている方も、世帯全員が市民税非課税であれば第1段階です。
2.3 第3段階4万7800円から第5段階6万9800円へ
世帯に課税されている方が1人いると、第1〜3段階からは外れます。移る先は本人の所得によって変わります。
第4段階は「世帯に市民税課税者がいて、本人の課税年金収入額とその他の合計所得金額の合計が82万6500円以下」で年5万9300円(×0.85)、第5段階は同じ合計が82万6500円を超える場合で年6万9800円です。
つまり第3段階だった方は年金収入等が120万円を超えていますので、世帯に課税者が出ると第4段階ではなく第5段階になります。年4万7800円から年6万9800円へ、差は2万2000円です。
本人だけを見れば非課税でも、世帯に課税されている方がいれば第1〜3段階には入りません。同居家族が就職して課税になると、本人の収入が変わらなくても保険料が上がります。
2.4 令和8年度は非課税でも課税とみなす場合がある
もうひとつ注意書きがあります。多摩市によると、令和7年度の税制改正で給与所得控除額が55万円から65万円に引き上げられましたが、介護保険法施行令の改正により、給与収入が190万円以下の方は改正前の給与所得控除額を用いた所得で令和8年度の介護保険料を算定します。
本人や世帯の市民税の課税状況も同じ方法で判定されます。そのため令和8年度の市民税は非課税であっても、介護保険料の算定上は課税とみなす場合があるとされています。制度ごとに基準が違うというのは、こうした形でも表れます。
世帯の課税状況と本人の所得の組み合わせで、入る段階が決まります2/2
出所:多摩市「65歳以上の方の介護保険料(令和6年度〜令和8年度)」および福岡市「65歳以上の人の保険料」をもとにLIMO編集部作成

自分の収入は変わっていないのに保険料が上がった、という相談は世帯の課税状況が動いたときに起きます。世帯単位で見る制度だと知っておくと納得しやすいです。


