【個人向け国債】1年たてば中途換金できる。ただし、100万円あたり「1万5538円」引かれるが手数料はかからない

Kkapinon.studio/shutterstock.com


目次[開く][閉じる]
- 1. 個人向け国債は1年たてば1万円単位で中途換金できる
- 1.1 第2期利子支払日以降なら原則いつでも
- 1.2 1万円単位で一部でも換金できる
- 1.3 手数料はかからない
- 2. 100万円なら1万5538円が差し引かれる
- 2.1 変動10年は利率1.95%で1万5538円
- 2.2 固定5年は2.24%で1万7849円
- 2.3 0.79685は税引後に受け取った分に対応する
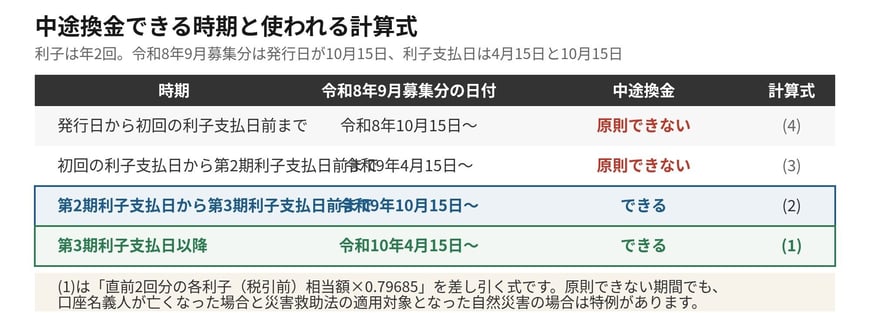
- 3. 計算式は換金する時期で4通りある
- 3.1 第3期利子支払日以降は直前2回分×0.79685
- 3.2 第2期から第3期前までは初回の利子の調整額が絡む
- 3.3 残る2つは原則換金できない期間の式
- 4. 換金できない期間でも特例がある
- 4.1 口座名義人が亡くなった場合
- 4.2 災害救助法の適用対象となった自然災害で被害を受けた場合
- 4.3 1年以内に使う予定があるなら別の置き場所を
- 5. 確かめておきたい3つのこと
- 5.1 発行日から1年と1年6か月の日を数える
- 5.2 額面金額は戻ることを押さえる
- 5.3 取扱機関の窓口で確認する
- 6. 元本は戻るが直近の利子は残らない
- 参考資料
個人向け国債は、満期まで持たないと現金化できないと思われがちです。
財務省によると、全ての個人向け国債は第2期利子支払日(発行から1年経過)以降、原則としていつでも中途換金できます。ただし直前2回分の利子相当額に0.79685を掛けた額が差し引かれます。
この記事では、いつから換金できるのか、100万円分ならいくら引かれるのかを確認していきます。
1. 個人向け国債は1年たてば1万円単位で中途換金できる
まず、換金できる時期と単位から見ていきます。
1.1 第2期利子支払日以降なら原則いつでも
財務省は、全ての個人向け国債(「変動10年」「固定5年」「固定3年」)は第2期利子支払日(発行から1年経過)以降、原則としていつでも、口座を開設している取扱機関で、一部又は全部を中途換金することができるとしています。
令和8年9月募集分は発行日が10月15日で、利子支払日は4月15日と10月15日です。第2期利子支払日は令和9年10月15日にあたります。
1.2 1万円単位で一部でも換金できる
財務省によると、1万円単位で、一部でも中途換金することができます。
全額を解約する必要はありませんので、必要な分だけ現金化して残りは持ち続けるという使い方ができます。
1.3 手数料はかからない
財務省は、中途換金するときの換金金額は額面金額から所定の金額が差引かれますが、その他に手数料は必要ないとしています。
差し引かれるのは後で見る調整額だけで、それ以外の負担はないという整理です。
2. 100万円なら1万5538円が差し引かれる
次に、実際に引かれる額を見ておきます。
2.1 変動10年は利率1.95%で1万5538円
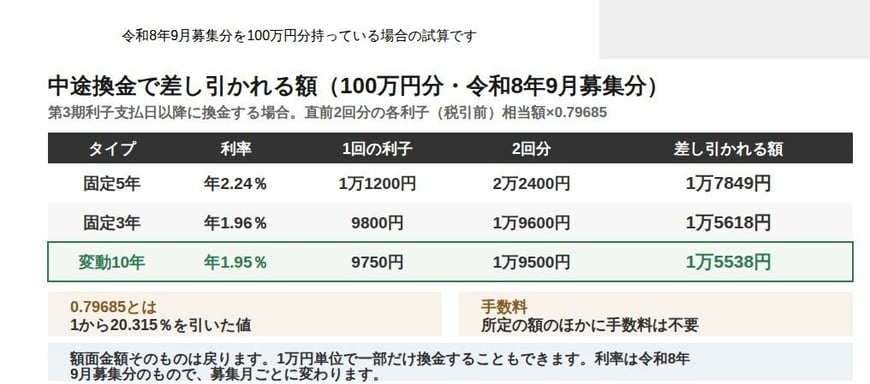
令和8年9月募集分の変動10年は利率が年1.95%でした。100万円分を持っている場合、1回の利子は税引前で9750円、2回分で1万9500円です。
これに0.79685を掛けると1万5538円になります。第3期利子支払日以降に換金する場合に差し引かれる額です。
2.2 固定5年は2.24%で1万7849円
同じ9月募集分の固定5年は年2.24%です。100万円分なら1回の利子が税引前で1万1200円、2回分で2万2400円、0.79685を掛けて1万7849円になります。
固定3年は年1.96%で、1回9800円、2回分1万9600円、差し引かれるのは1万5618円です。
2.3 0.79685は税引後に受け取った分に対応する
0.79685という数字は、1から20.315%を引いた値です。利子から源泉徴収される割合を除いた後の手取りに対応します。
つまり差し引かれるのは、直近2回分の利子として実際に受け取った額とほぼ同じです。額面金額そのものは戻りますので、元本が減るわけではありません。
令和8年9月募集分を100万円分持っている場合の試算です2/2
出所:財務省「個人向け国債の中途換金についてのよくある質問」および財務省「個人向け国債の発行条件等」(令和8年9月2日)をもとにLIMO編集部作成

「中途換金で1万数千円引かれる」と聞くと一見損をするように感じられますが、これは「直近1年間に受け取った税引後の利息をそのままお返しする」だけの仕組みです。投資信託や株式のように投資元本そのものが削られるわけではありません。
「1年さえ経てば実質的なペナルティなしで現金化できる安全資産」だと知っておくと、10年満期という期間の長さを過度に恐れずに選べるようになります。

