

2. 70歳代で貯蓄ゼロ・2000万円以上の世帯はどれくらい?
70歳代の貯蓄状況をより具体的に知るために、平均額や中央値だけでなく、「貯蓄がない世帯」と「2000万円以上を保有する世帯」の割合にも注目してみましょう。
2.1 二人以上世帯では2000万円以上が約4割
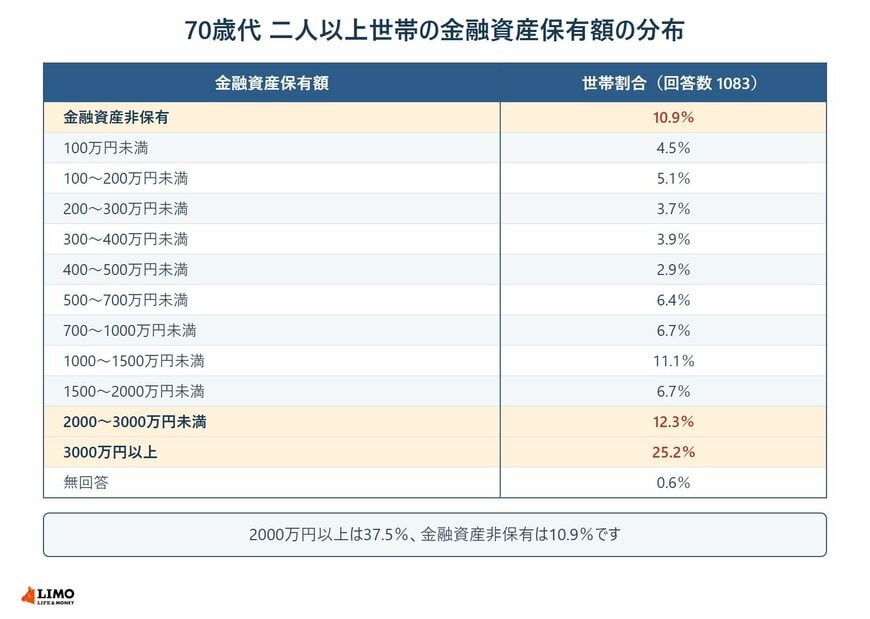
J-FLECの2025年調査によると、70歳代二人以上世帯の、貯蓄額ごとの分布状況は以下の通りです。
3000万円以上が25.2%を占める一方、金融資産非保有も約1割あります2/3
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」をもとにLIMO編集部作成
【金融資産保有額:世帯割合】
- 金融資産なし:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
70歳代の二人以上世帯で金融資産を保有していない世帯の割合は10.9%で、約1割の世帯が該当しています。そのほか、500万円未満の世帯も一定数存在しています。
一方、2000万円以上の金融資産を保有する世帯は37.5%です。内訳を見ると、2000万〜3000万円未満が12.3%、3000万円以上が25.2%となっています。3000万円以上の金融資産を持つ世帯は、約4世帯に1世帯にのぼります。
「夫婦二人なら老後資金に余裕がある」というイメージがあるかもしれませんが、実際には世帯による差が大きいことがわかります。
2.2 単身世帯は約5世帯に1世帯が金融資産を保有していない
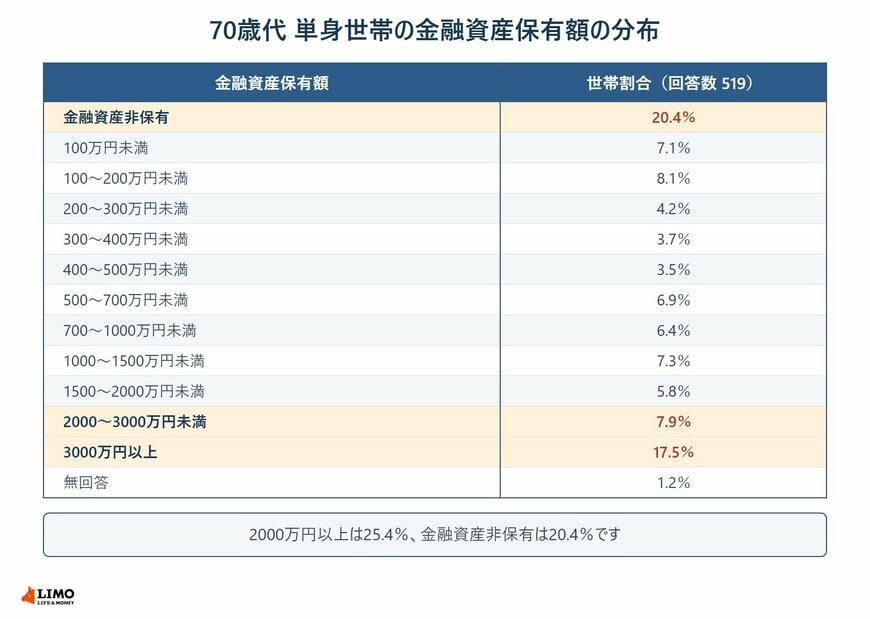
70歳代単身世帯の、貯蓄額ごとの分布状況は以下の通りです。
金融資産非保有が20.4%で、二人以上世帯のおよそ2倍の割合です3/3
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年(単身世帯調査)」をもとにLIMO編集部作成
【金融資産保有額:世帯割合】
- 金融資産なし:20.4%
- 100万円未満:7.1%
- 100~200万円未満:8.1%
- 200~300万円未満:4.2%
- 300~400万円未満:3.7%
- 400~500万円未満:3.5%
- 500~700万円未満:6.9%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:7.3%
- 1500~2000万円未満:5.8%
- 2000~3000万円未満:7.9%
- 3000万円以上:17.5%
- 無回答:1.2%
70歳代の単身世帯では、金融資産を保有していない世帯が20.4%となっており、およそ5世帯に1世帯が該当しています。
その一方で、金融資産を2000万円以上保有している世帯は25.4%です。内訳は、2000万〜3000万円未満が7.9%、3000万円以上が17.5%となっています。
70歳代の単身世帯では、「金融資産がない世帯」と「2000万円以上を保有する世帯」が、いずれも2割を超える割合で存在している状況です。
その結果、一部の高額な資産を有する世帯が全体の平均額を押し上げ、平均(1489万円)と中央値(500万円)の間に大きな差が生じていると考えられます。
2.3 執筆者の視点
70歳代では、二人以上世帯・単身世帯ともに「貯蓄ゼロ(金融資産非保有)」の世帯と「2000万円以上」を有する世帯が同時に存在しており、いわゆる「資産の二極化」が顕著に現れています。
二人以上世帯では貯蓄ゼロが約1割にとどまる一方で2000万円以上が約4割を占め、単身世帯では貯蓄ゼロが約2割、2000万円以上が約2割半と、世帯の形によって偏り方も違います。
貯蓄額がない、または少ない世帯は、固定費の見直しで節約を図るほか、無理のない範囲で就労することで手取り収入を増やすことが可能です。
一方、2000万円以上の資産を有している世帯は、これ以上資産を増やさなくていいと安易に結論付けるのではなく、インフレ対策や将来の医療・介護費への備えを検討する必要があります。
例えば、資産の一部で、低リスクの債券や安定運用商品などを保有するのも一つの方法です。
3. おわりに
70歳代の金融資産保有額は、二人以上世帯の平均値が2416万円で中央値が1178万円、単身世帯の平均値は1489万円で中央値は500万円です。
同じ70歳代でも世帯によって貯蓄額に大きな差があります。平均額は一定の参考になりますが、それだけで自分の老後資金が十分かどうかを判断することはできません。
大切なのは、平均や中央値と比較するだけではなく、世帯の年金収入や毎月の生活費、今後予想される医療・介護費用などを踏まえ、「自分の場合はいくら必要なのか」を考えることです。
70歳代からの資産管理は、周囲と比べるよりも、自分自身の家計に合った貯蓄の使い方や資産の管理方法を検討することが大切です。


参考資料
木内 菜穂子


