

「貯蓄がそれなりにあるから、介護費用は貯蓄でまかなえるはず」——そう考えている人は多いかもしれません。しかし、貯蓄の「平均値」だけを見て判断すると、実態とのズレに気づかないことがあります。
この記事では、介護費用の総額を試算した別記事より一部を引用・参照しつつ、介護費用が貯蓄でまかなえるかどうかを、公的統計にもとづき編集部が整理します。
1. 介護費用の総額は「約542万円」が一つの目安
生命保険文化センターの調査データにもとづく編集部試算によると、介護にかかる一時費用(住宅改修や介護用ベッドの購入等)の平均が47.2万円、月々の費用の平均が9.0万円で、平均的な介護期間を掛け合わせると、総額はおよそ542万円になります。在宅か施設かによっても金額は大きく変わり、施設の場合はさらに高額になる傾向があります。
「介護費用は月々の出費だけ考えればいい」と思っていると、実際には住宅改修や介護用品購入などの一時費用もまとまった額になることを見落としがちです。総額でどれくらいかかるかを事前に把握しておく価値があります。
2. 【編集者の視点】
実務上、介護期間や費用は個人差が非常に大きく、542万円という数字はあくまで平均的な目安です。実際には数十万円で済むケースもあれば、1000万円を超えるケースもあります。この数字を「上限」ではなく「一つの目安」として捉えておくとよいでしょう。
※本記事は、編集部が総務省・生命保険文化センターが公表する公式の最新情報を直接確認の上、執筆・検証しています。
3. 「平均貯蓄額」だけを見ると、余裕があるように見えてしまう
総務省の家計調査によると、世帯主が65歳以上の世帯における貯蓄現在高は、平均値で見ると2000万円を大きく超える水準です。この数字だけを見れば、介護費用の目安である542万円は十分にまかなえるように思えます。
「平均貯蓄額が2000万円を超えているのだから、多くの世帯は介護費用の心配をしなくてよいはず」と考えていると、実際には一部の富裕層世帯が平均値を大きく押し上げているため、実態を見誤ることがあります。平均値だけでなく、より実態に近い「中央値」もあわせて確認する必要があります。
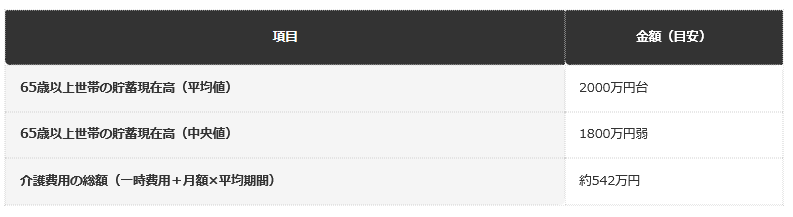
3.1 【65歳以上世帯の貯蓄現在高と介護費用の目安(編集部試算)】
前提:総務省家計調査・生命保険文化センター調査データに基づく編集部試算1/2
出所:LIMO編集部作成
- 65歳以上世帯の貯蓄現在高(平均値):2000万円台
- 65歳以上世帯の貯蓄現在高(中央値):1800万円弱
- 介護費用の総額(一時費用+月額×平均期間):約542万円
4. 【編集者の視点】
実務上、貯蓄額には世帯ごとの差が大きく、貯蓄がほとんどない世帯も一定数存在します。「平均だから自分は大丈夫」と楽観視せず、自分の世帯の貯蓄額と、介護費用の目安を照らし合わせて考えることが大切です。
5. 貯蓄だけに頼らず、公的制度もあわせて確認する
介護費用は貯蓄だけでまかなおうとする必要はありません。高額介護サービス費のように、所得に応じて自己負担の上限額が定められている制度もあり、貯蓄の取り崩しを抑えられる場合があります。
「貯蓄が足りないなら、自己負担するしかない」と思い込んでいると、実際には公的な軽減制度を使うことで、想定より負担が抑えられるケースがあることを見落としがちです。貯蓄額だけで一喜一憂せず、制度面の確認もあわせて行う価値があります。
実務上、高額介護サービス費などの制度は、申請しないと払い戻しを受けられない仕組みになっている場合があります。介護が始まったら、貯蓄の取り崩し方だけでなく、利用できる制度が漏れていないかも、ケアマネジャーや自治体の窓口に確認しておくとよいでしょう。
6. 在宅か施設かで、貯蓄の減り方は大きく変わる
介護費用が貯蓄でまかなえるかどうかは、在宅で介護をするか、施設に入居するかによっても大きく変わります。生命保険文化センターの調査データによると、月々の費用は在宅の場合と施設の場合で2倍以上の差があるとされています。同じ貯蓄額でも、在宅で介護を続けるか施設を利用するかによって、貯蓄が持つ期間は大きく変わってきます。
「介護費用の目安さえ知っておけば十分」と考えていると、実際には在宅か施設かという選択自体が、貯蓄の減り方を左右する大きな要因であることを見落としがちです。将来的にどちらを選ぶ可能性が高いかも、あわせて考えておく価値があります。
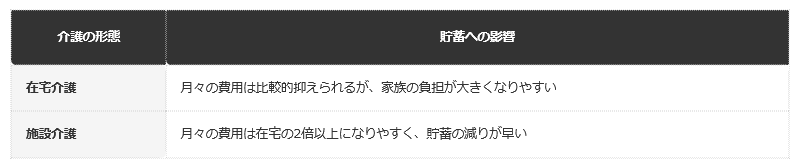
6.1 【在宅と施設、貯蓄への影響の違い(編集部整理)】
前提:生命保険文化センター調査データに基づく編集部整理2/2
出所:LIMO編集部作成
- 在宅介護:月々の費用は比較的抑えられるが、家族の負担が大きくなりやすい
- 施設介護:月々の費用は在宅の2倍以上になりやすく、貯蓄の減りが早い
7. 【編集者の視点】
実務上、在宅から施設に切り替えるタイミングで、想定より早く貯蓄が減っていくケースを見かけます。介護が始まった段階で、在宅と施設それぞれの費用感を把握しておくと、切り替えのタイミングを判断しやすくなります。
8. まとめ
- 介護費用の総額は、一時費用と月額費用を合わせておよそ542万円が一つの目安です。
- 65歳以上世帯の貯蓄現在高は、平均値と中央値に差があるため、両方を確認する必要があります。
- 貯蓄だけに頼らず、高額介護サービス費などの公的制度もあわせて確認する価値があります。
「平均貯蓄額を見れば介護費用は十分まかなえるはず」という思い込みは、平均値と中央値の差を踏まえると当てはまらない場合があります。自分の世帯の実際の貯蓄額と、介護費用の目安を照らし合わせて考えることが大切です。
貯蓄だけで不安が残る場合は、高額介護サービス費などの公的制度もあわせて確認し、早めに備えを進めておくことをおすすめします。
9. よくある質問
9.1 Q. 介護費用は貯蓄だけでまかなえますか。
A. 世帯によって異なります。平均貯蓄額だけを見ると余裕があるように見えますが、中央値で見るとより実態に近い水準になります。
9.2 Q. 介護費用の総額の目安はいくらですか。
A. 一時費用と月額費用を合わせて、平均的な介護期間ではおよそ542万円が一つの目安です。
9.3 Q. 貯蓄が心配な場合、どうすればよいですか。
A. 高額介護サービス費など、所得に応じた自己負担の上限が定められている公的制度もあわせて確認することをおすすめします。
9.4 Q. 平均貯蓄額と中央値、どちらを参考にすればよいですか。
A. どちらか一方だけでなく、両方を確認したうえで、自分の世帯がどのあたりに位置するかを意識することが大切です。

参考資料
齊藤 慧


