【後期高齢者医療】今年度からの新しい料率、均等割額は鹿児島県の年6万9800円。配偶者の所得で窓口3割になることも
先月から見直された高額療養費は、2割負担なら外来の上限が月2万2000円。食事代や介護との合算にある落とし穴もあわせて確認


目次[開く][閉じる]
- 1. 後期高齢者医療保険料の都道府県別ランキング
- 1.1 均等割額の高い都道府県と低い都道府県
- 1.2 所得割率の高い都道府県と低い都道府県
- 1.3 上げ幅がいちばん大きかったのは佐賀県
- 1.4 自分の額はどこで確かめるか
- 2. 75歳になると健康保険の種類にかかわらず切り替わる
- 2.1 制度が変わって得なこと、負担が増えること
- 2.2 保険料は均等割額と所得割額でできている
- 3. 所得水準で3つに分かれる自己負担割合
- 3.1 2割と3割になる要件
- 3.2 判定の見直しは毎年8月
- 4. 配偶者の所得で自分の負担割合が上がることがある
- 5. 月の自己負担に上限を置く高額療養費
- 5.1 限度額適用認定証がいらなくなった場合
- 5.2 入院時の食事代と、自分で申請する長期該当
- 5.3 医療と介護を1年分まとめて合算する
- 6. 医療費は入院と外来と薬代でどう分かれるか
- 6.1 費用は夫婦で半分ずつには分かれない
- 7. 自分の保険料は広域連合の資料で確かめる
- 参考資料
4. 配偶者の所得で自分の負担割合が上がることがある
判定に入るのは本人の収入だけではありません。
後期高齢者医療制度では、医療費の窓口負担割合を判定する際、本人だけの収入ではなく、同じ世帯にいる後期高齢者全員の所得を合算して判断する仕組みになっています。
そのため、「本人の収入が少ないから自己負担も軽い」とは限らない点に注意が必要です。
例えば、本人の年金収入がそれほど多くなくても、同じ世帯の配偶者などに一定以上の所得がある場合は、世帯全体で「現役並み所得者」と判定されることがあります。その場合、医療機関での窓口負担割合は3割となります。
判定基準の一つとして押さえておきたいのが、「世帯内に課税所得145万円以上の後期高齢者がいるかどうか」です。
該当者がいる場合、その世帯は原則として現役並み所得者と判断され、3割負担となる可能性が高くなります。
特に、夫婦のうち一方に年金や収入が集中している世帯では、単身世帯よりも世帯合算の基準を超えやすい傾向があります。
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
5. 月の自己負担に上限を置く高額療養費
負担が重い月に効く仕組みも用意されています。
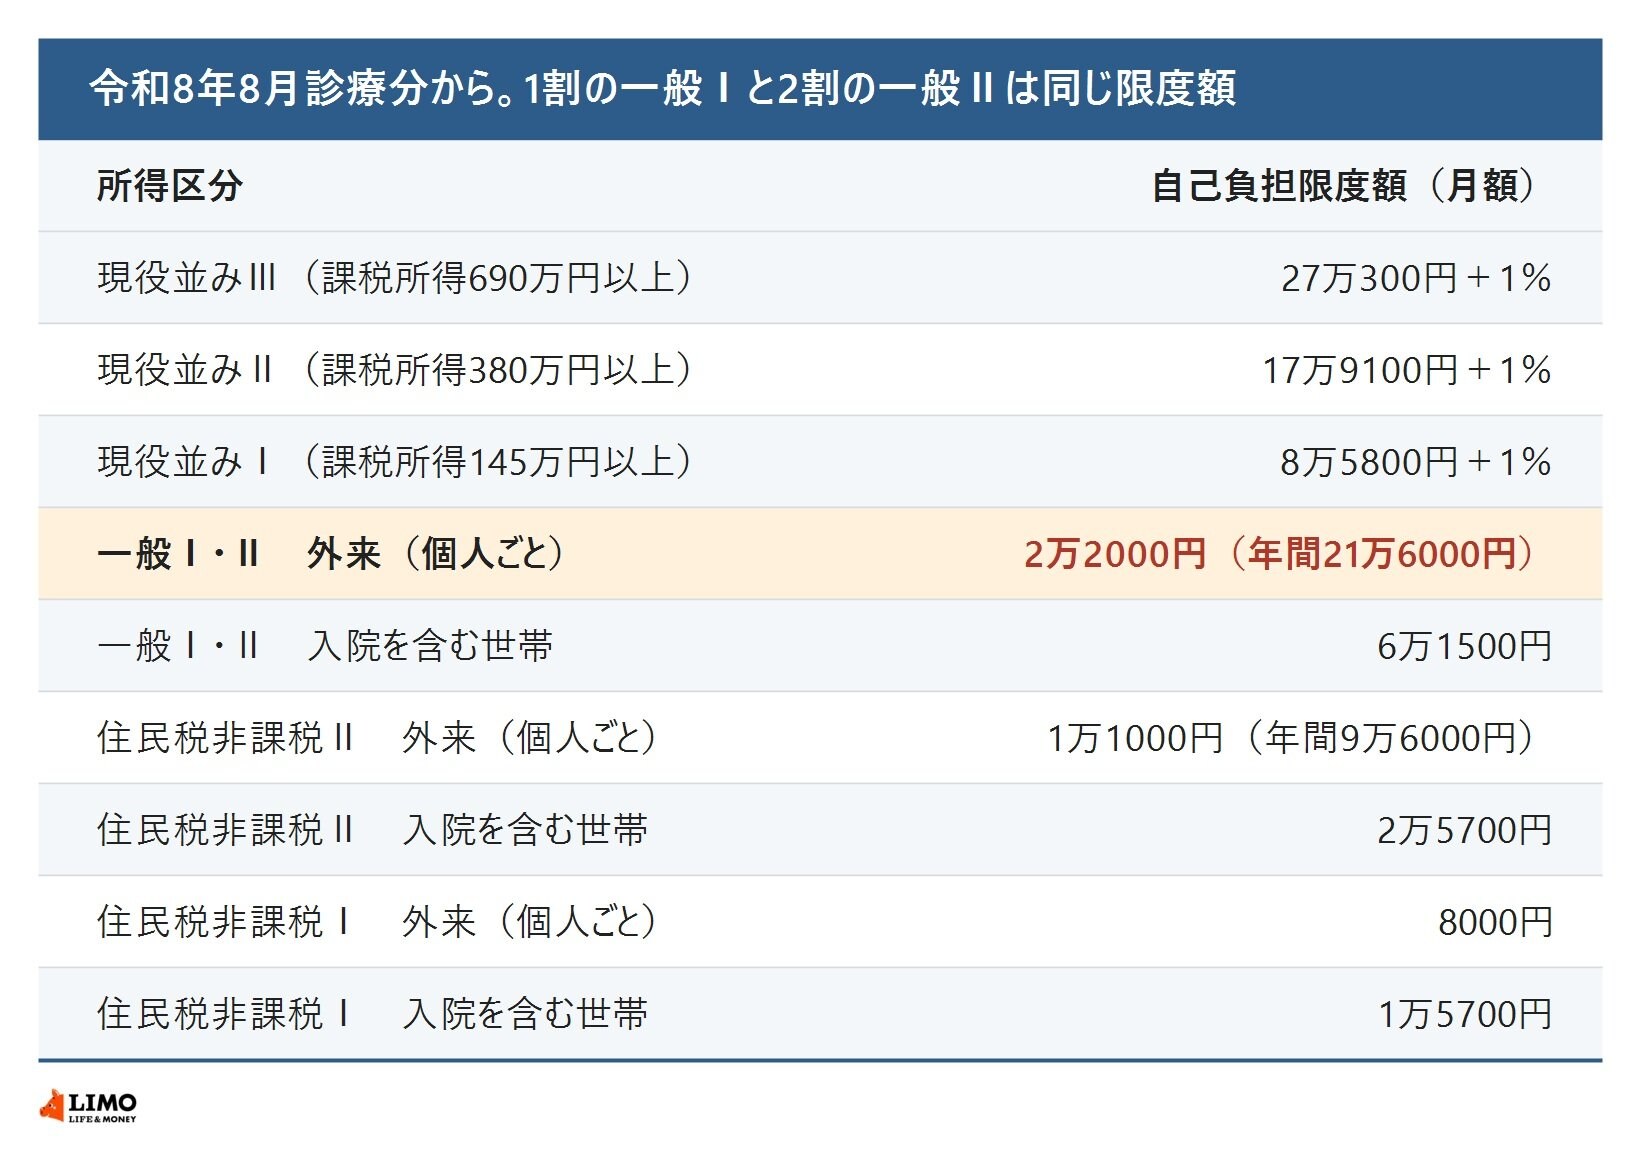
月の初めから終わりまでに病院窓口で支払った医療費の合計が、所得区分に応じた「自己負担限度額」を超えた場合、超えた金額が後から払い戻される(または窓口支払いが上限でストップする)仕組みが高額療養費制度です。
後期高齢者医療制度では、70〜74歳未満よりも限度額が低く設定されています。令和8年8月診療分以降の改正に基づき、例えば2割負担の「一般Ⅱ」の場合、外来(個人ごと)の上限は月額2万2000円(年間上限21万6000円)、入院を含めた世帯全体の上限は月額6万1500円(多数回該当は4万4400円)となります。
1割負担の「一般Ⅰ」も、この限度額は同じです。別の限度額が適用されるのは、住民税非課税の区分と現役並み所得者になります。
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
5.1 限度額適用認定証がいらなくなった場合
上限で止める手続きにも変化がありました。
かつては事前に「限度額適用認定証」を役所で発行し、病院窓口に提示しなければ一時的な高額立て替え払いが発生していました。
現在では、マイナ保険証を利用して受診する場合、医療機関の受付にある顔認証付きカードリーダーで本人が同意すれば、事前に認定証を申請しなくても窓口での支払いが自動的に自己負担限度額までに抑えられます。
一方、マイナ保険証を持たず「資格確認書」で受診する場合も、多くの一般所得区分では医療機関等への提示により自己負担限度額までとなりますが、住民税非課税世帯における入院時の食事代減額や非対応の医療機関等にかかる場合は、従来通り事前に市区町村や加入先の健康保険へ認定証等の申請が必要です。
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
5.2 入院時の食事代と、自分で申請する長期該当
高額療養費に含まれない費用もあります。
入院時の食事代(標準負担額)は高額療養費の計算対象外であり、別途1食あたり550円(一般の場合)の自己負担が発生します。ただし、住民税非課税世帯(区分II)の場合は手続きにより1食270円に減額されます。
さらに見落としがちなのが「長期該当」のルールです。住民税非課税世帯(区分II)の人が、過去12ヶ月で通算90日を超える(91日目からの)入院をした場合、役所や加入する健康保険の窓口へ申請を行うことで、翌月以降の食事代が1食220円にさらに引き下げられます。
この長期該当はマイナ保険証を利用していても自動判定されず、入院日数が分かる領収書等を持参して自ら申請を行わない限り適用されないという落とし穴があります。
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
5.3 医療と介護を1年分まとめて合算する
介護の負担と合わせた上限もあります。
1年間(毎年8月1日〜翌年7月31日)にかかった「医療保険」と「介護保険」の両方の自己負担額を世帯で合算し、基準額を超えた分が支給される制度です。
支給対象世帯には原則として通知が届きますが、計算期間の途中で都道府県を跨ぐ引っ越しをした場合や、75歳到達により会社の健康保険から後期高齢者医療制度へ移行した場合などは、行政間でデータが共有されず案内が届かないケースがあります。
時効(2年)で権利が消滅する前に、過去の保険者から「自己負担額証明書」を取得して自身で申請する必要があります。
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
6. 医療費は入院と外来と薬代でどう分かれるか
医療費の使われ方も見ておきます。
厚生労働省の「国民医療費の概況」を見ると、通院(外来)や薬局での薬代も医療費全体の大きな割合を占めています。
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
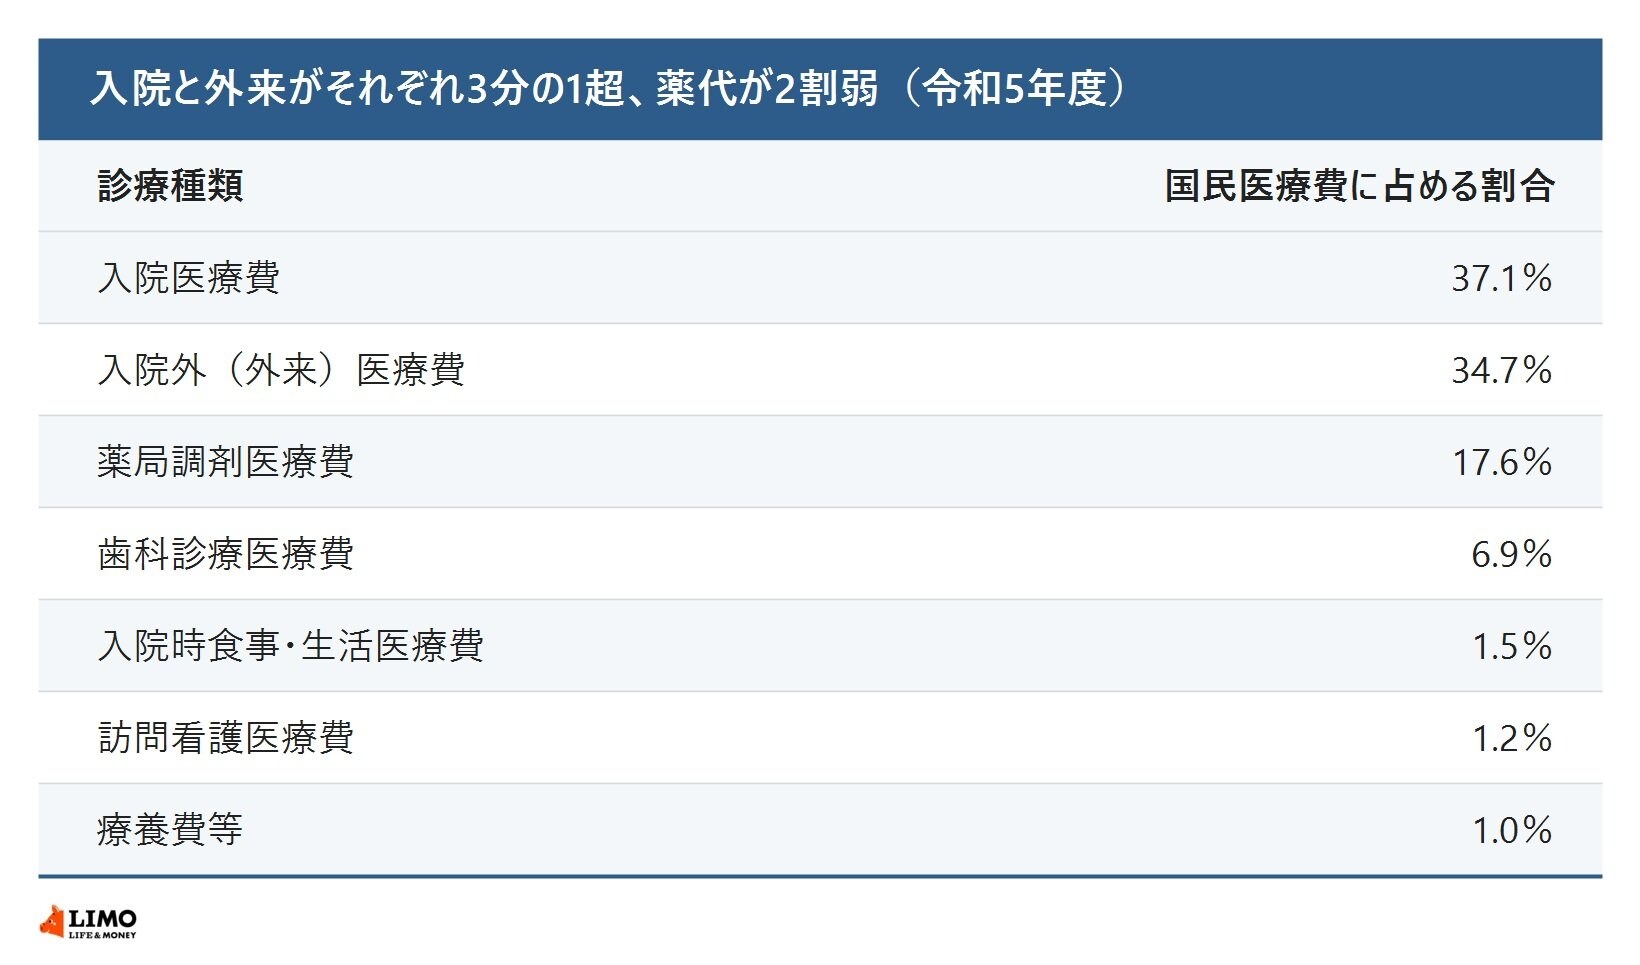
- 入院医療費:37.1パーセント
- 入院外(外来・通院)医療費:34.7パーセント
- 薬局調剤医療費(薬代):17.6パーセント
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
6.1 費用は夫婦で半分ずつには分かれない
平均の数字だけで計画を立てると読み違えます。
これらの費用は世帯単位ではなく個人ごとに発生します。そのため、もう一方が健康でも、世帯としては継続的に医療費を負担する状態となり、生活費に占める割合が高くなりやすいのです。
統計上の平均値は「健康で病院に全く行かないシニア」や「重病で長期入院・高度医療を受けるシニア」の数値を均した平均に過ぎません。
夫婦生活において医療費支出は平均化されず、どちらか片方の健康リスクが顕在化した瞬間に、その一方向へ費用が極端に偏る性質を持っています。
医療費が片方に集中すると、高額療養費の上限額まで毎月使い切る状態が長期間続きます。
さらに、制度の対象外である「差額ベッド代(個室代)」「通院タクシー代」「オムツ代や入院アメニティ費用」などの実費負担が月数万円単位で積み重なり、年金収入だけでは毎月の家計が赤字に転落します。
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
7. 自分の保険料は広域連合の資料で確かめる
ここまで、後期高齢者医療保険料の都道府県別の料率と、窓口負担および高額療養費の仕組みを見てきました。
令和8・9年度の均等割額は鹿児島県の年6万9800円が最も高く、岩手県の年4万8800円が最も低く、その差は2万1000円です。
所得割率は佐賀県の11.79パーセントから岩手県の8.50パーセントまでの幅があり、全国平均は10.17パーセントでした。
上げ幅がいちばん大きかったのは佐賀県で、均等割額が1万1600円上がっています。鳥取県はどちらも据え置きです。
窓口で払う割合のほうは1割から3割の3区分で、同じ世帯の後期高齢者全員の所得を合算して判定されます。高額療養費は令和8年8月診療分から見直され、外来に年間上限が設けられました。
ここに挙げたのは料率で、実際の保険料額は前年の所得で変わります。お住まいの後期高齢者医療広域連合か市区町村の窓口で確認してみてください。
関連記事
【インフル予防接種は保険適用外】かかったあとの治療は70歳未満3割、冬の医療費は「保険が使えるもの」と「使えないもの」に分けて考える
厚生労働省によると、インフルエンザの予防接種は病気の治療ではないため健康保険が使えず、原則として全額が自己負担です。一方で、かかったあとの診察や薬は健康保険が使え、協会けんぽによると70歳未満の人は窓口で3割を払います。例年12月から3月の流行シーズンを前に、予防接種と治療の費用の違いを、厚生労働省と協会けんぽの資料をもとに、FPの視点で分かりやすく整理します。
高額療養費はマイナ保険証で済むと思いきや、「2万9000円」戻る試算も!入院した月に別の病院へも通った人は確認を
高額療養費の払い戻しは、申請できる期間が決まっています。協会けんぽでは、時効は診療月の翌月1日から2年です。マイナ保険証で入院して窓口の支払いが上限までに抑えられても、同じ月に別の病院の外来にかかると、合算してあとから払い戻しを受けられることがあります。70歳未満で区分ウの会社員が、入院と外来で医療費110万円かかった月の試算では、申請すると2万9000円が戻ります。
後期高齢者医療保険料、東京都で年金200万円の人なら12月15日の天引きは単身で「約1万6500円」。年金80万円の妻がいる人なら約1万3400円
12月15日に振り込まれる年金からは、後期高齢者医療保険料の2か月分が天引きされます。東京都の2026年度の料率で試算すると、年金収入200万円の単身の方は年9万1200円、12月15日は約1万6500円が目安です。妻の年金が80万円の夫婦なら、夫は年7万4800円と単身より安くなります。均等割の軽減を世帯で判定するしくみと、8月より天引きが多くなる理由も解説します。
参考資料
- 厚生労働省「後期高齢者医療制度の令和8・9年度の保険料率について」
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 厚生労働省「後期高齢者の窓口負担割合の変更等(令和3年法律改正について)」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 厚生労働省「令和5(2023)年度 国民医療費の概況」
- LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説 要注意!医療費は「夫婦で半分ずつ」にはならない──窓口負担《1・2・3割》の早見表&資金計画のヒント」
- LIMO「【75歳以上】夫婦の生活費・年金の実態!後期高齢者医療制度の負担割合と高額療養費制度の活用法 月2.7万円の赤字《医療費リスクへの備えが家計を分ける分岐点に》」
中本 智恵