【後期高齢者医療】今年度からの新しい料率、均等割額は鹿児島県の年6万9800円。配偶者の所得で窓口3割になることも
先月から見直された高額療養費は、2割負担なら外来の上限が月2万2000円。食事代や介護との合算にある落とし穴もあわせて確認
BearFotos/shutterstock.com


目次[開く][閉じる]
- 1. 後期高齢者医療保険料の都道府県別ランキング
- 1.1 均等割額の高い都道府県と低い都道府県
- 1.2 所得割率の高い都道府県と低い都道府県
- 1.3 上げ幅がいちばん大きかったのは佐賀県
- 1.4 自分の額はどこで確かめるか
- 2. 75歳になると健康保険の種類にかかわらず切り替わる
- 2.1 制度が変わって得なこと、負担が増えること
- 2.2 保険料は均等割額と所得割額でできている
- 3. 所得水準で3つに分かれる自己負担割合
- 3.1 2割と3割になる要件
- 3.2 判定の見直しは毎年8月
- 4. 配偶者の所得で自分の負担割合が上がることがある
- 5. 月の自己負担に上限を置く高額療養費
- 5.1 限度額適用認定証がいらなくなった場合
- 5.2 入院時の食事代と、自分で申請する長期該当
- 5.3 医療と介護を1年分まとめて合算する
- 6. 医療費は入院と外来と薬代でどう分かれるか
- 6.1 費用は夫婦で半分ずつには分かれない
- 7. 自分の保険料は広域連合の資料で確かめる
- 参考資料
後期高齢者医療の保険料は、住んでいる都道府県で変わります。
厚生労働省がとりまとめた令和8・9年度の料率を見ると、均等割額がいちばん高いのは鹿児島県の年6万9800円、いちばん低いのは岩手県の年4万8800円です。
その差は2万1000円あります。所得割率も佐賀県の11.79%から岩手県の8.50%まで幅があります。
この記事では都道府県別の料率を確認したうえで、後期高齢者医療制度の窓口負担と高額療養費の仕組みを見ていきます。
1. 後期高齢者医療保険料の都道府県別ランキング
後期高齢者医療の保険料率は、都道府県ごとの広域連合が決めます。
そのため同じ制度でも、住んでいる場所によって額が変わります。
1.1 均等割額の高い都道府県と低い都道府県
まず全員が等しく負担する均等割額です。
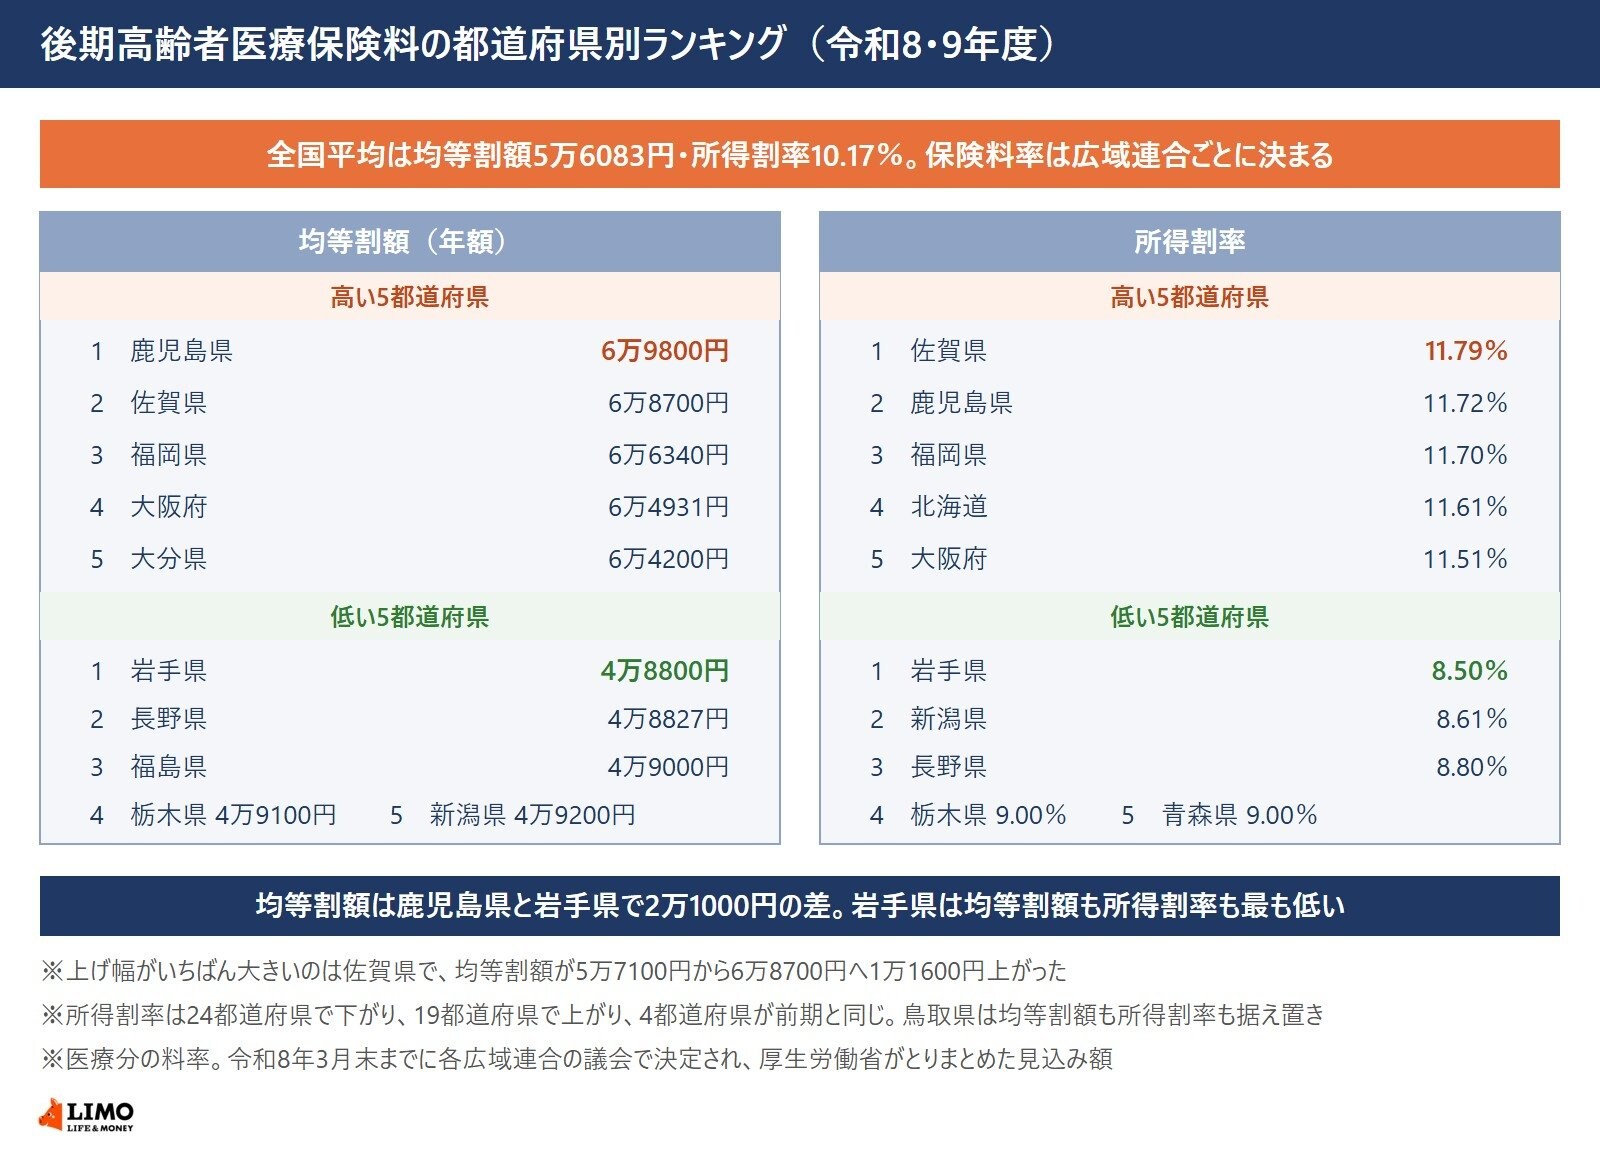
厚生労働省がとりまとめた令和8・9年度の医療分を見ると、高いほうから鹿児島県が年6万9800円、佐賀県が年6万8700円、福岡県が年6万6340円、大阪府が年6万4931円、大分県が年6万4200円と並びます。
低いほうは岩手県が年4万8800円、長野県が年4万8827円、福島県が年4万9000円、栃木県が年4万9100円、新潟県が年4万9200円です。
鹿児島県と岩手県では2万1000円の差があります。全国平均は年5万6083円です。
1.2 所得割率の高い都道府県と低い都道府県
次に所得に応じて負担する所得割率です。
高いほうは佐賀県が11.79%、鹿児島県が11.72%、福岡県が11.70%、北海道が11.61%、大阪府が11.51%です。
低いほうは岩手県が8.50%、新潟県が8.61%、長野県が8.80%、栃木県と青森県がともに9.00%となっています。
全国平均は10.17%です。岩手県は均等割額も所得割率も最も低く、保険料の負担がいちばん軽い県ということになります。
1.3 上げ幅がいちばん大きかったのは佐賀県
前期からの動きも見ておきます。
均等割額の上げ幅がいちばん大きかったのは佐賀県で、令和6・7年度の年5万7100円から年6万8700円へ、1万1600円上がりました。次に大きいのは秋田県で、年4万5260円から年5万5996円へ1万736円の上昇です。
いっぽう所得割率は、24都道府県で下がり、19都道府県で上がり、4都道府県が前期と同じでした。均等割額が上がっても所得割率は下がっている県があるということです。
鳥取県は均等割額が年5万2138円、所得割率が10.64%で、どちらも前期と同じ据え置きでした。
1.4 自分の額はどこで確かめるか
ここに挙げた額はあくまで料率です。
実際に納める保険料は、この均等割額に前年の所得に応じた所得割額を足したものになります。所得の低い方には均等割額の軽減もあります。
令和8年度からは子ども・子育て支援金にあたる子ども分の料率も加わりました。全国平均で均等割額が年1351円、月額にして112円です。自分の保険料額を確かめたい場合は、お住まいの都道府県の後期高齢者医療広域連合か市区町村の窓口に問い合わせてください。
2. 75歳になると健康保険の種類にかかわらず切り替わる
後期高齢者医療制度の全体像を、LIMOの記事「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」の要点で確かめます。
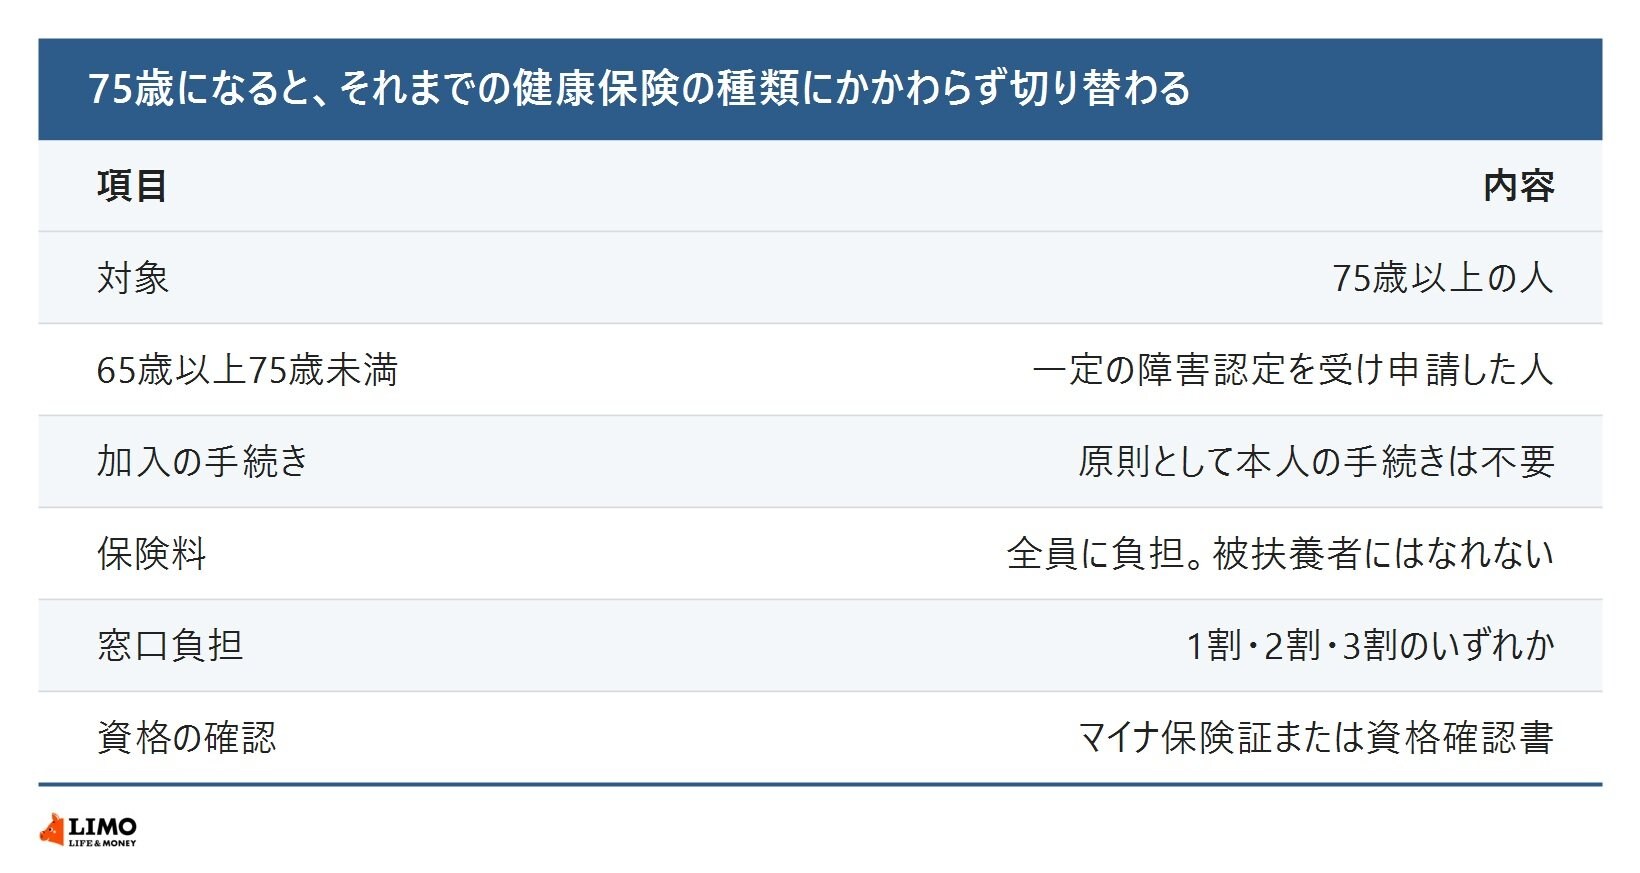
後期高齢者医療制度は、75歳以上の方を対象とする公的医療保険制度です。原則として75歳の誕生日を迎えると、それまで加入していた健康保険の種類や就労状況にかかわらず、自動的に後期高齢者医療制度へ切り替わります。
また、65歳から74歳までの方でも、一定の障害認定を受けた場合は、本人の申請によって後期高齢者医療制度へ加入することができます。
制度へ移行する際は、原則として本人が特別な手続きを行う必要はありません。ただし、2024年12月に紙の健康保険証は廃止されており、新たに「保険証」が交付されることはありません。
2026年8月1日以降は、マイナ保険証の利用状況などに応じて、加入時に「資格確認書」または「資格情報のお知らせ」のいずれかが市区町村から送付されます。
85歳以上の人には利用状況にかかわらず資格確認書が交付され、84歳以下でマイナ保険証を普段から利用している人(過去1年間に6回以上、かつおおむね直近3か月以内に利用実績がある人)には資格情報のお知らせが、それ以外の人には資格確認書が交付されます。
なお、資格情報のお知らせは単体では受診できず、マイナ保険証と併せて使うものです。
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
切り替わったあと、窓口で払う割合は全員同じではありません。
後期高齢者医療制度へ切り替わると、医療機関で支払う窓口負担は一律ではありません。
世帯の所得や住民税の課税状況などに応じて、1割・2割・3割のいずれかの自己負担割合が適用される仕組みとなっており、その違いによって実際に支払う医療費にも大きな差が生じます。
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
2.1 制度が変わって得なこと、負担が増えること
移ることで生じる変化は、良い面も重い面もあります。
- 現役世代(3割負担)と比較して、多くの人が窓口負担を1割または2割に抑えられる。
- 高額療養費制度の自己負担上限額が低い水準に設定されており、長期入院などの重い医療費リスクに対応しやすい。
- 「社会保険の被扶養者(家族の扶養)」になれず、75歳以上の全員に独立した保険料の負担が発生する。
- 一定以上の所得があると、段階的に窓口負担が2割、3割と引き上げられる。
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
2.2 保険料は均等割額と所得割額でできている
保険料の中身を確かめておきます。
後期高齢者医療制度の保険料は「全員が等しく負担する均等割額」と「所得に応じて負担する所得割額」の合計で計算され、都道府県ごとに金額が異なります。
近年は急激な高齢化による医療費増大の財源を確保するため、2024年度(令和6年度)から2025年度にかけて所得割率の引き上げや、保険料の年間賦課限度額(上限額)の段階的引き上げが実施されました。
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
3. 所得水準で3つに分かれる自己負担割合
窓口で払う割合は所得の水準で決まります。
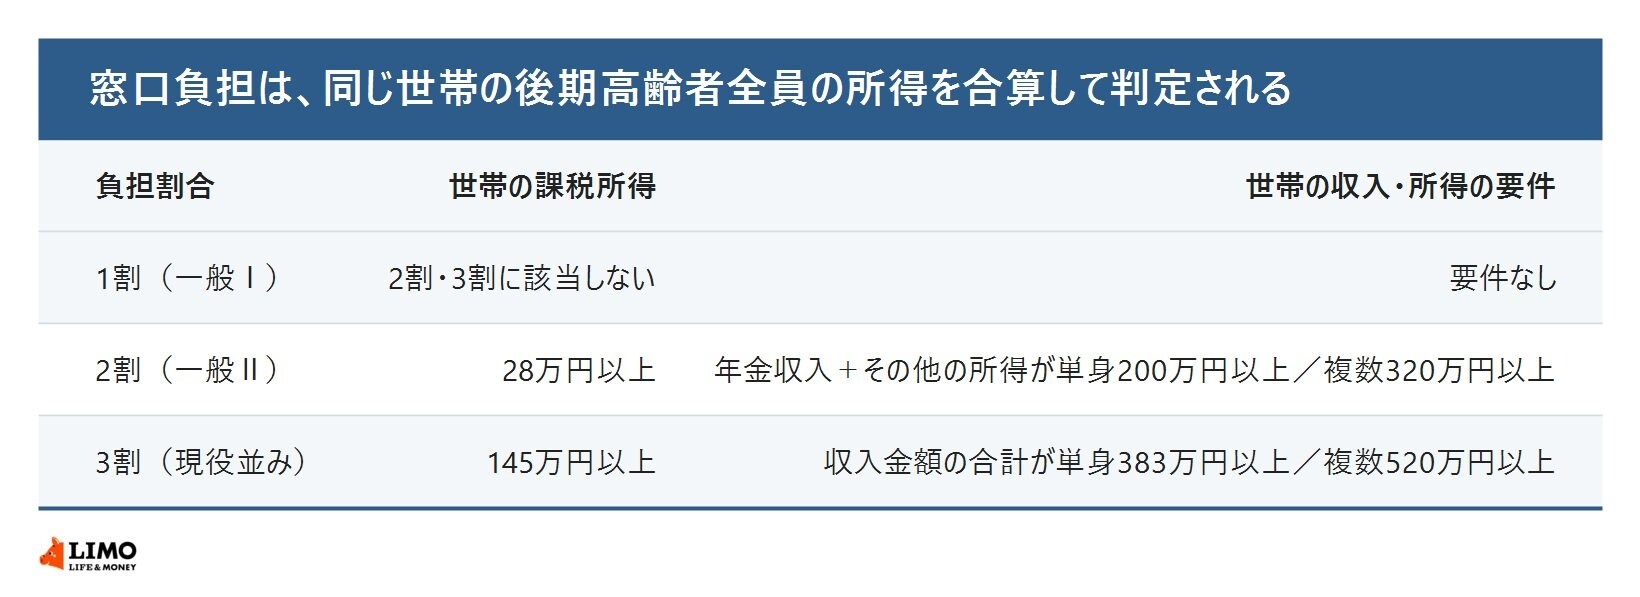
後期高齢者医療制度では、医療機関で支払う自己負担割合は、被保険者の所得水準に応じて3つの区分に分けられています。判定は世帯単位で行われ、次のいずれかの割合が適用されます。
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
3.1 2割と3割になる要件
各区分に入る条件を並べます。
1割:標準的な所得水準の人
下記の2割、3割に該当しない場合
2割:一般所得者のうち一定以上の所得がある人
次の①と②の両方に該当する場合
- ①同じ世帯の被保険者の中に課税所得が28万円以上の方がいる。
- ②同じ世帯の被保険者の「年金収入」+「その他の合計所得金額」の合計額が以下に該当する。
・1人の場合は200万円以上 ・2人以上の場合は合計320万円以上
3割:現役世代並みの所得がある人
同じ世帯の被保険者の中に課税所得が145万円以上の方がいる場合
上記に加えて、以下の収入等の要件を満す人。
- 世帯内に被保険者が1人の場合:被保険者の収入金額の合計が383万円以上
- 世帯内に被保険者が2人以上の場合:被保険者全員の収入金額の合計が520万円以上
- 世帯内に被保険者が1人で、かつ70歳以上75歳未満の人がいる場合:被保険者と70歳以上75歳未満の人の収入金額の合計が520万円以上
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
3.2 判定の見直しは毎年8月
割合は固定されるものではありません。
なお、窓口負担割合は、被保険者本人だけでなく、同じ世帯にいる後期高齢者全員の所得状況をもとに判定されます。
判定は毎年8月に定期的に見直されるほか、所得情報の変更や世帯構成に変化があった場合にも、その都度あらためて判定が行われます。
実際の自己負担割合は、後期高齢者医療資格確認書に記載されています。紙の資格確認書を利用している場合は、記載内容を見ることで現在の負担割合を確認できます。
一方、マイナ保険証を利用している場合は、マイナポータルから負担割合を確認できます。受診前に確認しておけば、おおよその医療費負担を把握したうえで医療機関を利用しやすくなるでしょう。
出所:LIMO「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」
なお、後期高齢者医療制度の窓口負担割合や高額療養費制度に関する詳しい解説は、下記の記事より一部を引用・参照しています。
関連記事
後期高齢者医療保険料、東京都で年金200万円の人なら12月15日の天引きは単身で「約1万6500円」。年金80万円の妻がいる人なら約1万3400円
12月15日に振り込まれる年金からは、後期高齢者医療保険料の2か月分が天引きされます。東京都の2026年度の料率で試算すると、年金収入200万円の単身の方は年9万1200円、12月15日は約1万6500円が目安です。妻の年金が80万円の夫婦なら、夫は年7万4800円と単身より安くなります。均等割の軽減を世帯で判定するしくみと、8月より天引きが多くなる理由も解説します。
後期高齢者医療が「原則3割」になったらどうなる。自己負担は年13万8000円から「27万7500円」に【月2回通院・年1回入院でシミュレーション】
財務省の財政制度等審議会は2026年11月4日、75歳以上を含む高齢者の医療費の窓口負担を、年齢によらず「原則3割」にすることを目指すべきだとする資料を示しました。通院の医療費が月8万円で1年に1回入院する人の場合、1年間の自己負担は1割なら13万8000円、3割なら27万7500円と約2倍になります。高額療養費の上限で負担がどこで止まるのかも、あわせて確認します。
【医療費控除】2026年12月31日までに払った分が今年分。75歳以上の親の医療費を子が払ったら、別居でも「生計を一にする」なら子の控除に入る
75歳以上の親が入院し、窓口の自己負担分を子が立て替えたとき、年末の確定申告で医療費控除に入れられるのか。国税庁の質疑応答事例では、親と子が生計を一にしている場合は、医療費を実際に支払った子の控除の対象になります。生計を一にするかどうかは、同居が条件ではなく、別居でも常に送金があれば該当します。控除額の計算式と、医療費のお知らせを使うときの注意を整理します。