住民税の納め方には2つの方法があります。
総務省によると、市町村から届く納税通知書に従って自分で納めるのが普通徴収、給与から天引きされるのが特別徴収です。
この記事では2つの納め方を確認したうえで、非課税世帯の国民健康保険料と介護保険料の軽減を見ていきます。
1. 納付書が届く人と、給与から引かれる人
同じ住民税でも、納め方は人によって違います。
1.1 普通徴収と特別徴収
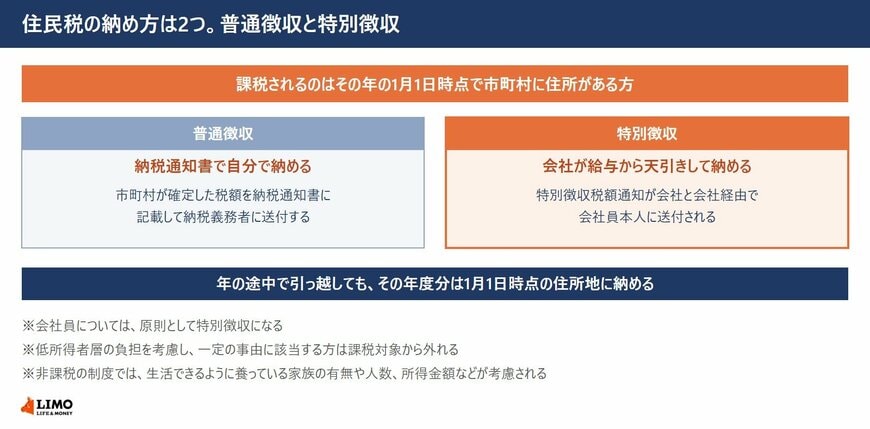
総務省によると、普通徴収は市町村が納税義務者から直接徴収する方法です。市町村は納税義務者から申告された所得などに基づき確定した税額を納税通知書に記載して送付し、納税義務者はこれに従って納めます。
特別徴収は、納税義務者以外の者が納税義務者から税金を徴収して代わりに納める方法です。会社員については原則として、特別徴収税額通知が会社と、会社を経由して本人に送付され、会社が給与から天引きして市町村に納めます。
1.2 課税されるのは1月1日時点の住所地
納める先の決まり方も押さえておきます。
個人住民税は、その年の1月1日時点で市町村に住所がある方に対して課税されます。年の途中で引っ越しても、その年度分は1月1日時点の住所地に納めることになります。
ただし低所得者層の負担を考慮し、一定の事由に該当する方については税負担を求めることは適当ではないとして課税対象から外れます。この非課税の制度では、生活できるように養っている家族の有無や人数、所得金額などが考慮されます。
自分がどちらの納め方になるのか、また非課税に当たるのかは、お住まいの市区町村の住民税の窓口で確認してください。
なお、住民税非課税世帯の優遇措置や給付金の設計に関する詳しい解説は、下記の記事より一部を引用・参照しています。