【生活保護】受給中にやってはいけない「3つの義務」違反とは?法律が定める「4つの権利」を確認
保護費に税金はかからず差し押さえもされない。正しい知識で身を守り、不服申し立てを行う方法
surokuma/istockphoto.com


目次[開く][閉じる]
- 1. 生活保護法は被保護者に「4つの権利」を定めている
- 1.1 正当な理由がなければ、既に決まった保護を不利益に変更されない
- 1.2 保護金品を標準として租税その他の公課を課せられない
- 1.3 受け取った保護金品も、受け取る権利も差し押さえられない
- 1.4 保護を受ける権利は他人に譲り渡せない
- 2. 生活保護法は被保護者に「3つの義務」も定めている
- 2.1 能力に応じて勤労に励み、支出の節約を図る
- 2.2 収入や世帯の構成に変動があったら速やかに届け出る
- 2.3 施設入所の決定や、必要な指導・指示には従う
- 3. 被保護者の義務に違反したときも、処分の前に弁明の機会が与えられる
- 4. 保護の決定に納得できないときは都道府県知事に審査請求ができる
- 5. 資力がありながら保護を受けたときは費用を返還する
- 6. 条文を確かめるときは、条番号を控えて窓口に持っていく
- 7. 保護費に税金はかからない。権利と義務は同じ章に書かれている
- 参考資料
生活保護を受け取ったお金に、税金はかかるのでしょうか。借り入れが残っていた場合、そのお金が差し押さえられることはあるのでしょうか。
厚生労働省が公表した被保護者調査の令和6年度確定値によると、生活保護を受けている世帯は1か月平均で165万674世帯でした。そのうち高齢者世帯が55.2%を占めています。
この記事では、生活保護法が被保護者に定めている4つの権利と3つの義務を、条文にそって確認します。
1. 生活保護法は被保護者に「4つの権利」を定めている
生活保護は、行政が一方的に決めて終わる制度ではありません。
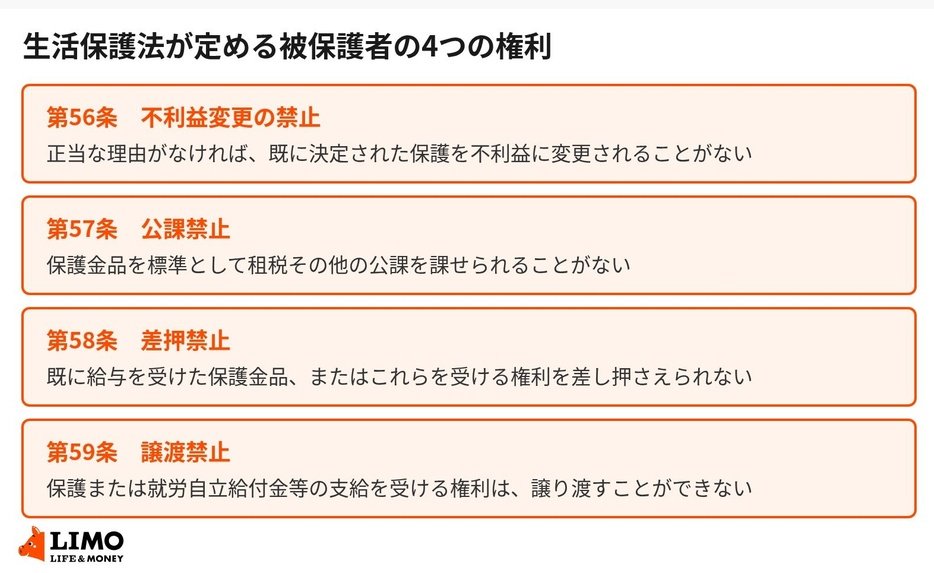
生活保護法は第56条から第59条までで、保護を受けている方の側に立った4つの権利を定めています。
1.1 正当な理由がなければ、既に決まった保護を不利益に変更されない
第56条は不利益変更の禁止を定めています。被保護者は、正当な理由がなければ、既に決定された保護を不利益に変更されることがありません。
いったん決まった保護の内容が、理由もなく引き下げられることはないという意味です。
1.2 保護金品を標準として租税その他の公課を課せられない
第57条は公課禁止を定めています。被保護者は、保護金品および進学・就職準備給付金を標準として、租税その他の公課を課せられることがありません。
ここでいう保護金品とは、第6条第3項で「保護として給与し、又は貸与される金銭及び物品」と定義されているものです。受け取った保護費そのものに税金がかかることはない、と条文に書かれています。
1.3 受け取った保護金品も、受け取る権利も差し押さえられない
第58条は差押禁止を定めています。被保護者は、既に給与を受けた保護金品および進学・就職準備給付金、またはこれらを受ける権利を差し押さえられることがありません。
すでに手元に渡った分と、これから受け取る権利の両方が対象として書かれている点が特徴です。
1.4 保護を受ける権利は他人に譲り渡せない
第59条は譲渡禁止を定めています。保護、就労自立給付金、進学・就職準備給付金の支給を受ける権利は、譲り渡すことができません。
これは受け取る方を保護するための規定で、権利が第三者に移らないようにするものです。
2. 生活保護法は被保護者に「3つの義務」も定めている
権利と同じ章のなかに、被保護者が守るべき義務も置かれています。
第60条から第62条までの3つです。
2.1 能力に応じて勤労に励み、支出の節約を図る
第60条は生活上の義務を定めています。被保護者は、常に能力に応じて勤労に励み、自ら健康の保持および増進に努めることが求められます。
あわせて、収入や支出その他の生計の状況を適切に把握し、支出の節約を図ることも条文に書かれています。
2.2 収入や世帯の構成に変動があったら速やかに届け出る
第61条は届出の義務を定めています。収入、支出その他生計の状況について変動があったとき、または居住地や世帯の構成に異動があったときは、速やかに届け出ることが必要です。
届出先は、保護の実施機関または福祉事務所長とされています。
2.3 施設入所の決定や、必要な指導・指示には従う
第62条は指示等に従う義務を定めています。保護の実施機関が救護施設や更生施設などへの入所を決定したとき、または第27条にもとづく指導や指示をしたときは、これに従うことが求められます。
保護施設を利用している方は、その施設の管理規程にも従うこととされています。
権利も義務も、同じ生活保護法の第10章にまとめて置かれています。条文は短いので、気になった条番号だけでも一度目を通しておくと、窓口での説明が受け取りやすくなります。
関連記事
【生活保護と家賃収入】貸家は原則として保有できない。おおむね「3年以内」の家賃の合計が売却代金より多ければ、貸して活用
生活保護は、持っている資産を生活のために活用することが要件の一つです。厚生労働省の生活保護実施要領は、貸家は原則として保有を認めないとしたうえで、おおむね3年以内の家賃の合計が売却代金より多い場合は、保有を認めて貸家として活用させるとしています。被保護世帯の構成とあわせて、間貸しや家賃・地代の収入がどう認定されるか、補修費などの経費の扱いまで順に確認します。
【自動車税の減免】障害者手帳を持つ人の車は対象?家族が運転する車や、生計を同じくする家族名義の車でも申請できる場合あり、東京都の条件と書類を確認
東京都主税局の案内によると、身体障害者手帳、戦傷病者手帳、愛の手帳、精神障害者保健福祉手帳の交付を受けている人が使う車は、申請により自動車税の減免を受けられます。上限は4万5000円で、障害者1人につき1台です。家族が運転する車や、生計を同じくする方が持つ車も、条件を満たせば対象になる場合があります。
【生活保護と住民税】生活扶助を受けている人は1月1日時点で非課税に。均等割と森林環境税の標準税率で年「5000円」もかからない
地方税法第295条と第24条の5は、生活保護法による生活扶助を受けている人に住民税の均等割と所得割を課すことができないと定めています。国税の森林環境税も課されず、標準税率で年5000円の均等割と森林環境税もかかりません。非課税かどうかは毎年1月1日の状況で決まります。年の途中で保護を受け始めたときの減免を、神戸市の例と被保護者調査の扶助別世帯数とあわせて確認します。