
公的年金は2カ月に1度支払われ、10月もその支払いがある月にあたります。
親世代の受給額やニュースなどを目にしながら、自分はこの先いくらずつ積み立てておけばよいのかを考え始める現役世代は少なくありません。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(国民年金を含む)の平均年金月額は男女全体で15万289円でした。ただ、この平均をそのまま自分の目標に置き換えられるとは限りません。
この記事では、分布のどの階級にいるかで積立額の目安がどう変わるのかを、目標額ごとの月額に置き換えて確かめていきます。
ご相談では「いくら積み立てれば足りるのか見当がつかない」というお声を数多くいただきます。まずは、ご自身の見込み額が分布のどのあたりに来るのかを確かめてみてください。
なお、厚生年金の受給額の広がりと私的年金の見直しに関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 毎月の積立額を決める前に見ておきたい「国民年金と厚生年金が重なる形」
受け取れる額の一覧と、私的年金を見直すときに押さえる点は、【国民年金+厚生年金】月15万円(年180万円)以上もらう人は何%?平均受給額を一覧で確認!私的年金の見直しで押さえておきたいポイントにまとめています。
積み立てる額を決めるには、まず埋めたい差の大きさを把握する必要があります。その差は、暮らしに必要な額と、公的年金で受け取れる額との間に生まれます。
日本の公的年金は、住んでいる人が広く加入する制度の上に、働き方に応じた制度が重なる形をとっており、この重なりが「2階建て」と呼ばれています。下の階が「国民年金」、その上に乗るのが「厚生年金」です。受け取る額に人ごとの幅が出るのは、主に上の階の積み上がり方が違うためです。

1.1 1階の「国民年金」は、納める期間の長さがどこまで金額に効いてくるのか
下の階から順に見ていきます。加入する範囲、保険料、受け取る額の決まり方は、次のように整理されています。
- 加入対象:原則、日本に住む20歳から60歳未満のすべての人
- 保険料:全員一律、年度ごとに見直しあり(※1)
- 年金額:保険料を全期間(480カ月)納付した場合、65歳以降に満額の基礎年金(※2)を受給できる(未納期間分に応じて減額調整)
※1 国民年金保険料:1万7920円(2026年度の月額)
※2 国民年金(老齢基礎年金)の満額:7万608円(2026年度の月額)
1.2 2階の「厚生年金」で、上乗せの高さが人によって分かれるのはどこなのか
続いて上の階を、同じ3つの項目で並べます。
- 加入対象:主に会社員、公務員など
- 保険料:収入に応じて(上限あり)決定する報酬比例制
- 年金額:加入期間や納付保険料により決定(国民年金に上乗せして支給)
下の階の保険料は、加入している人がそろって同じ額を納めます。収入の多い少ないで納める額が動くことはありません。
上の階はこれと考え方が変わり、毎月の給与や賞与といった「報酬」に決められた率を掛けて保険料が決まります。「報酬比例制」と呼ばれる形で、納める額が人ごとに違うため、受け取る額にもその違いが引き継がれます。
ただし報酬には上限が設けられているので、高い報酬がそのまま無制限に反映されるわけではありません。
現役の期間に「国民年金」と「厚生年金」のどちらへ加入していたのか、どちらの期間が長かったのか。この2点によって、65歳以降に受け取る額には人ごとの幅が生まれます。埋めたい差の大きさが人それぞれ違うのは、この幅がそのまま残るためです。
まずは、ねんきん定期便で2階部分がいくらになりそうかを見てみてください。ここが決まると、積立額の話は具体的な数字に変わっていきます。
2. 厚生年金の年金月額は階級ごとにどう分かれているのか「月15万円までの距離」
目盛りが分かったところで、実際の分布を見ていきます。階級ごとの人数を並べると、自分の見込み額がどのあたりに来るのか、そして月15万円まであとどれくらいなのかが形になります。
厚生労働省の資料「令和6年度 厚生年金保険・国民年金事業の概況」では、男女全体の厚生年金(国民年金を含む)の平均年金月額が15万289円とされています。
2カ月に1度という支払いの間隔でこの平均を計算すると、1回の振込は約30万円ということになります。
では、この平均にあたる月額15万円を受け取っている人は、受給権者全体のどのくらいを占めているのでしょうか。
※以下の厚生年金の年金月額には、国民年金(老齢基礎年金)部分を含みます。
2.1 【男女全体】月15万円に届いている人と、届いていない人の比率はどうなっているのか
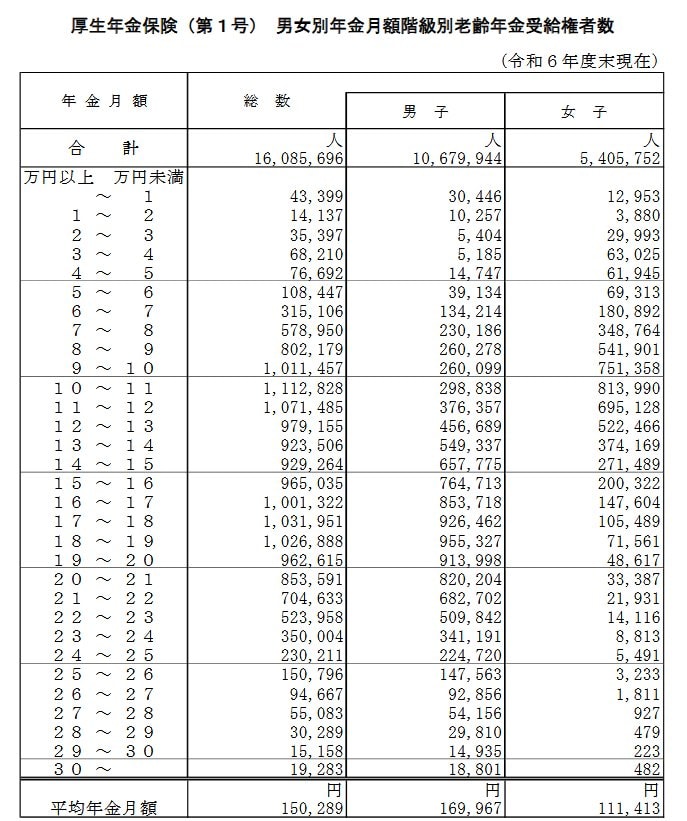
【男女全体】平均年金月額15万289円を挟んで、階級ごとの受給権者数はどう並ぶのか
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金を月額15万円以上受け取っている人は、男女全体の受給権者のうち49.8%で、半分には届きません。厚生年金を受け取っていない人まで数に入れると、この割合はさらに下がります。
2.2 【男女別】月15万円までの距離は、男性と女性でどれだけ違ってくるのか
同じ分布を男女に分けると、人数の集まっている位置そのものがずれています。

【男性】平均年金月額16万9967円、階級ごとの人数はどこまで上に広がるのか
- ~1万円:3万446人
- 1万円以上~2万円未満:1万257人
- 2万円以上~3万円未満:5404人
- 3万円以上~4万円未満:5185人
- 4万円以上~5万円未満:1万4747人
- 5万円以上~6万円未満:3万9134人
- 6万円以上~7万円未満:13万4214人
- 7万円以上~8万円未満:23万186人
- 8万円以上~9万円未満:26万278人
- 9万円以上~10万円未満:26万99人
- 10万円以上~11万円未満:29万8838人
- 11万円以上~12万円未満:37万6357人
- 12万円以上~13万円未満:45万6689人
- 13万円以上~14万円未満:54万9337人
- 14万円以上~15万円未満:65万7775人
- 15万円以上~16万円未満:76万4713人
- 16万円以上~17万円未満:85万3718人
- 17万円以上~18万円未満:92万6462人
- 18万円以上~19万円未満:95万5327人
- 19万円以上~20万円未満:91万3998人
- 20万円以上~21万円未満:82万204人
- 21万円以上~22万円未満:68万2702人
- 22万円以上~23万円未満:50万9842人
- 23万円以上~24万円未満:34万1191人
- 24万円以上~25万円未満:22万4720人
- 25万円以上~26万円未満:14万7563人
- 26万円以上~27万円未満:9万2856人
- 27万円以上~28万円未満:5万4156人
- 28万円以上~29万円未満:2万9810人
- 29万円以上~30万円未満:1万4935人
- 30万円以上~:1万8801人
【女性】平均年金月額11万1413円、階級ごとの人数はどのあたりで厚くなるのか
- ~1万円:1万2953人
- 1万円以上~2万円未満:3880人
- 2万円以上~3万円未満:2万9993人
- 3万円以上~4万円未満:6万3025人
- 4万円以上~5万円未満:6万1945人
- 5万円以上~6万円未満:6万9313人
- 6万円以上~7万円未満:18万892人
- 7万円以上~8万円未満:34万8764人
- 8万円以上~9万円未満:54万1901人
- 9万円以上~10万円未満:75万1358人
- 10万円以上~11万円未満:81万3990人
- 11万円以上~12万円未満:69万5128人
- 12万円以上~13万円未満:52万2466人
- 13万円以上~14万円未満:37万4169人
- 14万円以上~15万円未満:27万1489人
- 15万円以上~16万円未満:20万322人
- 16万円以上~17万円未満:14万7604人
- 17万円以上~18万円未満:10万5489人
- 18万円以上~19万円未満:7万1561人
- 19万円以上~20万円未満:4万8617人
- 20万円以上~21万円未満:3万3387人
- 21万円以上~22万円未満:2万1931人
- 22万円以上~23万円未満:1万4116人
- 23万円以上~24万円未満:8813人
- 24万円以上~25万円未満:5491人
- 25万円以上~26万円未満:3233人
- 26万円以上~27万円未満:1811人
- 27万円以上~28万円未満:927人
- 28万円以上~29万円未満:479人
- 29万円以上~30万円未満:223人
- 30万円以上~:482人
男女で分けると、月額15万円以上に入る割合は男性68.8%、女性12.3%となります。
公的年金は老後の暮らしを支える土台になりますが、その高さだけで足りるかどうかは家計ごとに違います。「ねんきんネット」や「ねんきん定期便」でご自身の見込み額を確かめ、足りない分をどう用意するのかを早めに考えておきたいところです。
距離が短い方は用意したい金額も小さくなり、距離が長い方は大きくなります。積立額の話に入る前に、この距離を一度数字にしておくと、あとの判断が進めやすくなります。
60歳代以上が実際に受け取っている水準を、無職世帯の家計の収支と並べて見ておきたいときは、「ふつう」のシニアは年金を月いくらもらってる?60歳代以上の平均額と、無職世帯のリアルな家計収支を公開でくわしく解説しています。
3. 【独自試算】目標額500万円・1000万円・2000万円に20年で届くには、毎月の積立額はいくらになるのか
ここからは編集部による独自の試算です。分布のどこにいるかで用意したい金額は変わりますから、目標額を3通り置いて、20年で届くための毎月の積立額を出してみます。前提は次のとおりです。
- 背景に置く数字:厚生年金(国民年金を含む)の平均年金月額は男女全体で15万289円、〈男性〉16万9967円、〈女性〉11万1413円(令和6年度)
- 目標額:500万円・1000万円・2000万円の3通りを並べる
- 積み立てる期間:20年(240カ月)
- 想定する利回り:年3%。月あたりの利率は(1+年利)の12分の1乗から1を引いて求め、毎月末に積み立てるものとする
- 税金、手数料、物価の変動は考えない
20年で500万円に届くには、毎月の積立額は約1万5300円という結果になりました。積み立てた元本は367万2000円で、増えた分は約132万9000円です。
同じ前提で1000万円を目標にすると毎月約3万600円、元本734万4000円に対して増えた分は約265万8000円。2000万円なら毎月約6万1200円で、元本1468万8000円に対して増えた分は約531万5000円という計算になります。
ここで目を向けたいのは、目標額が2倍になると必要な月額もほぼ2倍になるという関係です。
利回りが同じであれば、増えた分の割合は目標額を変えても大きくは動きません。つまり、毎月いくら積み立てるかを左右しているのは利回りの見込みより、置いた目標額のほうだということになります。
そして目標額は、分布のどの階級にいるかで変わります。月15万円までの距離が短い方は、用意したい金額が小さくなるぶん、毎月の積立額も小さく収まります。
距離が長い方は、同じ20年でも必要な月額が大きくなります。男性の68.8%と女性の12.3%という開きは、そのまま置くべき目標額の開きにつながっているわけです。平均年金月額15万289円という1つの数字から積立額を決めようとすると、この違いが見えなくなってしまいます。
なお、20年で500万円を目指す場合、10年目の時点では約213万4000円と、目標額の半分をやや下回る程度です。後半になるほど増え方が大きくなるため、途中経過だけを見て足りないと判断しなくてよい、という見方もできます。
この数字はあくまで粗い目安であり、この到達額を保証するものではありません。実際の運用には価格変動リスクがあり、元本割れとなることもあります。
想定する利回りを2%に置けば必要な月額は増え、4%に置けば減ります。年金の見込み額や制度の内容については、日本年金機構の窓口や年金事務所で確かめていただくのが確実です。
4. 【監修者コメント・熊谷良子】階級ごとの受給権者数は動かない実績、必要な積立額は前提しだいで動く数字

階級ごとの受給権者数と、目標額から逆算した毎月の積立額は、まったく性質が異なる数字です。
前者は公表された集計をそのまま並べたもので、何人がどの階級にいるかは動きません。後者は、利回りと期間という前提を置いて初めて出てくる推計値です。
年3%を年2%に置き換えるだけで、必要な月額は変わります。この2つを同じ重みで並べないほうが、判断を誤りにくいように思います。
数字にはいくつかの条件が付いています。
平均年金月額15万289円、〈男性〉16万9967円、〈女性〉11万1413円は令和6年度の集計で、厚生年金の額には国民年金の金額を含みます。上乗せ分だけの金額ではありません。
あわせて、これが全年齢の受給権者の平均値であることも押さえておいていただければと思います。
統計の平均は、実在する誰か一人の姿ではありません。ご自身の位置を確かめるときは、平均の1点ではなく、階級ごとの人数の並びのなかで見ていただくほうが、実際の見込み額に近い読み方になります。
相談の場では、目標額を決めないまま毎月の額だけを先に決めた方より、埋めたい金額を先に置いた方のほうが数字が定まりやすい、という整理に行き着くことが少なくありません。
まずは「ねんきん定期便」で見込み額を確かめていただければと思います。値動きのある資産で用意する場合には価格変動リスクがあり、元本割れとなる場合もあります。
手数料がかかるケースもありますし、制度の内容や税の扱いは改正される可能性がありますので、実際の手続きは所管の窓口に確認したうえで進めていただくのが確かです。