

4. 老後の貯蓄を取り崩す前に知っておきたい、お金の不安要因は5つ
内閣府の「令和7年版 高齢社会白書」によると、年金などの収入が不足した場合の対応として「貯蓄を取り崩している」と回答した人は40.2%にのぼりました。取り崩しを検討する前に押さえておきたい経済的な不安要因は、主に次の5つです。
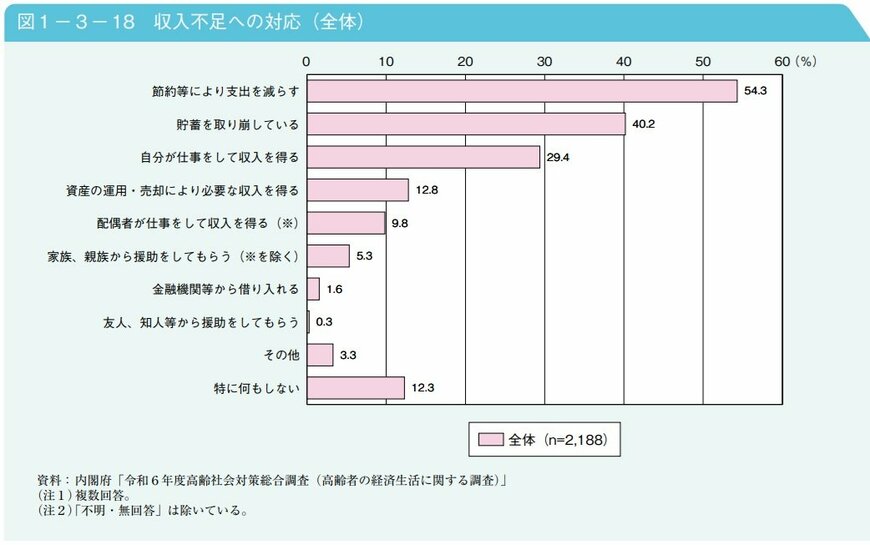
最も多かったのは「節約等により支出を減らす」で54.3%、次いで「貯蓄を取り崩している」(40.2%)、そして「自分が仕事をして収入を得る」が29.4%となっています。貯蓄を取り崩すことは、決して「貯蓄を減らしてしまう悪い行為」ではありません。長い老後を安定して暮らすために、現役時代に準備してきたお金を計画的に使うことも、貯蓄の大切な役割です。
では、貯蓄を取り崩す際には、どのような支出を想定しておけばよいのでしょうか。内閣府の同調査では、今後の生活において経済的な面で不安に思うことについても尋ねています。
- 物価が上昇すること:74.5%
- 収入や貯蓄が少ないこと:47.1%
- 自力で生活できなくなり、転居や有料老人ホームへの入居費用がかかること:43.1%
- 災害により被害を受けること:41.5%
- 自分や家族の医療・介護の費用がかかりすぎること:36.6%
こうした結果を見ると、老後の貯蓄を考える際には、毎月の生活費だけでなく、将来的にまとまったお金が必要になる可能性も考えておく必要があります。特に一人暮らしの場合は、住み替えや介護などの際に頼れる家族が近くにいるとは限りません。だからこそ、「最後まで使わないお金」を決める前に、まずは「最後まで残しておきたいお金」を決めておくことが大切です。
5. 「誰にも遺さない貯蓄」は、最後まで自分のために使う
5.1 まずは「最後まで残しておくお金」を決める
貯蓄を自分のために使うといっても、すべてを早い段階で使い切ってしまう必要はありません。まずは、毎月の生活費を補うためのお金を確保します。
次に、病気や介護、住み替えなど、予定していない支出に備える資金を考えます。そして、必要であれば、自分が亡くなった後の葬儀や住まいの整理などにかかる費用についても、ある程度の金額を確保しておきます。
ここまで準備できれば、それ以外の貯蓄については、「自分のために使うお金」として考えてもよいでしょう。「何となく不安だから」という理由だけで、必要以上に貯蓄を残しておく必要はありません。
5.2 老後のお金は「不安への備え」だけでなく「今を楽しむため」にも使える
内閣府の調査からも、高齢者がお金について不安を感じる理由は、物価上昇や収入・貯蓄、医療・介護、住まいなど多岐にわたることが分かります。だからこそ、すべての貯蓄を「もしものため」に残しておくのではなく、必要な備えを確保したうえで、今の生活を豊かにするためのお金も考えてみたいところです。
たとえば、行ってみたかった場所への旅行や、好きな料理を楽しむこと、長年やってみたかった趣味を始めることなどです。これまで家族や仕事を優先して、自分のためにお金を使うことを控えてきた人ならなおさらです。貯蓄は、口座に残っている金額だけに価値があるのではありません。自分が健康で自由に動けるうちに、経験や楽しみに変えることにも大きな意味があります。
5.3 「誰にも遺さない」と決めるなら、自分が納得できる使い道を考える
子どもや孫などに財産を残すことが悪いわけではありません。一方で、「財産は家族に残すもの」という考え方に縛られる必要もありません。
自分で築いた貯蓄を、自分の老後の安心のために使い、さらに自分が楽しむために使う。その結果として、最後に大きな財産が残らなかったとしても、それは決して「お金を無駄にした」ということではないでしょう。大切なのは、必要な資金を確保したうえで、自分が納得できる使い方をすることです。
5.4 貯蓄を「使ってはいけないお金」にしないために
老後のお金については「貯蓄が減ること」だけを心配するのではなく、何のために貯めているのかを整理しておくことが大切です。老後に必要な生活費を確認し、医療や介護、住み替えなどへの備えを確保する。さらに、最後に必要になる費用についてもある程度見積もっておく。そこまで整理できれば、それ以外の貯蓄については、「自分は何に使いたいのか」を考えてみてもよいかもしれません。
「できるだけ減らさない」ということだけを目標にするのではなく、「必要なところにはきちんと使う」。そんな視点を持つことで、貯蓄は単に口座に残っている数字ではなく、これからの人生をより自分らしく過ごすためのお金になっていくのではないでしょうか。
6. まとめにかえて|年金と貯蓄を、これからの自分の人生のために使うという選択
65歳以上の者がいる世帯の33.8%が単独世帯となった今、老後を一人で過ごすことは、もはや特別なことではありません。夫婦のみの世帯の32.0%を上回り、単独世帯はすでに高齢者世帯の中でもっとも多い暮らし方になっています。
一方で、年金だけで日々の生活費のすべてを賄うのは簡単ではないというのも現実です。国民年金は満額でも月7万608円、単身の厚生年金受給者でもおおむね月14万〜18万円程度が目安であり、総務省の家計調査でも65歳以上単身無職世帯は平均して月約3万円、夫婦のみ無職世帯でも月4万円台の赤字を貯蓄などで補っています。さらに、一人暮らしの高齢者の41.5%が家計に不安を感じているという内閣府のデータも見てきました。
だからこそ、老後のお金は「年金+計画的な取り崩し」で日々の生活を支え、それでも残る貯蓄については、自分自身の意思で使い道を決めていく。そんな二段構えの考え方が、これからの一人暮らしの老後にはますます重要になりそうです。
「できるだけ多く残しておく」ことだけを目標にするのではなく、毎日の生活を支えるお金を確保し、病気や介護などのもしもの支出にも備える。そのうえで残ったお金については、温泉旅行に出かける、好きなものを食べる、長年やってみたかった趣味を始めるなど、自分自身の人生を楽しむために使っていく。
自分が働いて、長い時間をかけて築いてきた年金と貯蓄だからこそ、まずは今の年金額と毎月の生活費を確認するところから、その使い道を考え始めてみてはいかがでしょうか。

「貯蓄をどう使うか」を考えることは、決して寂しい作業ではありません。むしろ、これまで頑張ってきた自分へのご褒美の使い道を考える、前向きな時間だと私は思っています。
生活費と万が一の備えさえ確保できていれば、残りのお金は「自分がどう生きたいか」を映す鏡になります。行きたかった場所へ足を延ばす、好きなものを味わう、始めてみたかった趣味に手を伸ばす——そのひとつひとつが、これまで積み上げてきた年金と貯蓄の、いちばん自然な使い道ではないでしょうか。
大きな決断である必要はありません。来月の小さな予定をひとつ決めるところから、ご自身のペースで始めてみてください。まずは今の年金額と毎月の生活費を紙に書き出すところから、一歩を踏み出してみましょう。
参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 最高裁判所「令和6年 司法統計年報(家事編)」
- 全国石製品協同組合「『墓じまい』に関するアンケート調査を実施」(2026年5月11日)
- 株式会社NEXER Group「自身の供養方法を意識し始める年齢、『60代』が32.0%で最多。親世代と希望を『すでに話し合っている』人はわずか14.6%に」
- 内閣府「令和7年版高齢社会白書」
- 日本財団「遺言・遺贈に関する意識・実態把握調査」要約版(2023年1月5日公表)
- 日本年金機構「令和8年4月分からの年金額等について」
- 総務省「家計調査報告(家計収支編)2025年(令和7年)平均」


