


「もし今の配偶者より先に、自分ひとりの生活になったら」——そう具体的に想像したことがある方は、意外と少ないのではないでしょうか。しかし数字で見ると、65歳以上の高齢者がいる世帯ではすでに「単独世帯(一人暮らし)」が「夫婦のみの世帯」を上回り、最も多い暮らし方になっています。
厚生労働省の最新調査では、その割合は33.8%。老後の家計設計は、もはや「夫婦2人」を前提にはできない時代に入っています。
今回は2025〜2026年の最新データをもとに、「年金と貯蓄の計画的な取り崩しで日々の生活を支えながら、その先に自分らしい人生の使い道を見出していく」という、一人暮らし高齢者のためのお金の考え方を整理します。
1. 「夫婦の老後」より「一人の老後」が主流に。65歳以上世帯の暮らし方に起きている逆転
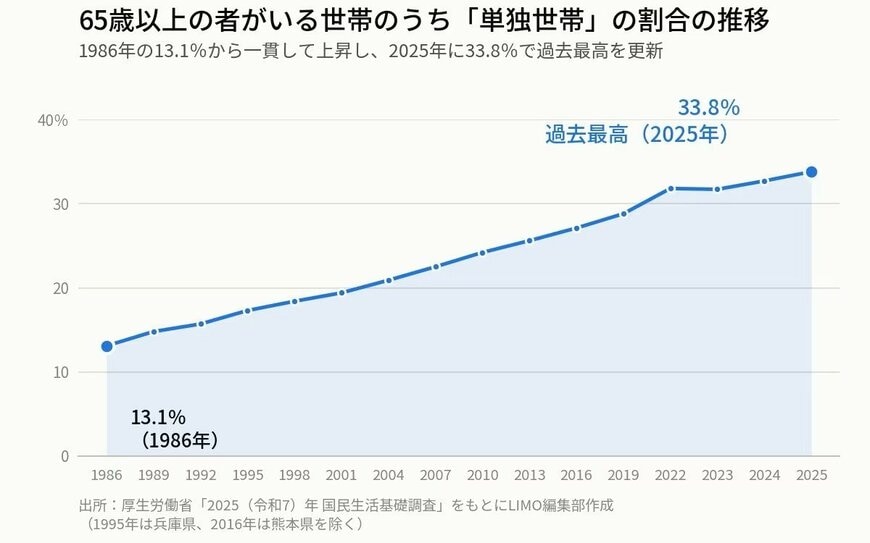
厚生労働省が公表した2025(令和7)年国民生活基礎調査によると、65歳以上の者がいる世帯のうち「単独世帯(一人暮らし)」の割合は33.8%。「夫婦のみの世帯」の32.0%を上回り、数ある世帯類型の中でもっとも多い暮らし方になりました。前年(令和6年)の32.7%からも1.1ポイント増えており、この逆転はここ数年で定着しつつあります。
背景にあるのは、平均寿命の男女差や熟年での離婚・別居の増加、そして未婚のまま歳を重ねる人が増えていることです。「配偶者と支え合う老後」を前提にしていても、離別や死別によって最終的に一人暮らしになる可能性は、誰にとっても他人事ではありません。
一人で人生の終盤を過ごすことは、もはや例外的なケースではなく、多くの人にとって現実的な選択肢のひとつになっているのです。
2. 年金はいくらもらえる?「おひとりさま」の家計は年金だけで足りるのか
2.1 自分の年金だけで暮らせるのか?
自営業やフリーランスだった方が受け取る国民年金(老齢基礎年金)は、2026(令和8)年度の満額で月額7万608円、年額に直すと約84万7300円です。40年間保険料を納め続けて初めてこの満額に届くため、実際にはこれを下回るケースも少なくありません。
一方、会社員や公務員として勤め上げてきた方が受け取る厚生年金は、加入期間や現役時代の報酬によって幅がありますが、単身受給者ではおおむね月額14万〜18万円程度がひとつの目安とされています。
たとえば厚生年金を月15万円受け取っている単身の方が、生活費として月17万円を使うとすると、不足する2万円を貯蓄から取り崩す計算になります。年間では24万円の取り崩しです。
総務省の家計調査(家計収支編)によれば、2025年の65歳以上単身無職世帯の平均は、実収入が月13万1456円であるのに対し、消費支出は月14万8445円。税・社会保険料などの非消費支出も含めた収支は、月2万9980円の赤字となっています。ただしこのデータには、介護サービスの自己負担分や住み替え費用など、まとまった一時的な支出は含まれていないとされる点には注意が必要です。
比較のために夫婦世帯の数字も見ておくと、同じ調査で65歳以上の夫婦のみ無職世帯の実収入は月25万4395円、消費支出は月26万3979円で、収支は月4万2434円の赤字です。一人あたりの支出は単身世帯より抑えやすい一方、世帯全体の支出額は単身世帯よりも大きくなります。一人暮らしでは、この赤字を穴埋めする役割をすべて自分一人の年金と貯蓄で担う必要がある点が、夫婦世帯との大きな違いです。
誰もが年金だけで生活費のすべてを賄えるとは限らない、というのが現実です。しかし、年金をベースにしつつ、不足分については「手元の貯蓄を毎月計画的に取り崩して補填する」というルールを明確にすれば、生活のサイクルは十分に安定させることができます。
だからこそ重要になるのが、手元にある「まとまった貯蓄」全体をどう配分して使うか、という計画です。
- 日常の不足を補うための「生活費」
- 病気や介護など「万が一の備え」
- 自分の人生を豊かにする「自分自身のための資金」
このように役割を分けて予算立てをしておけば、漠然とした不安は解消されていきます。そして3つ目の「自分自身のための資金」をどう使うかにこそ、これからの人生の充実度を左右する意味があるのです。
3. 一人暮らしの高齢者ほど、家計に不安を感じやすいのはなぜか
一人暮らしの老後を考えるうえで、気になるのが経済面です。
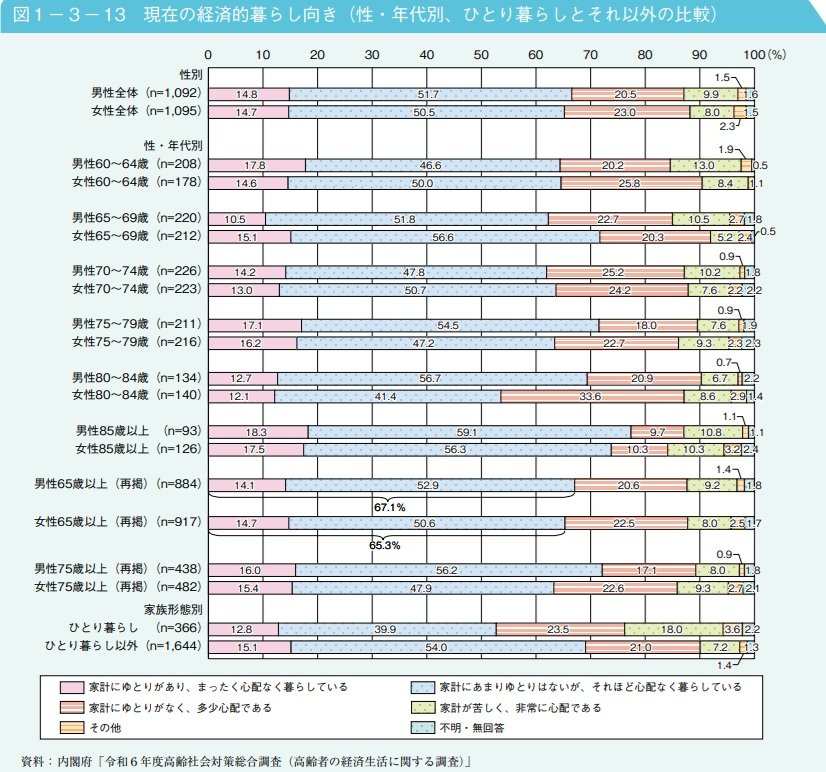
内閣府の「令和7年版 高齢社会白書」によると、現在の経済的な暮らし向きについて、ひとり暮らしの人では「家計にゆとりがなく、多少心配である」「家計が苦しく、非常に心配である」と回答した人の合計が41.5%となりました。
一方、ひとり暮らし以外では28.2%です。一人暮らしの高齢者は、そうでない高齢者に比べて経済的な不安を感じやすい傾向があることがうかがえます。
一人暮らしでは、生活費を一人の収入でまかなう必要があります。さらに、病気や介護、住まいの変更などがあれば、その負担も一人で考えなければなりません。
だからこそ、貯蓄を「できるだけ残しておくお金」と考えるだけでなく、「自分の生活を支え、自分の人生を豊かにするために使うお金」として捉えることも大切です。


