実家じまい、空き家の3000万円控除は2027年末までが期限。要件にも注意
実は「3年」より先に、特例の対象期間の期限が来るケースもあります
Mumemories/shutterstock.com


実家のことは気になるものの、親にどう切り出せばよいのか分からず、つい後回しにしている方もいるのではないでしょうか。ワールドエッグスが2026年10月13日に公表した「実家じまいに関する調査」では、実家じまいを実際に先送りにした人が13.7%、先送りしたいと思った人が26%で、合わせて約4割に上りました。
一方で、国土交通省の「令和6年空き家所有者実態調査」では、相続前に何らかの対策をしていた空き家は23%にとどまっています。本記事では、先送りしている間にも続く負担と、空き家の3000万円特別控除をはじめとした期限を整理します。
1. 実家じまいの先送りは約4割。相続前に対策できた空き家は23%
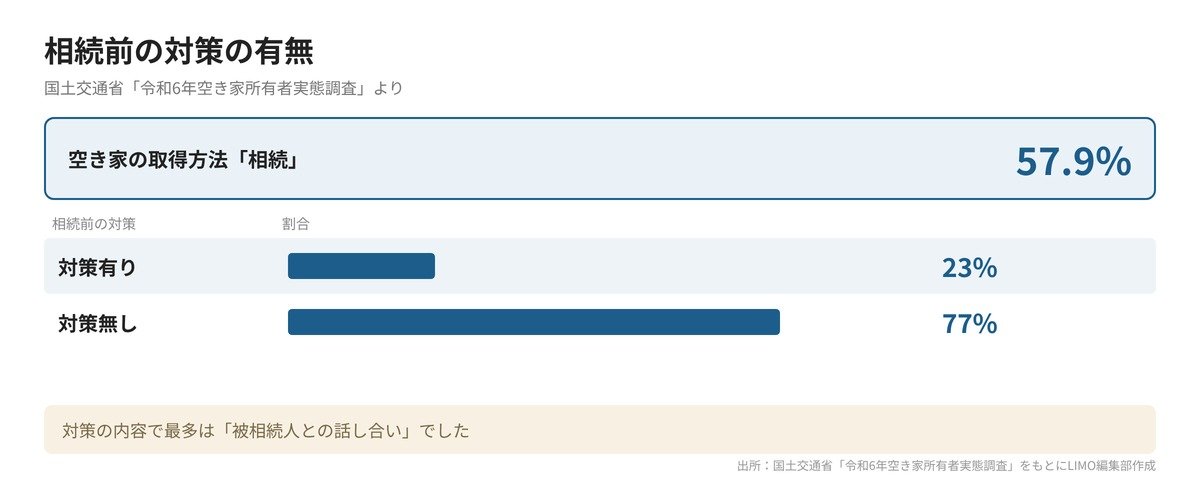
国土交通省が2025年8月29日に公表した「令和6年空き家所有者実態調査」によると、空き家の約6割(57.9%)は相続で取得されたものです。
そのうえで、相続前の対策が「有り」は23%、「無し」は77%でした。
実施している対策の内容で最多だったのは「被相続人との話し合い」です。
また、同調査では、相続された空き家の7割超が1980年以前に建築された住宅でした。築年の古い実家ほど、相続後の判断を急ぐ場面が増えるといえます。
2. 空き家の3000万円特別控除はいくら?対象は2027年末までの売却
相続した実家を売るときに確認したいのが、国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」です。要件を満たすと、譲渡所得から最高3000万円を差し引けます。
たとえば、譲渡所得が4000万円と計算された場合(仮の数字)、3000万円を控除すると課税対象は1000万円です。売却は、相続開始から3年を経過する日の属する年の12月31日までに行う必要があります。
2.1 使える条件は?
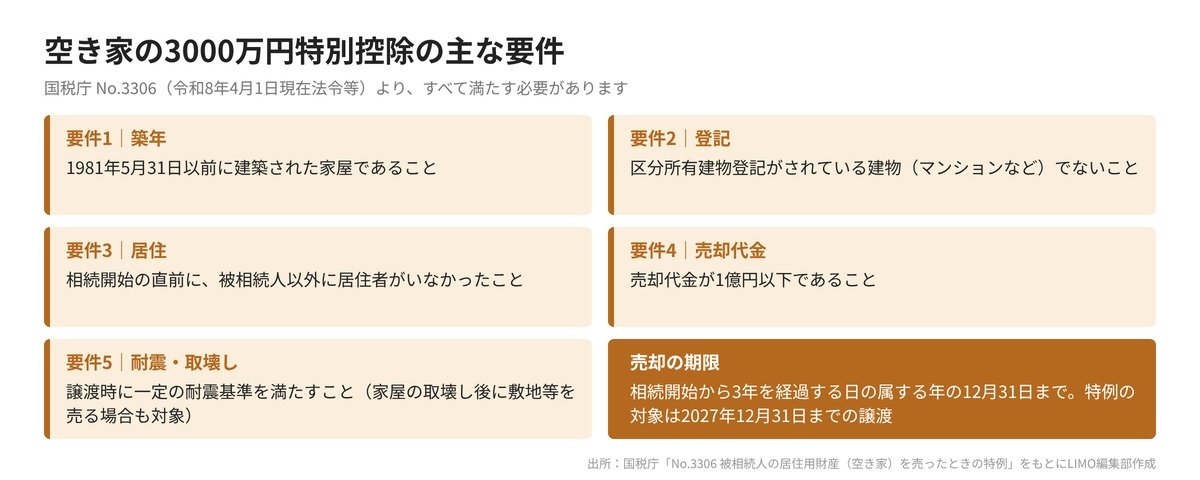
国税庁によると、主な要件は次のとおりです。
- 1981年5月31日以前に建築された家屋であること
- 区分所有建物登記がされている建物(マンションなど)でないこと
- 相続開始の直前に、被相続人以外に居住していた人がいなかったこと
- 売却代金が1億円以下であること
- 譲渡時に一定の耐震基準を満たすこと(2024年1月1日以後の譲渡は、譲渡の翌年2月15日までに耐震改修か家屋の全部の取壊し等を行う場合も対象)
実際の適用には、ほかにも細かな要件があります。個別のケースは、所轄の税務署や税理士に確認してください。
2.2 空き家を持ち続けるほど、税金や管理の負担も積み重なる
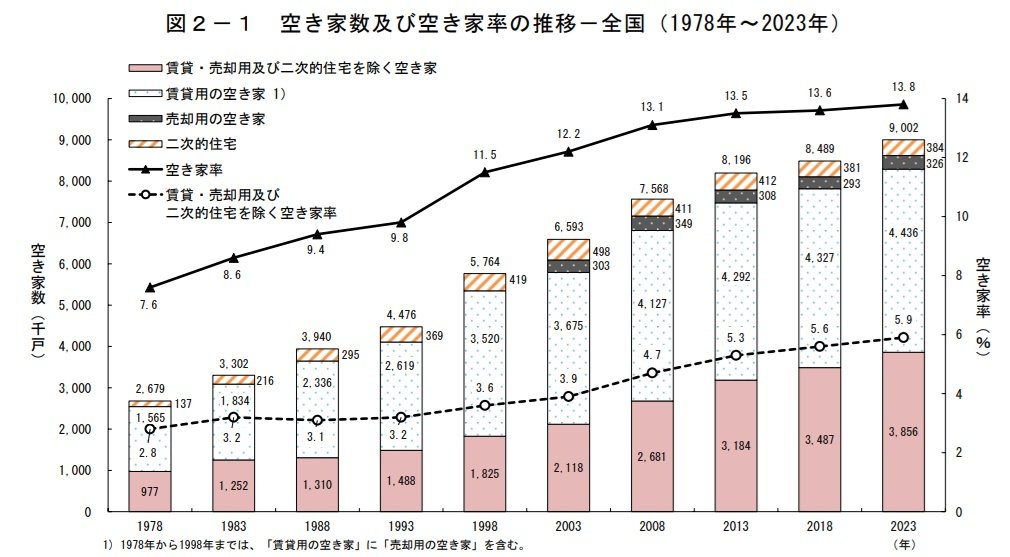
実家を相続した後、すぐに売却できるとは限りません。その間も固定資産税などはかかり、建物の状態を確認したり、庭を手入れしたりするなど、適切な管理も必要になります。
総務省「令和5年住宅・土地統計調査」によると、2023年の空き家は900万2000戸と過去最多。このうち、賃貸・売却用及び二次的住宅を除く空き家は385万6000戸となっています。
また、管理が不十分な空き家について、市区町村から「管理不全空家等」や「特定空家等」として勧告を受けた場合には、住宅用地特例の対象から外れ、固定資産税の負担が重くなる可能性があります。
住宅用地については、200平方メートル以下の部分なら課税標準が6分の1になるなどの軽減措置がありますが、勧告を受けて特例の対象外となれば、この軽減を受けられなくなります。
つまり、実家の価値を考えるときは「いくらで売れるか」だけでは不十分です。売却までに固定資産税や管理費、修繕費、家財の処分費などがどの程度かかるのかも含めて、「最終的にいくら手元に残るのか」を考える必要があります。
※相続した空き家の対処法や、空き家の3000万円特別控除について詳しく知りたい方は、「マルイシ税理士法人」の以下の記事もご参考ください。
参考記事:【空き家特例】相続した家の売却で使える3000万円特別控除とは?期限はいつまで・必要書類も解説
関連記事
年金を月15万円以上もらう人は何%?厚生年金の約5割、必要な年収は約451万円が目安
年金を月15万円以上もらう人は何%?厚生年金(第1号)の受給権者のうち、月15万円以上は801万5484人で49.8%、約5割が該当します。月17万円・20万円・25万円・30万円以上の割合、男女の平均の差、月15万円をもらうために必要な平均年収の目安、額面から天引きされる保険料と税金まで、令和6年度末の厚生労働省の概況をもとに整理します。
年金生活者支援給付金とは?基準額は月5620円|2026年度の対象者3条件・支給日・請求期限
年金生活者支援給付金は、年金に上乗せして支給される給付金です。令和8年10月時点の老齢の給付基準額は月5620円で、納付期間などに応じて決まります。老齢の対象者の3条件と所得基準額、障害・遺族の対象者、納付期間別の金額の目安、ハガキが届かない理由、令和9年1月4日までの請求でさかのぼれる期限、支給日まで、厚生労働省と日本年金機構の公表内容をもとに整理します。
60歳・65歳以上がもらえるお金は?年金上乗せ・雇用保険・医療介護の主な7制度を一覧で【2026年】
60歳・65歳以上がもらえるお金を、年金・雇用保険・医療と介護の3つに分けて一覧にまとめます。加給年金は配偶者と1人目・2人目の子が各24万3800円、高年齢雇用継続給付は賃金の最大10%、高年齢求職者給付金は基本手当日額の30日分か50日分です。対象、金額の目安、申請先、年齢別のチェックリストまで、日本年金機構・ハローワーク・厚生労働省の公表内容をもとに整理します。